
La défiscalisation des heures supplémentaires en 2026 transforme la façon dont les salariés organisent leur temps de travail et optimisent leur revenu net. Entre plafond de 7 500 € exonérés d’impôt, réductions ciblées de cotisations et règles spécifiques selon votre statut, le dispositif ouvre des marges de manœuvre réelles… à condition de bien maîtriser le cadre légal et les calculs.
Mais derrière l’avantage fiscal, le régime des heures supplémentaires et complémentaires soulève aussi des enjeux de carrière, de promotion et de mobilité interne. Certaines situations génèrent même des pertes financières inattendues. Tout l’enjeu consiste donc à utiliser intelligemment ce mécanisme, sans se piéger soi‑même à moyen terme.
| Élément clé | Ce qu’il faut retenir | Impact pour le salarié |
|---|---|---|
| Plafond d’exonération | Heures supplémentaires défiscalisées dans la limite annuelle fixée par l’État. | Possibilité d’augmenter son revenu net sans hausse d’impôt. |
| Charges sociales réduites | Allégement des cotisations sur les heures concernées. | Gain net supérieur par heure effectuée. |
| Types d’heures concernées | Heures sup classiques, travail du dimanche ou nuit selon conditions. | Plus de situations permettant de bénéficier de l’avantage. |
| Déclaration automatique | L’employeur applique le dispositif directement sur la fiche de paie. | Aucune démarche administrative supplémentaire. |
| Limites et exceptions | Les cadres au forfait ou certains contrats spécifiques peuvent avoir des règles particulières. | Vérifier sa situation pour éviter les mauvaises surprises. |
Simulateur de Defiscalisation des Heures Supplementaires
Estimez votre gain net grace au dispositif d’exoneration
Recapitulatif de la remuneration
Vos economies grace a la defiscalisation
Défiscalisation des heures supplémentaires 2026 : principes et cadre légal
La défiscalisation des heures supplémentaires s’inscrit dans une logique double : augmenter le pouvoir d’achat des salariés tout en offrant aux entreprises un outil de flexibilité encadré. Concrètement, les heures supplémentaires ouvrent droit à une exonération d’impôt sur le revenu et à une réduction ciblée des cotisations salariales, dans la limite d’un plafond annuel.
Ce dispositif concerne la plupart des salariés du privé à temps complet, mais aussi, de manière spécifique, les salariés à temps partiel via les heures complémentaires. Le régime a évolué au fil des gouvernements, avec une création en 2007 (loi TEPA), une suppression, puis une réintroduction en 2019 et un relèvement progressif des plafonds. En 2026, la mécanique se stabilise autour de montants et de pourcentages bien identifiés.
« La défiscalisation des heures supplémentaires ne modifie pas le taux d’imposition du foyer, elle réduit la base imposable jusqu’à un certain plafond. »
Plafond d’exonération fiscale en 2026
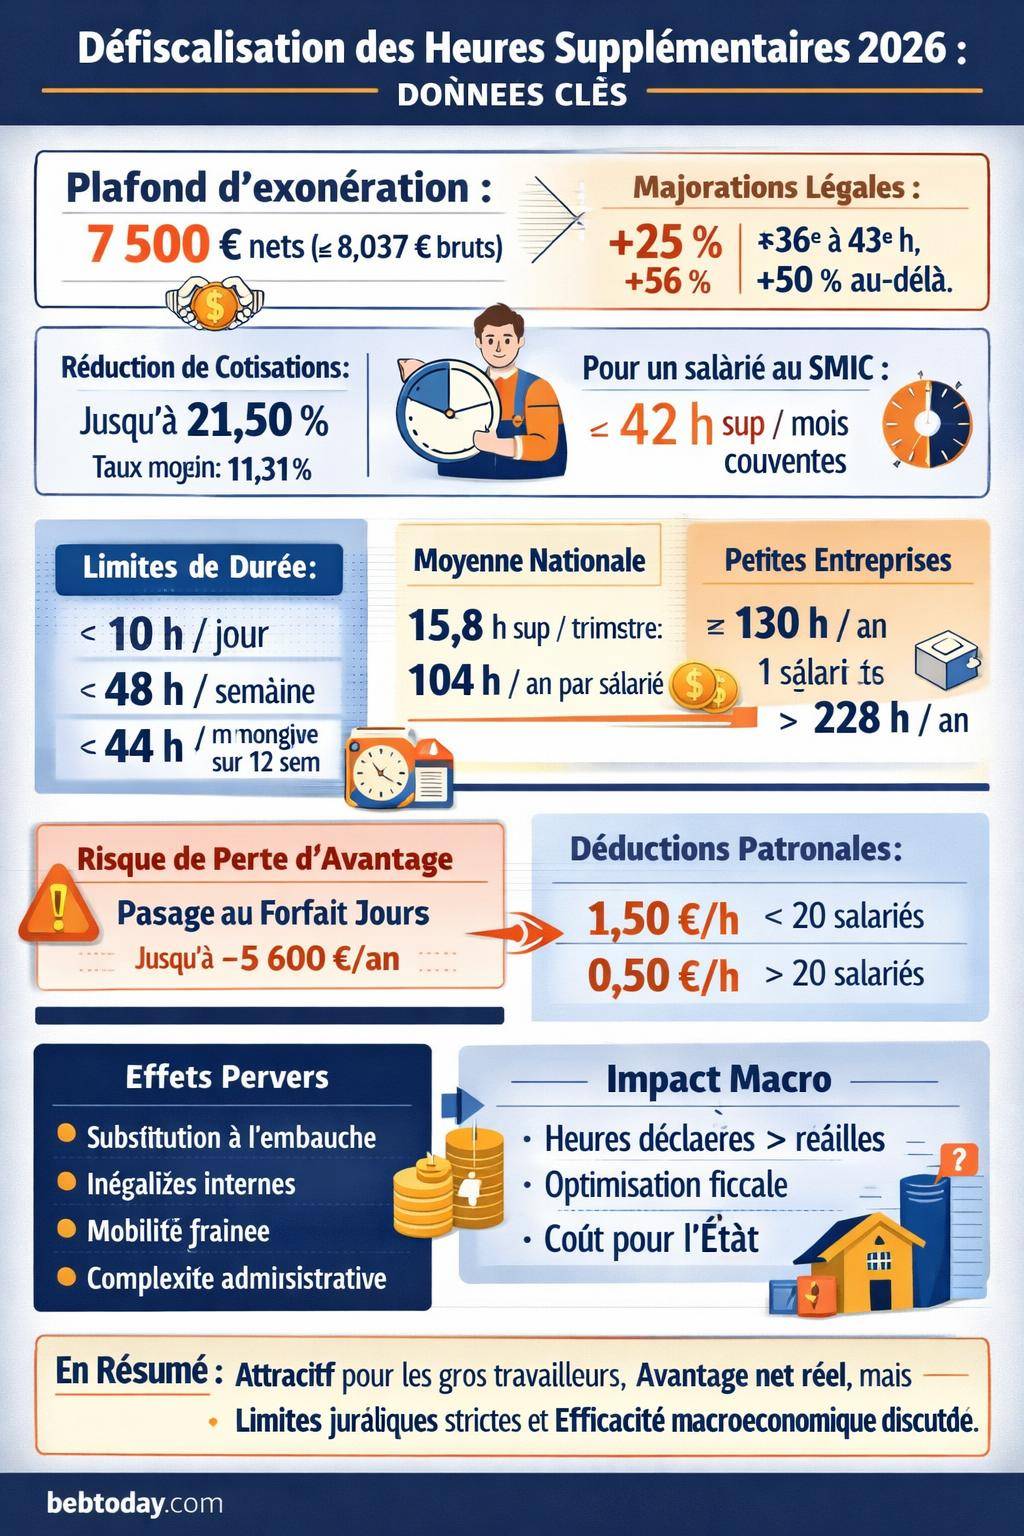
En 2026, les heures supplémentaires bénéficient d’une exonération d’impôt sur le revenu dans la limite de 7 500 € nets par an. Au-delà, la fraction excédentaire reste imposable comme un salaire classique.
En équivalent brut, ce plafond représente environ 8 037 € bruts par an. Ce montant inclut le salaire de base lié aux heures supplémentaires et les majorations légales (25 % ou 50 % selon le volume d’heures). Ce seuil se situe bien au‑dessus de l’ancien plafond de 5 000 €, ce qui élargit le champ des stratégies de rémunération via les heures supplémentaires.
| Année de référence | Plafond net d’exonération | Équivalent brut estimé | Effet sur l’optimisation fiscale |
|---|---|---|---|
| Avant 2022 | 5 000 € | ≈ 5 360 € | Optimisation limitée pour les gros volumes d’heures |
| 2026 | 7 500 € | ≈ 8 037 € | Marge plus large pour les salariés très utilisateurs d’heures sup |
Pour un salarié au SMIC, ce plafond permet de couvrir environ 42 heures supplémentaires par mois sur l’année, en tenant compte des majorations. En pratique, peu de salariés atteignent ce volume, ce qui signifie que nombre d’entre eux utilisent le dispositif sans toucher la limite maximale.
Réduction de cotisations salariales : ce qui change sur le net
Sur les heures supplémentaires, les règles sociales sont spécifiques. Le dispositif prévoit une réduction maximale de cotisations salariales de 21,50 %. Toutefois, l’exonération réellement appliquée en régime courant tourne autour de 11,31 %, en fonction des contributions concernées.
Les heures supplémentaires bénéficient ainsi de la suppression ou de la réduction de plusieurs composantes : cotisations maladie, vieillesse, chômage, ainsi qu’une partie de la CSG/CRDS. Le résultat : un gain de revenu net par heure supplémentaire par rapport à une heure normale, même à rémunération brute identique.
Calcul des heures supplémentaires défiscalisées : méthode et exemples
Comprendre le calcul des heures supplémentaires défiscalisées permet de vérifier ses bulletins de paie et d’anticiper son revenu annuel. Trois éléments se cumulent : le taux horaire de base, la majoration légale ou conventionnelle, et la réduction de cotisations plus l’exonération d’impôt dans la limite du plafond.
Avant tout calcul précis, le salarié doit connaître son taux horaire brut, son volume d’heures réalisées dans le mois et l’éventuel plafond déjà consommé depuis le début de l’année fiscale. Un suivi mensuel limite les écarts entre prévision et montant imposable réel.
Pour aller plus loin sur la logique de rémunération horaire, un article détaillé sur le calcul du salaire brut / net est disponible ici : calcul du salaire brut en net.
Rappel des majorations légales d’heures supplémentaires
En droit du travail, les heures supplémentaires sont les heures effectuées au‑delà de la durée légale de 35 heures hebdomadaires (sauf durée conventionnelle spécifique). Elles sont soumises à une majoration minimale :
- 25 % de majoration pour les 8 premières heures supplémentaires (de la 36e à la 43e heure) ;
- 50 % de majoration à partir de la 9e heure supplémentaire (au-delà de 43 heures hebdomadaires).
Une convention collective ou un accord d’entreprise peut adapter ces taux, mais ne peut pas descendre en dessous des minima légaux, sauf contreparties spécifiques (repos compensateur, par exemple). Les majorations s’intègrent ensuite au calcul brut servant de base aux exonérations.
Pour une analyse détaillée des pourcentages d’augmentation et de leurs effets sur le bulletin de paie, vous pouvez consulter : majoration des heures supplémentaires.
Étapes concrètes pour calculer vos heures supplémentaires défiscalisées
Le calcul se décompose en plusieurs temps. L’objectif consiste à arriver à un montant net défiscalisé clairement identifié sur le bulletin de paie.
- Identifier le taux horaire brut (salaire mensuel brut / nombre d’heures contractuelles).
- Calculer le nombre d’heures supplémentaires réalisées dans le mois.
- Appliquer la majoration (25 % ou 50 %) selon le rang de l’heure supplémentaire.
- Sommer l’ensemble pour obtenir la rémunération brute des heures supplémentaires.
- Appliquer la réduction de cotisations salariales spécifique aux heures supplémentaires.
- Suivre le cumul annuel pour savoir si l’on reste en‑dessous du plafond de 7 500 € nets exonérés d’impôt.
Pour approfondir les mécanismes de calcul, y compris les effets de la réduction de cotisations sur le coût global du travail, une ressource complémentaire est accessible ici : calcul des heures supplémentaires.
Heures complémentaires en temps partiel : un régime spécifique
Les salariés à temps partiel ne réalisent pas d’heures supplémentaires au sens strict (puisqu’ils ne dépassent pas forcément 35 heures), mais des heures complémentaires. Ces heures obéissent à des règles de majoration et de plafonds propres, avec des enjeux distincts de ceux du temps plein.
Pour un salarié à temps partiel, les heures complémentaires constituent un levier concret pour augmenter son revenu, tout en restant dans un cadre contractuel maîtrisé. La défiscalisation des heures supplémentaires concerne cependant prioritairement le dépassement de la durée légale, ce qui nécessite d’analyser finement la situation d’un temps partiel proche d’un temps complet.
Règles de majoration des heures complémentaires
En 2026, le régime des heures complémentaires se structure autour de trois paliers :
- Majoration de 10 % pour les heures effectuées jusqu’à 10 % du temps contractuel ;
- Majoration de 25 % pour les heures au‑delà de ces 10 %, mais dans la limite légale ;
- Limite maximale de 33 % du temps contractuel, sauf dispositions conventionnelles plus restrictives.
Les heures complémentaires ne doivent pas conduire à un niveau de travail équivalent à un temps complet de manière structurelle. Si la pratique devient récurrente, une requalification du contrat vers un temps plein peut être envisagée par le salarié.
Limites légales et contingent d’heures supplémentaires
La défiscalisation ne donne pas un droit illimité aux heures supplémentaires. Le droit du travail encadre strictement le temps de travail afin de protéger la santé et l’équilibre vie professionnelle / vie personnelle des salariés. L’employeur doit respecter des seuils journaliers, hebdomadaires et annuels.
Ces limites concernent toutes les entreprises, quelle que soit leur taille, même si certaines spécificités s’appliquent en fonction des secteurs, de la présence d’accords collectifs et du type d’organisation du temps de travail (forfait heures, modulation, annualisation, etc.).
Plafonds quotidiens et hebdomadaires
Le Code du travail fixe plusieurs garde‑fous en matière de durée maximale de travail :
- 10 heures par jour au maximum, sauf dérogation encadrée ;
- 48 heures par semaine au maximum ;
- 44 heures hebdomadaires en moyenne sur 12 semaines consécutives.
Ces plafonds s’appliquent même lorsqu’un salarié souhaite volontairement effectuer un grand nombre d’heures supplémentaires pour augmenter son revenu. La défiscalisation ne constitue jamais un motif permettant de s’affranchir de ces règles de protection.
Contingent annuel d’heures supplémentaires
En l’absence d’accord collectif spécifique, le contingent annuel d’heures supplémentaires s’établit à 220 heures par salarié. Ce contingent représente un seuil au‑delà duquel l’employeur doit respecter des obligations supplémentaires, notamment en termes de consultation et de compensation (repos, information, etc.).
Les heures réalisées au‑delà du contingent ne sont pas interdites, mais elles entraînent des contraintes accrues pour l’entreprise. De nombreux accords d’entreprise adaptent ce contingent à la réalité du secteur (industrie, hôtellerie‑restauration, santé, etc.), tout en respectant les limites maximales fixées par la loi.
« La défiscalisation des heures supplémentaires ne modifie pas le contingent annuel : elle agit sur la rémunération, pas sur les plafonds juridiques de temps de travail. »
Avantages concrets pour les salariés : pouvoir d’achat et fiscalité
Pour les salariés, le principal bénéfice du dispositif tient à la hausse du revenu net disponible, sans augmentation équivalente de la charge fiscale. Dans un contexte de tension sur le pouvoir d’achat, l’impact des heures supplémentaires défiscalisées reste significatif.
Les études récentes montrent cependant que ce gain profite surtout aux salariés déjà bien insérés dans l’emploi, avec une capacité à réaliser régulièrement des heures supplémentaires, qu’ils soient ouvriers qualifiés, techniciens, cadres en forfait heures ou employés dans des secteurs à forte saisonnalité.
Exonération d’impôt et hausse du net
Les heures supplémentaires exonérées produisent un double effet :
- Exonération d’impôt sur le revenu jusqu’à 7 500 € nets par an ;
- Réduction de plusieurs cotisations salariales ciblées sur ces heures.
Ce double mécanisme aboutit à un taux de prélèvements plus faible sur les heures supplémentaires que sur les heures normales. En d’autres termes, chaque heure supplémentaire génère un net supérieur à ce que produirait une heure classique au même taux brut.
Profils de salariés les plus concernés
Les données récentes mettent en lumière une structure assez claire de l’usage des heures supplémentaires en France :
- Au 3e trimestre 2025, on compte 15,8 heures supplémentaires par salarié à temps complet, avec une stabilisation sur un an.
- Sur l’année, la moyenne se situe autour de 104 heures, soit environ 1 900 € bruts en plus.
- Dans les petites entreprises (< 50 salariés), la moyenne grimpe à 130 heures annuelles.
- Environ 1 salarié sur 10 dépasse les 228 heures supplémentaires par an.
Ces chiffres montrent un usage inégal des heures supplémentaires : certains salariés en réalisent très peu, d’autres les accumulent et tirent un bénéfice fiscal notable du dispositif. Les métiers fortement exposés à des pics d’activité ou soumis à des astreintes régulières se trouvent particulièrement concernés.
Effets secondaires et inconvénients pour les salariés
La défiscalisation des heures supplémentaires ne génère pas uniquement des gains. Elle emporte aussi plusieurs effets secondaires parfois sous‑estimés, en particulier lors des changements de statut (promotion, passage au forfait jours, mobilité interne).
Ces mécanismes peuvent produire des situations paradoxales : un salarié promu vers une fonction plus qualifiée en forfait jours peut constater une baisse de son revenu net disponible, alors même que son salaire brut augmente.
Passage au forfait jours : perte de l’avantage fiscal
Le passage au forfait jours (souvent pour les cadres) supprime le décompte horaire classique. Les heures supplémentaires disparaissent juridiquement en tant que telles. En conséquence, le salarié :
- ne bénéficie plus de la défiscalisation des heures supplémentaires ;
- ne profite plus de la réduction de cotisations salariales sur un volume d’heures additionnel ;
- voit son revenu net imposable se réévaluer à la hausse, ce qui peut modifier sa fiscalité globale.
Dans certains cas, les simulations montrent un surcoût annuel pouvant atteindre plusieurs milliers d’euros pour le salarié, malgré une promotion. Les études citent un écart maximal théorique pouvant avoisiner 5 600 € par an entre un poste fortement utilisateur d’heures supplémentaires défiscalisées et un poste en forfait jours mieux rémunéré mais sans avantage fiscal.
Inégalités internes et mobilité freinée
Le dispositif de défiscalisation génère parfois des inégalités de traitement au sein d’une même entreprise :
- certains postes permettent de cumuler beaucoup d’heures supplémentaires défiscalisées ;
- d’autres, plus stables ou en forfait jours, n’ouvrent aucun droit à ce régime.
Ce différentiel peut créer un frein financier à la mobilité interne : un salarié hésite à changer de poste ou de service, même pour une mission plus valorisante, par crainte de perdre un supplément de revenu lié aux heures supplémentaires défiscalisées. L’entreprise se trouve alors confrontée à un paradoxe : un outil censé stimuler la rémunération devient un obstacle aux évolutions de carrière.
Autre effet collatéral : la perte possible de la Prime pour l’emploi ou d’autres aides conditionnées au niveau de revenu. L’augmentation du revenu net, même défiscalisé, peut modifier l’éligibilité à certains dispositifs sociaux ou fiscaux, ce qui nécessite une vision globale des effets cumulés.
Impact pour les entreprises : coûts, déductions et organisation du travail
Pour les employeurs, la défiscalisation des heures supplémentaires s’inscrit dans un jeu d’équilibre entre coût du travail additionnel, flexibilité de l’organisation et gestion des effectifs. Le dispositif vise à rendre les heures supplémentaires moins coûteuses que par le passé, notamment via les déductions forfaitaires patronales.
En parallèle, les entreprises doivent gérer les effets de ce régime sur la structure salariale interne, la gestion des promotions et l’attractivité des postes sans heures supplémentaires possibles.
Déduction forfaitaire patronale sur les heures supplémentaires
En 2026, les entreprises bénéficient d’une déduction forfaitaire de cotisations patronales sur chaque heure supplémentaire :
- 1,50 € par heure pour les entreprises de 20 salariés ou moins ;
- 0,50 € par heure pour les entreprises de plus de 20 salariés.
Le dispositif a été progressivement étendu et est désormais ouvert aux entreprises de plus de 250 salariés à partir de 2026. Cette extension renforce l’intérêt des heures supplémentaires comme outil de flexibilité, même dans les grandes structures.
| Taille de l’entreprise | Déduction patronale par heure supplémentaire | Effet principal |
|---|---|---|
| ≤ 20 salariés | 1,50 € / h | Allègement sensible du coût des pics d’activité |
| > 20 salariés | 0,50 € / h | Optimisation modérée mais significative à grande échelle |
| > 250 salariés (dès 2026) | 0,50 € / h | Alignement sur les entreprises de taille intermédiaire |
Associées à la défiscalisation côté salarié, ces déductions renforcent le rôle des heures supplémentaires comme variable d’ajustement pour absorber les variations de charge, plutôt que de recourir systématiquement à de nouvelles embauches.
Effets pervers sur l’emploi et les promotions
Les études d’impact montrent toutefois plusieurs effets pervers pour l’économie et pour les entreprises :
- Substitution d’heures à des embauches : dans certains cas, les employeurs privilégient l’augmentation des heures supplémentaires plutôt que la création de postes.
- Risque de déclaration fictive d’heures : les incitations fiscales poussent parfois à gonfler le volume déclaré sans augmentation réelle du travail effectué.
- Frein aux promotions internes : les salariés renoncent à des postes mieux classés mais sans heures supplémentaires, ce qui bloque la mobilité.
- Complexité administrative accrue : gestion des plafonds, des déductions, des déclarations sociales et fiscales.
Par ailleurs, le coût d’une heure supplémentaire au SMIC est remonté dans le temps. Depuis 2012, on observe un surcoût d’environ 35 % par rapport à une heure normale, en raison de l’évolution des cotisations et du rôle réduit de la réduction générale dite « Fillon ».
Impact macroéconomique et bilan des études
Au‑delà des situations individuelles, la défiscalisation des heures supplémentaires a un impact budgétaire et social mesurable pour l’État et pour les organismes sociaux. La compensation des pertes de cotisations et d’impôt sur le revenu pèse sur le déficit public.
Les travaux menés depuis la création du dispositif en 2007 (loi TEPA), sa suppression, puis sa réintroduction en 2019, livrent plusieurs enseignements convergents sur son efficacité réelle.
Effets sur le volume d’heures travaillées
Les études disponibles indiquent que le dispositif n’a pas significativement augmenté le nombre total d’heures réellement travaillées en France. Les heures supplémentaires déclarées ont bien progressé, mais une partie de cette hausse résulte de stratégies d’optimisation déclarative :
- déclaration d’heures supplémentaires en remplacement de primes ou d’autres compléments de rémunération ;
- reclassement de temps de travail déjà effectué sous un régime plus avantageux fiscalement ;
- ajustement des bulletins de paie sans modification sensible des horaires réels.
Autrement dit, la défiscalisation a surtout modifié la structure de la rémunération plutôt que le socle du temps de travail. L’objectif de hausse durable du volume d’emploi et d’heures travaillées reste donc partiellement atteint seulement.
Coût pour les finances publiques
Pour les finances publiques, le dispositif représente un coût non négligeable. L’État compense une partie des pertes de recettes pour les organismes sociaux, ce qui contribue à la complexification du système fiscal et sociale.
Les risques identifiés incluent :
- alourdissement du déficit public si la mesure n’est pas compensée par d’autres recettes ou économies ;
- effet d’aubaine pour les salariés déjà bien insérés, sans bénéfice majeur pour l’emploi des plus précaires ;
- fragilisation potentielle du financement de la protection sociale, malgré les compensations étatiques.
Les études concluent que le dispositif de défiscalisation des heures supplémentaires « n’a pas permis d’augmenter de manière notable le nombre d’heures réellement travaillées, mais a essentiellement engendré une optimisation fiscale par les salariés les mieux rémunérés ».
Pour les salariés comme pour les entreprises, ce constat ne remet pas en cause l’intérêt individuel du dispositif, mais incite à l’utiliser de manière ciblée et raisonnée, dans une vision de long terme : équilibre santé / travail, trajectoire de carrière, stratégie d’embauche et soutenabilité financière globale.









