
En 2026, la majoration des heures supplémentaires continue de suivre un régime légal précis, encadré par le Code du travail et affiné par les conventions collectives. Entre taux de 25 % ou 50 %, minimum légal de 10 %, plafonds annuels et exonération fiscale, chaque heure au-delà de 35 heures possède un coût, mais aussi un avantage, pour le salarié comme pour l’employeur.
Derrière ces pourcentages se jouent la rémunération réelle, l’organisation du temps de travail, la gestion de la masse salariale et le risque de contentieux. Taux légal, accords d’entreprise, cas des HCR, du BTP ou de l’hospitalier, calcul du salaire net après impôt : l’enjeu consiste à appliquer le bon taux, au bon moment, pour chaque catégorie de salarié.
| Situation en 2026 | Taux de majoration habituel | Ce qu’il faut retenir |
|---|---|---|
| Heures supplémentaires entre la 36e et la 43e heure | +25% | C’est le taux standard appliqué dans la majorité des entreprises. |
| Heures au-delà de la 43e heure | +50% | Taux renforcé pour les heures les plus lourdes. |
| Accord d’entreprise dérogatoire | Entre +10% et +50% | Un accord peut modifier les taux, mais jamais en dessous de +10%. |
| Repos compensateur en remplacement | Peut remplacer la majoration | Intéressant pour limiter le coût financier de l’entreprise. |
| Entreprises de moins de 20 salariés | Taux identiques | Plus aucune exception spécifique depuis les réformes récentes. |
Calculateur de Majoration des Heures Supplementaires 2026
Rappel du cadre légal des heures supplémentaires en 2026
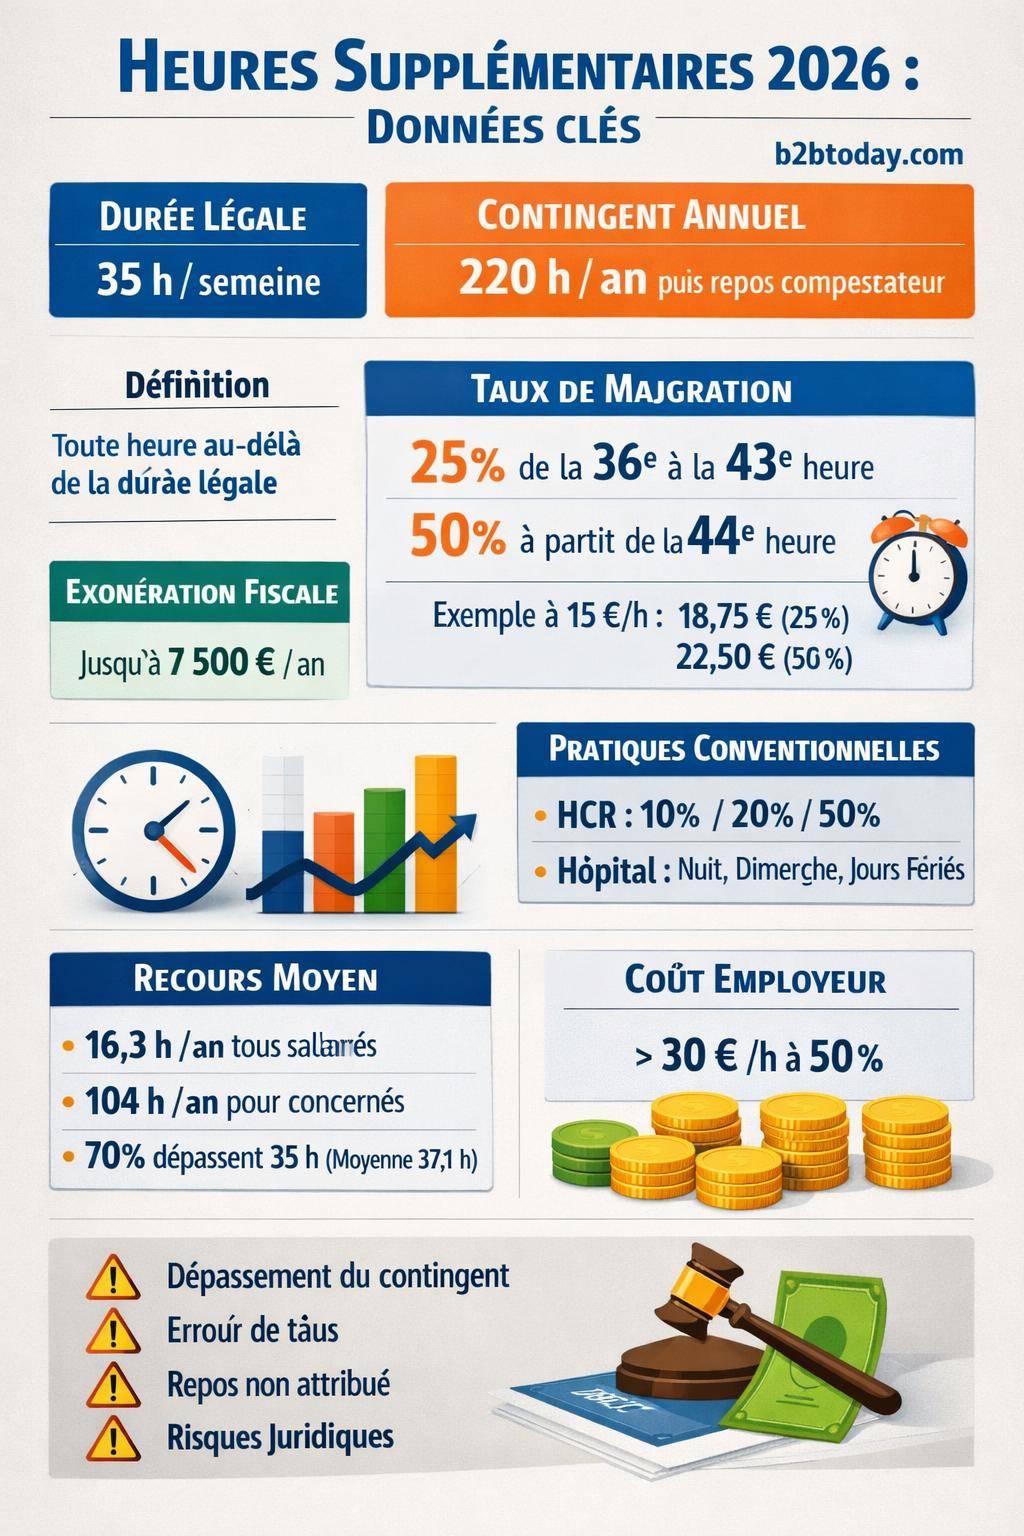
En 2026, le régime des heures supplémentaires repose toujours sur la durée légale hebdomadaire de 35 heures. Chaque heure effectuée au-delà constitue une heure supplémentaire soumise à majoration salariale, sauf aménagement du temps de travail spécifique ou convention particulière. Ce cadre s’applique à la quasi-totalité des salariés à temps plein, hors dispositifs de forfait jours et catégories expressément exclues.
Le Code du travail fixe une architecture commune : durée légale, majoration minimale, contingent annuel et repos compensateur. Les conventions collectives et accords d’entreprise viennent ensuite affiner, améliorer ou préciser ces règles, sans jamais aller en dessous d’un seuil minimal en matière de majoration.
Durée légale et définition de l’heure supplémentaire
Une heure supplémentaire correspond à toute heure de travail accomplie à la demande de l’employeur au-delà de 35 heures par semaine pour un salarié à temps plein. Cette définition sert de référence à la fois pour la rémunération, le calcul des majorations et l’ouverture des droits à repos compensateur.
Certains aménagements du temps de travail (annualisation, modulation, cycles) modifient l’appréciation de cette durée. Dans ces cas, le seuil déclencheur n’est plus forcément 35 heures hebdomadaires strictes, mais le dépassement de la durée moyenne prévue sur la période de référence. L’obligation de majoration et d’enregistrement des heures accomplies reste néanmoins intégrale.
Contingent annuel d’heures supplémentaires
En 2026, le contingent annuel de référence demeure de 220 heures par salarié et par an, sauf disposition conventionnelle différente. Cela signifie que l’employeur peut demander à un salarié d’effectuer jusqu’à 220 heures supplémentaires sur l’année sans devoir mettre en place systématiquement des contreparties renforcées, sous réserve de respecter les repos et durées maximales de travail.
Au-delà de ce contingent, les heures supplémentaires demeurent possibles, mais elles ouvrent droit à une contrepartie obligatoire en repos supplémentaire, qui s’ajoute à la rémunération majorée. Le suivi précis de ce contingent devient donc stratégique, autant pour la conformité juridique que pour la gestion de la charge de travail.
Majoration des heures supplémentaires : taux légal applicable en 2026
Le régime légal de majoration en 2026 repose sur deux paliers principaux. Ces taux constituent le socle, sauf accord collectif prévoyant un aménagement, sans descendre sous le minimum légal de 10 %.
Taux légal de 25 % puis 50 %
En l’absence d’accord spécifique, les heures supplémentaires en 2026 sont majorées selon le schéma suivant :
- De la 36e à la 43e heure incluse : majoration de 25 % du taux horaire de base.
- À partir de la 44e heure : majoration de 50 % du taux horaire de base.
Ce barème s’applique semaine par semaine. Une semaine à 42 heures comprendra 7 heures supplémentaires au taux de 25 %. Une semaine à 45 heures comportera 8 heures à 25 % et 2 heures à 50 %. Le détail du décompte reste déterminant, notamment pour les bulletins de paie et les contrôles de l’inspection du travail.
Pour concrétiser, prenons l’exemple d’un salaire horaire de 15 €. Le taux majoré ressort à :
- 15 € x 1,25 = 18,75 € par heure au taux de 25 %.
- 15 € x 1,50 = 22,50 € par heure au taux de 50 %.
Ces montants bruts influencent directement le calcul du salaire brut et du salaire net en fin de mois. L’exactitude des taux appliqués conditionne la régularité de la paie et la crédibilité de l’employeur aux yeux des salariés.
Minimum légal de majoration : 10 %
La loi autorise les accords de branche, d’entreprise ou d’établissement à aménager les taux de majoration des heures supplémentaires. Toutefois, ces accords ne peuvent pas descendre en dessous d’un minimum légal de 10 % de majoration.
Un accord peut ainsi prévoir un taux unique de 15 %, 20 % ou 30 % pour toutes les heures supplémentaires, ou des tranches différentes de celles du Code du travail. L’essentiel reste de respecter cette borne de 10 % et d’assurer une rémunération plus favorable que le simple taux horaire de base.
« La majoration des heures supplémentaires ne peut être inférieure à 10 % du salaire horaire. »
– Principe général du Code du travail
Dans la pratique, de nombreuses conventions collectives prévoient des taux supérieurs aux minima légaux, parfois dès la première heure effectuée au-delà de la durée contractuelle. Ces règles viennent se cumuler avec les dispositifs fiscaux et sociaux propres aux heures supplémentaires.
Heures supplémentaires et exonération fiscale en 2026
Les heures supplémentaires bénéficient en 2026 d’un régime fiscal spécifique. Cette caractéristique les distingue des autres éléments de rémunération et influence la stratégie de rémunération globale, en particulier pour les salariés proches de leur plafond d’imposition.
Plafond d’exonération : 7 500 € par an
Les rémunérations liées aux heures supplémentaires sont exonérées d’impôt sur le revenu dans la limite de 7 500 € par an par salarié. Ce plafond englobe :
- le montant des heures supplémentaires rémunérées au taux horaire de base,
- les majorations associées aux heures supplémentaires,
- les heures complémentaires des salariés à temps partiel, lorsqu’elles entrent dans le dispositif.
Au-delà de ce seuil, les montants supplémentaires se réintègrent dans le revenu imposable classique. L’exonération fiscale renforce l’intérêt financier des heures supplémentaires pour de nombreux salariés, notamment ceux dont la rémunération se situe sous ou proche des seuils de changement de tranche.
Pour évaluer l’impact concret sur le revenu disponible, une simulation de passage du brut au net intégrant l’exonération des heures supplémentaires offre un aperçu fiable du gain réel en fin de mois.
Coût budgétaire et pistes d’évolution
Les données récentes avancent un coût estimé inférieur à 150 millions d’euros par an pour une extension universelle de la déduction. Ce niveau reste modéré au regard de l’ensemble des dépenses publiques liées à l’emploi et à la rémunération du travail.
Ce contexte nourrit régulièrement les débats sur l’extension, la réduction ou l’ajustement de ce régime d’exonération. Pour les entreprises, la stabilité des règles facilite la négociation d’accords d’entreprise sur les horaires, les astreintes et le recours structurel aux heures supplémentaires.
Conventions collectives : des taux de majoration spécifiques en 2026
Au-delà du régime légal, les conventions collectives, accords de branche et d’entreprise structurent concrètement la rémunération des heures supplémentaires. En 2026, les pratiquent restent très contrastées selon les secteurs, avec des majorations souvent plus favorables que les 25 % et 50 % de base.
Hôtels, cafés, restaurants (HCR)
La convention collective HCR met en place une grille de majoration progressive distincte du droit commun. Elle tient compte des rythmes d’activité spécifiques, de l’amplitude horaire élevée et de la saisonnalité très marquée.
| Période d’heure | Taux de majoration HCR | Commentaire |
|---|---|---|
| 36e à 39e heure | +10 % | Début des heures supplémentaires avec un taux réduit mais supérieur au minimum légal |
| 39e à 43e heure | +20 % | Taux intermédiaire renforçant la rémunération |
| Au-delà de la 43e heure | +50 % | Alignement sur le taux fort du régime légal |
Ce barème montre que les salariés HCR bénéficient d’une majoration dès la 36e heure, même si le taux reste au départ proche du minimum légal. La progression jusqu’à 50 % après la 43e heure tient compte de l’intensité du travail pendant les pics d’activité.
« Dans les métiers de la restauration, les heures en soirée et le week-end structurent la rémunération annuelle. Les majorations conventionnelles constituent une part non négligeable du revenu. »
– Témoignage d’un salarié de la restauration
Secteur hospitalier : nuit, dimanche et jours fériés
Le secteur hospitalier ne se contente pas du régime légal des heures supplémentaires. Il cumule fréquemment plusieurs types de majorations :
- Majoration de 25 % pour le travail de nuit dans de nombreux établissements,
- majorations spécifiques pour le travail le dimanche,
- majorations particulières ou repos compensateurs pour le travail les jours fériés.
Ces gratifications s’ajoutent parfois à la majoration liée aux heures supplémentaires lorsque le dépassement de l’horaire normal se produit en horaires atypiques. Le salarié perçoit alors une rémunération combinant plusieurs pourcentages, sous réserve des règles de cumul précisées dans les accords locaux.
BTP, Syntec et autres branches
Dans le BTP, la pratique reste largement alignée sur le régime légal général, avec une majoration de 25 % pour les heures 36 à 43 et de 50 % au-delà. Les particularités du secteur se situent davantage sur les indemnités de déplacement, les intempéries et les primes de panier que sur les taux d’heures supplémentaires.
La convention Syntec (ingénierie, informatique, conseil) comporte des règles spécifiques pour les cadres et les ETAM (employés, techniciens et agents de maîtrise). De nombreux salariés relèvent de conventions de forfait, notamment en jours, ce qui modifie le régime des heures supplémentaires en le remplaçant par une logique de temps de travail global annualisé. Les heures supplémentaires au sens strict n’existent alors plus, au profit de mécanismes distincts (sujétions, dépassements exceptionnels, repos supplémentaires).
Dans d’autres branches, des taux plus avantageux apparaissent, parfois dès la première heure au-delà de la durée contractuelle. certains accords prévoient par exemple des majorations de 20 % ou 30 % pour toutes les heures accomplies au-delà des 35 heures, sans différenciation entre 36e et 43e heures.
Calcul concret de la rémunération des heures supplémentaires en 2026
Pour appliquer correctement les taux de majoration en 2026, une méthode de calcul rigoureuse s’impose. Le processus suit une logique en plusieurs étapes : décompter les heures, déterminer le taux, calculer le montant brut, puis ajouter l’impact fiscal.
Étapes de calcul d’une heure supplémentaire
Le calcul d’une heure supplémentaire s’effectue en quatre temps :
- Identifier la durée de travail hebdomadaire réelle du salarié.
- Déterminer le nombre d’heures au-delà de 35 heures (ou au-delà du seuil conventionnel).
- Appliquer le taux de majoration approprié (10 %, 20 %, 25 %, 50 % ou autre) selon la tranche.
- Calculer le montant brut de chaque heure supplémentaire, puis cumuler sur le mois.
Par exemple, pour un salarié à 15 € brut de l’heure travaillant 42 heures sur une semaine, avec les taux légaux :
- Durée légale : 35 heures.
- Heures supplémentaires : 7 heures.
- Taux de majoration : 25 % pour chaque heure.
- Montant d’une heure supplémentaire : 18,75 €.
- Montant hebdomadaire des heures supplémentaires : 7 x 18,75 € = 131,25 € brut.
Sur le mois, les heures supplémentaires s’additionnent. Le total brut majoré s’ajoute ensuite au salaire mensuel de base, puis subit les cotisations sociales et intègre l’exonération fiscale dans la limite de 7 500 € par an.
Tableau de synthèse des taux usuels en 2026
| Situation | Taux de majoration | Base juridique ou conventionnelle |
|---|---|---|
| 36e à 43e heure (régime légal) | +25 % | Code du travail, hors accord dérogatoire |
| À partir de la 44e heure (régime légal) | +50 % | Code du travail |
| Accord collectif dérogatoire | Minimum +10 % | Accord de branche ou d’entreprise |
| HCR, 36e à 39e heure | +10 % | Convention collective HCR |
| HCR, 39e à 43e heure | +20 % | Convention collective HCR |
| HCR, au-delà de la 43e heure | +50 % | Convention collective HCR |
| Travail de nuit à l’hôpital | +25 % (cas fréquent) | Accords secteur hospitalier |
Ce tableau sert de repère général. Les accords d’entreprise peuvent toutefois ajuster ces taux et introduire des modalités propres. La lecture combinée du contrat de travail, de la convention collective applicable et des accords internes reste donc déterminante.
Taux de majoration et organisation du temps de travail
La question du taux à appliquer ne se limite pas au bulletin de paie. Elle influence aussi la politique RH, la gestion des plannings et les choix entre recrutement, intérim et heures supplémentaires. Les chiffres de 2026 illustrent cette dimension organisationnelle.
Niveau réel de recours aux heures supplémentaires
Les données disponibles indiquent qu’en moyenne, les salariés à temps complet (hors forfait jours) effectuent environ 16,3 heures supplémentaires par an lorsqu’on rapporte cela à l’ensemble des salariés, toutes situations confondues. Ce volume affiche une baisse d’environ 1,2 % sur la période récente.
Pour les seuls salariés effectivement concernés par les heures supplémentaires rémunérées, la moyenne atteint environ 104 heures par an. La réalité quotidienne montre donc une utilisation concentrée sur certains postes, métiers ou périodes, plutôt qu’une généralisation uniforme à tous les salariés.
Par ailleurs, près de 70 % des salariés dépassent les 35 heures hebdomadaires, avec une moyenne de 37,1 heures par semaine pour ceux qui vont au-delà de la durée légale. Ces chiffres signalent un recours très courant aux dépassements d’horaires, qu’ils soient rémunérés en heures supplémentaires ou compensés autrement.
Arbitrages RH : heures supplémentaires, repos et embauches
Le choix du taux de majoration et le niveau de recours aux heures supplémentaires influencent directement la stratégie RH. Un recours intensif aux heures au taux de 50 % génère un coût élevé par heure supplémentaire. Dans certains cas, ce coût se rapproche, voire dépasse, le coût d’un recrutement supplémentaire une fois intégrées les charges sociales.
Les employeurs doivent arbitrer entre plusieurs leviers :
- augmentation ponctuelle des heures supplémentaires,
- recours à l’intérim ou à la sous-traitance,
- embauche en CDI ou CDD,
- mise en place de repos compensateurs plus larges.
Pour les salariés, la combinaison entre majoration salariale, repos et éventuel temps de trajet incite à choisir, selon les profils, entre optimisation du revenu et préservation de l’équilibre vie privée / vie professionnelle. Les taux de majoration deviennent alors un levier de négociation directe avec l’entreprise.
Cas pratiques : quel taux de majoration appliquer en 2026 ?
Différents scénarios illustrent la manière d’appliquer les taux de majoration en 2026. Ces exemples permettent de passer de la règle théorique au cas concret.
Salarié en régime légal sans accord d’entreprise
Un salarié d’une PME, soumis au droit commun, perçoit 15 € brut de l’heure et travaille 45 heures sur une semaine. En l’absence d’accord dérogatoire :
- Heures normales : 35.
- Heures supplémentaires au taux de 25 % : de la 36e à la 43e, soit 8 heures.
- Heures supplémentaires au taux de 50 % : 2 heures (44e et 45e).
Le calcul se présente ainsi :
- 8 heures x 18,75 € = 150 €.
- 2 heures x 22,50 € = 45 €.
- Total heures supplémentaires : 195 € brut pour la semaine.
Sur l’année, ce salarié verra une partie significative de ces montants exonérée d’impôt sur le revenu, dans la limite de 7 500 € au total. Le bulletin de paie doit détailler distinctement les lignes « heures supplémentaires à 25 % » et « heures supplémentaires à 50 % ».
Salarié HCR avec grille conventionnelle
Une serveuse relevant de la convention HCR, payée 12 € brut de l’heure, effectue 41 heures dans la semaine. La convention prévoit un taux de 10 %, puis 20 %, puis 50 % au-delà de 43 heures.
Le calcul se déroule de la manière suivante :
- Heures 36 à 39 : 4 heures à +10 %, soit 4 x 13,20 € = 52,80 €.
- Heures 40 à 41 : 2 heures à +20 %, soit 2 x 14,40 € = 28,80 €.
- Aucune heure au-delà de la 43e cette semaine.
Le total des heures supplémentaires majorées ressort à 81,60 € brut pour la semaine, en plus des 35 heures normales. En cumul annuel, ces montants entrent dans le calcul du plafond de 7 500 € d’exonération fiscale.
Salarié en temps partiel augmentant son temps de travail
Pour un salarié à temps partiel, les heures effectuées au-delà de la durée contractuelle se classent en deux catégories :
- Heures complémentaires : au-delà de la durée prévue au contrat, mais en deçà de la durée légale de 35 heures.
- Heures supplémentaires : au-delà de 35 heures hebdomadaires.
Les heures complémentaires disposent de règles de majoration propres (souvent à partir de 10 % au-delà d’un certain quota). Une fois le seuil de 35 heures franchi, elles deviennent des heures supplémentaires à part entière, avec application des taux de 25 % puis 50 % ou des taux conventionnels. Ces heures entrent également dans le calcul de l’exonération fiscale, au même titre que les heures supplémentaires des temps pleins.
Heures supplémentaires, charges sociales et salaire net en 2026
La majoration des heures supplémentaires agit sur le salaire brut, mais la réflexion doit aller plus loin : impact sur le coût total pour l’employeur, sur les cotisations et sur le salaire net versé au salarié.
Effet des majorations sur le coût employeur
Chaque heure supplémentaire majorée comporte :
- le taux horaire de base du salarié,
- la majoration (25 %, 50 % ou autre),
- les cotisations patronales appliquées sur ce montant.
Par exemple, une heure à 15 € majorée à 50 % porte le salaire brut à 22,50 €. En ajoutant les cotisations patronales, le coût réel peut aisément dépasser 30 € par heure selon le niveau de charges. Ce constat incite de nombreux employeurs à équilibrer recours aux heures supplémentaires, embauche, intérim et organisation des plannings.
Pour piloter ce coût, il est utile de comparer régulièrement, à effectif constant, le volume d’heures supplémentaires facturé par les managers avec le coût d’un poste supplémentaire sur l’année. Ce rapprochement met en lumière les situations où un renfort en CDI devient plus rationnel.
Passage du brut au net pour le salarié
Pour le salarié, la question centrale concerne le revenu réellement perçu en fin de mois. Les heures supplémentaires majorées subissent les cotisations salariales, mais bénéficient d’un traitement favorable sur le plan de l’impôt sur le revenu, tant que le plafond de 7 500 € n’est pas dépassé.
Un calcul précis nécessite d’intégrer :
- le taux de cotisations applicable sur le salaire brut,
- la part d’heures supplémentaires exonérée d’impôt,
- l’effet éventuel sur les prestations (primes, aides, etc.).
Pour modéliser ce passage du brut au net, l’utilisation d’un simulateur de conversion salaire brut / net intégrant les heures supplémentaires se révèle particulièrement efficace. Le salarié dispose alors d’une vision claire de l’intérêt financier de chaque heure effectuée au-delà de la durée légale.
Heures supplémentaires, repos compensateur et risques juridiques
Appliquer le bon taux de majoration ne suffit pas pour sécuriser juridiquement la gestion des heures supplémentaires. La question du repos compensateur, du respect des durées maximales de travail et de la traçabilité des heures effectuées forme un ensemble indissociable.
Repos compensateur légal et au-delà du contingent
Les heures supplémentaires génèrent, dans certains cas, un repos compensateur de remplacement au lieu du paiement, si un accord le prévoit et si le salarié donne son accord lorsqu’il est requis. Ce repos peut venir compléter, voire remplacer, la rémunération majorée, sous réserve de respecter les règles légales et conventionnelles.
Au-delà du contingent annuel de 220 heures, les heures supplémentaires ouvrent droit à une contrepartie obligatoire en repos supplémentaire, qui s’ajoute à la rémunération. Le volume de ce repos dépend de la taille de l’entreprise et des accords en vigueur. La non-attribution de ce repos expose l’employeur à des rappels et des dommages-intérêts.
« En cas de dépassement du contingent annuel d’heures supplémentaires, le salarié bénéficie d’une contrepartie obligatoire en repos. »
– Principe du Code du travail
Contentieux fréquents autour des heures supplémentaires
Les litiges portant sur les heures supplémentaires se concentrent sur plusieurs points :
- absence de décompte fiable des heures réelles,
- non-respect du contingent annuel,
- application de taux de majoration inférieurs à ceux de la convention,
- non-versement du repos compensateur dû,
- travail dissimulé en cas de sous-déclaration des heures.
En cas de contentieux, le salarié doit présenter des éléments précis quant aux horaires réellement effectués (tableaux, mails, plannings, relevés d’accès). L’employeur doit ensuite répondre en produisant ses propres décomptes. Le juge apprécie alors la crédibilité des pièces et peut reconstituer les heures supplémentaires dues sur plusieurs années.
Majoration des heures supplémentaires et stratégies individuelles
En 2026, la manière d’utiliser les heures supplémentaires et leurs majorations varie fortement d’un salarié à l’autre. Certains cherchent à optimiser le revenu, d’autres priorisent le temps libre. Le cadre légal et conventionnel laisse une marge d’adaptation aux situations personnelles.
Optimiser ses heures supplémentaires en tant que salarié
Un salarié souhaitant augmenter son revenu par les heures supplémentaires peut s’organiser de manière structurée :
- analyser les taux de majoration prévus par sa convention,
- évaluer l’impact fiscal jusqu’au plafond de 7 500 € exonérés,
- discuter avec son manager de la répartition des heures sur l’année,
- tenir à jour un suivi personnel des heures effectuées.
Ce suivi permet de repérer les périodes où les taux de 50 % s’appliquent et où le gain par heure devient plus significatif, sans perdre de vue l’équilibre vie personnelle / vie professionnelle. Les salariés à temps partiel peuvent aussi arbitrer entre augmentation du temps contractuel et recours aux heures complémentaires ou supplémentaires.
Anticiper les effets sur la défiscalisation
L’exonération fiscale des heures supplémentaires influence la stratégie de fin d’année. Un salarié proche du plafond de 7 500 € peut réfléchir à la pertinence d’accepter de nouvelles heures supplémentaires, en tenant compte :
- du passage éventuel au-delà du plafond,
- de l’impact sur son taux moyen d’imposition,
- des alternatives possibles (repos, récupération, RTT).
Pour éclairer cette réflexion, une simulation personnalisée de défiscalisation des heures supplémentaires apporte un repère utile. Elle met en évidence le gain net réel par heure supplémentaire en fonction du niveau de rémunération et de la situation familiale.
Enjeux économiques et sociaux de la majoration des heures supplémentaires
La question du taux de majoration des heures supplémentaires en 2026 dépasse le simple cadre juridique. Elle participe aux débats économiques et sociaux sur la durée du travail, le pouvoir d’achat et la compétitivité des entreprises.
Impact sur le pouvoir d’achat
Pour de nombreux salariés, les heures supplémentaires majorées représentent une part significative du revenu annuel disponible. Couplées à l’exonération fiscale de 7 500 €, elles renforcent la rémunération sans nécessairement entraîner une hausse de la durée contractuelle du travail.
Dans certains secteurs, ces heures et leurs majorations constituent même un élément structurel du salaire, notamment dans l’hôtellerie-restauration, la sécurité, l’hospitalier ou la logistique. Une modification des taux de majoration impacterait directement le pouvoir d’achat dans ces métiers.
Effets sur l’emploi et la compétitivité
Pour les entreprises, la majoration des heures supplémentaires représente un outil d’adaptation à la conjoncture. En période de pic d’activité, augmenter ponctuellement le temps de travail des salariés en place revient parfois moins coûteux et plus réactif que lancer un recrutement ou former un nouveau collaborateur.
À l’inverse, un recours systématique aux heures supplémentaires au taux de 50 % peut freiner la création de postes durables. La question du taux à appliquer en 2026 s’inscrit donc au croisement des enjeux de flexibilité, d’emploi et de qualité de vie au travail. Les partenaires sociaux ajustent régulièrement les conventions collectives pour tenir compte de ces paramètres.
Au final, la majoration des heures supplémentaires en 2026 s’analyse à la fois comme un mécanisme de rémunération, un signal économique et un instrument de régulation sociale. La maîtrise précise des taux légaux, conventionnels et fiscaux permet d’en faire un outil cohérent, lisible et accepté par l’ensemble des acteurs.









