
Un virement bancaire peut arriver à 8h, 14h ou 23h… et parfois seulement le lendemain. Entre virements instantanés, virements SEPA classiques, week-ends, jours fériés et horaires de « cut-off », les règles changent selon les banques et les situations. Comprendre jusqu’à quelle heure un virement peut être reçu évite bien des inquiétudes devant un compte qui n’affiche toujours rien.
Ce guide détaille les horaires de réception d’un virement en France, les différences entre jours ouvrés et non ouvrés, les effets des jours fériés 2026, ainsi que l’impact des virements instantanés désormais gratuits. Tu vas voir que derrière une question simple se cache une mécanique bancaire structurée, avec ses contraintes techniques et réglementaires.
| Type de virement | Heure limite habituelle | Délai de réception | À savoir |
|---|---|---|---|
| Virement SEPA classique | Entre 11h et 15h selon la banque | 1 jour ouvré | Les virements émis après l’heure limite partent le jour suivant. |
| Virement instantané | Aucune limite | Moins de 10 secondes | Disponible 24/7, même les jours fériés. |
| Virement entre comptes d’une même banque | Jusqu’à la fermeture de la banque | Quasi-immédiat | Souvent traité en temps réel. |
| Virement international | Variable selon le pays | 2 à 5 jours ouvrés | Des frais peuvent s’appliquer et rallonger le délai. |
Jusqu’à quelle heure peut-on recevoir un virement bancaire en France ?
En France, un compte peut recevoir un virement bancaire techniquement à n’importe quel moment de la journée. La limite d’horaire dépend surtout du type de virement et des systèmes de traitement interbancaire utilisés.
Deux grands cas coexistent :
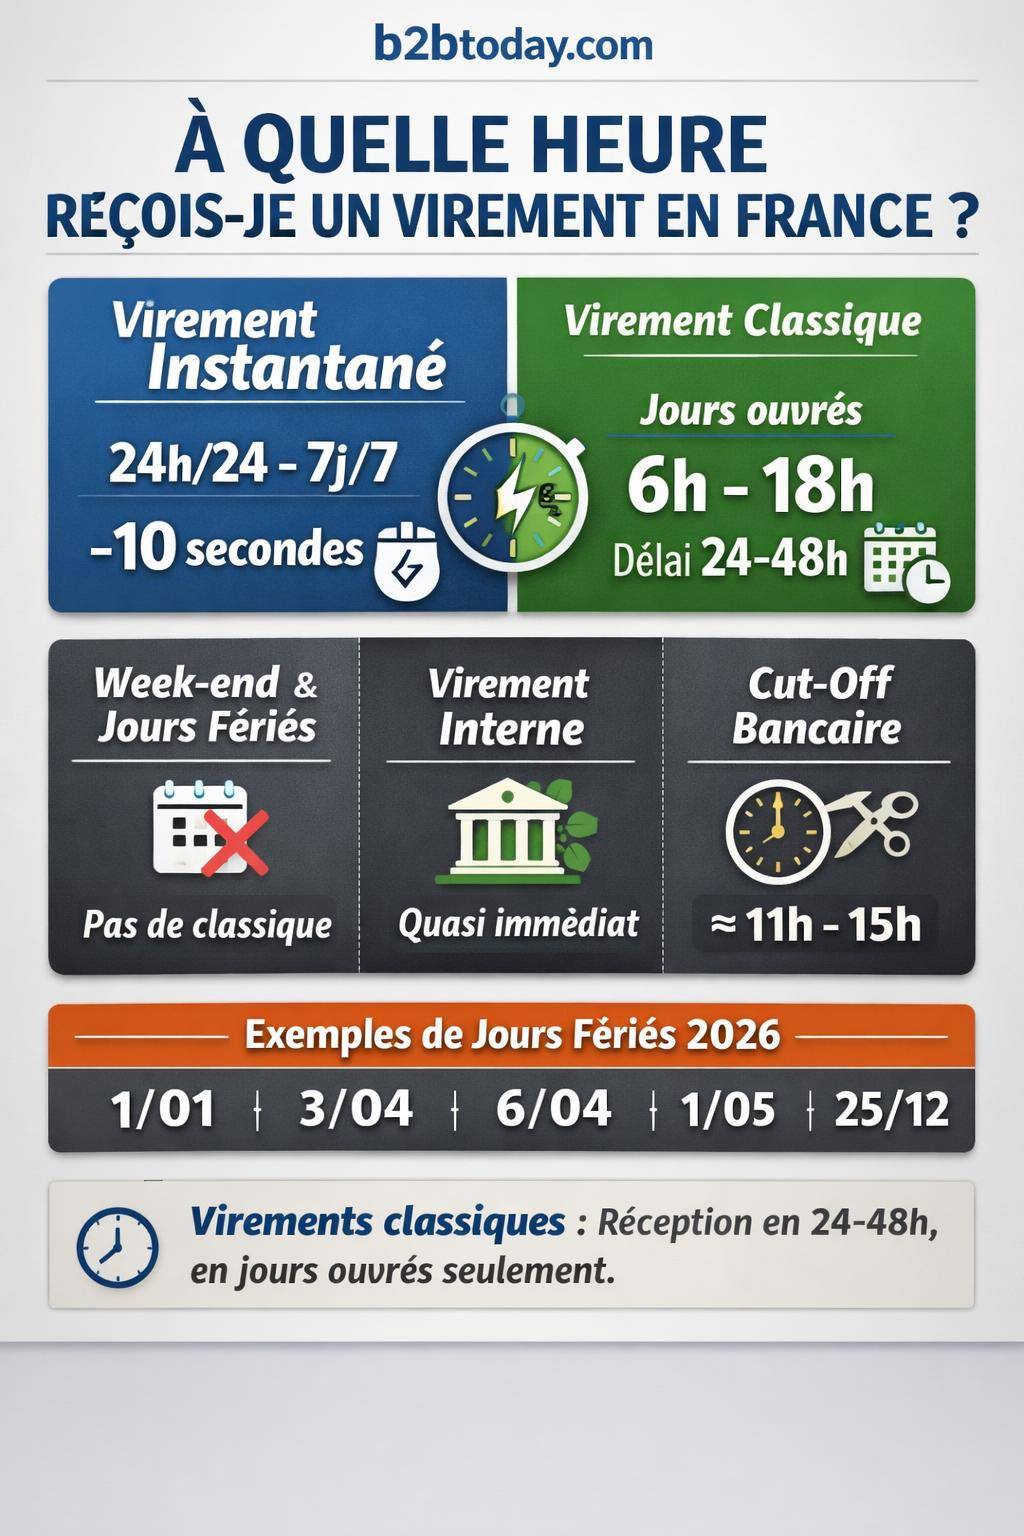
- Virement SEPA instantané : arrivée en quelques secondes, 24h/24 et 7j/7, y compris nuits, week-ends et jours fériés.
- Virement SEPA classique : crédité uniquement lors des cycles de compensation en jours ouvrés, avec des horaires d’alimentation du compte qui varient selon chaque banque.
Pour savoir jusqu’à quelle heure un virement peut être reçu, il faut donc distinguer : instantané ou classique, même banque ou banque différente, jour ouvré ou non, et tenir compte des horaires internes (le fameux « cut-off »).
Virement instantané : réception possible 24h/24, 7j/7
Le virement instantané SEPA repose sur une infrastructure européenne spécifique (SCT Inst). Le principe est simple : la banque de l’émetteur et celle du bénéficiaire dialoguent en temps réel, et le compte est crédité en moins de 10 secondes.
Les caractéristiques clés fournies par les données disponibles :
- Délai d’exécution : moins de 10 secondes dans la grande majorité des cas.
- Disponibilité : 24h/24, 7j/7, 365 jours par an, sans interruption.
- Tarification : virements instantanés gratuits depuis le 9 janvier 2025 pour les opérations en euros dans la zone SEPA.
Concrètement, un virement instantané peut donc être reçu :
- à 3h du matin un dimanche,
- le 25 décembre en milieu de journée,
- un 1er mai ou un 15 août,
- un soir de semaine à 23h58.
Le compte de réception est crédité sans attendre le « prochain jour ouvré ». Aucun batch nocturne, aucune opération de chambre de compensation ne bloque le flux. La seule condition : les deux banques doivent supporter le virement instantané et l’émetteur doit choisir ce mode de virement.
Limites concrètes du virement instantané
Malgré sa disponibilité en continu, le virement instantané n’est pas automatique. Plusieurs limites existent :
- Plafond de montant : chaque banque fixe un plafond (par jour, par opération, par bénéficiaire).
- Banque non compatible : si la banque d’arrivée n’accepte pas les virements instantanés, l’ordre bascule parfois en virement classique.
- Maintenance technique : des fenêtres de maintenance nocturnes, rarement annoncées en détail, peuvent bloquer temporairement ce mode.
Pour un besoin précis sur l’horaire de réception, le virement instantané reste le mode le plus prévisible : quand l’ordre est validé, l’argent s’affiche en général dans la foulée sur le compte bénéficiaire.
Virement SEPA classique : réception en journée et en jours ouvrés
Le virement SEPA classique repose sur un schéma structuré : émission par la banque de départ, passage par les systèmes de compensation interbancaire (type STEP2, Target2, etc.), puis crédit sur le compte d’arrivée. Ce circuit induit un délai et des horaires de traitement.
Les informations disponibles indiquent :
- Délai d’exécution usuel : 24 à 48 heures ouvrées pour un virement SEPA en euros.
- Disponibilité : les week-ends ne sont pas traités. Les opérations se traitent en jours ouvrés bancaires.
Dans la pratique, un virement SEPA classique est crédité :
- en général entre le matin et la fin d’après-midi sur le jour ouvré où il est reçu par la banque du bénéficiaire,
- parfois en plusieurs vagues dans la journée selon l’organisation interne.
Les banques ne publient pas toutes leurs horaires internes. Les données disponibles confirment même une absence d’information chiffrée sur les délais moyens interbancaires détaillés par banque ou par jour de la semaine. Pour une vision statistique fine, les rapports individuels des banques ou certains documents de la BCE doivent être consultés au cas par cas.
Exemple concret de réception d’un virement SEPA classique
Imagine un virement émis depuis la Banque A vers la Banque B, toutes deux en France, un mardi matin :
- ordre validé à 9h par l’émetteur,
- transmission aux systèmes interbancaires dans la matinée,
- réception par la banque B dans l’après-midi,
- crédit sur le compte du bénéficiaire en fin de matinée ou d’après-midi du lendemain au plus tard, selon les cycles internes.
Le bénéficiaire pourra donc voir le virement affiché sur son compte à 8h30 comme à 16h, en fonction des horaires de mise à jour des écritures de sa banque.
Horaires de cut-off : jusqu’à quelle heure un virement part pour être reçu le jour même ?
L’« heure de cut-off » désigne l’heure limite d’émission au-delà de laquelle un virement est considéré comme émis le jour ouvré suivant. Cette notion concerne surtout la banque de l’émetteur, mais elle influence directement le jour de réception.
Les données recueillies indiquent clairement :
- Le cut-off n’est pas standardisé en France.
- Les horaires varient selon chaque banque, parfois même selon le canal (agence, appli mobile, interface pro).
- Des exemples évoquent un cut-off autour de 14h30 pour certaines banques, mais sans donnée officielle unifiée.
« Le cut-off horaire est fixé librement par chaque établissement. Il n’existe pas de règle unique au niveau national imposant une heure standard. »
En pratique, cela signifie :
- un virement validé à 11h peut être pris en compte le jour même,
- un virement validé à 17h passe souvent sur le prochain jour ouvré,
- selon la banque, la limite peut se situer à 11h30, 14h, 15h ou plus tard.
Pour savoir jusqu’à quelle heure un virement peut être reçu le jour même, l’émetteur doit donc vérifier l’heure limite de sa propre banque. Le bénéficiaire, lui, n’a pas la main sur ce paramètre.
Jusqu’à quelle heure un virement peut-il être reçu selon les jours de la semaine ?
Les jours de la semaine influencent fortement l’horaire de réception, surtout pour les virements SEPA classiques. Les systèmes interbancaires fonctionnent en jours ouvrés bancaires, généralement du lundi au vendredi, hors jours fériés.
Réception d’un virement en semaine (lundi à vendredi)
Sur un jour ouvré, un compte peut être crédité plusieurs fois dans la journée. Chaque banque définit ses propres cycles de mise à jour :
- une première vague de crédits tôt le matin (entre 6h et 9h),
- puis des mises à jour en milieu de journée,
- parfois une vague de fin d’après-midi, avant la clôture des systèmes.
Un virement reçu par la banque du bénéficiaire en fin de matinée peut donc s’afficher :
- vers la mi-journée,
- ou en fin d’après-midi,
- plus rarement le lendemain matin si la banque centralise certains flux.
L’horaire maximal de réception en semaine pour un virement classique se situe généralement en fin de journée ouvrée. Le soir, après la dernière mise à jour, les nouveaux virements attendent le cycle du lendemain.
Pour approfondir la logique d’horaires journaliers, un article spécifique sur l’heure de réception d’un virement détaille les cas fréquents et les créneaux observés selon les banques.
Réception d’un virement le vendredi : impact sur le week-end
Le vendredi est un jour particulier, car il précède deux jours sans traitement pour les virements SEPA classiques. La question fréquente : un virement réalisé le vendredi sera-t-il reçu avant le week-end ?
Plusieurs scénarios existent :
- Virement instantané : réception immédiate, y compris tard le soir.
- Virement SEPA classique avant le cut-off : crédit possible le jour même (vendredi) ou le lundi suivant selon la banque.
- Virement SEPA classique après le cut-off : traité comme émis le lundi, réception souvent le lundi ou le mardi.
La problématique est suffisamment fréquente pour mériter un contenu dédié. Un guide complémentaire sur le sujet virement fait le vendredi, reçu quand ? précise les scénarios réalistes.
Réception d’un virement le week-end et les jours fériés
Le week-end et les jours fériés, la plupart des systèmes de compensation interbancaire pour les virements SEPA classiques ne traitent pas de nouveaux flux. En revanche, les systèmes dédiés aux virements instantanés restent actifs en continu.
Virement classique et week-end
Un virement SEPA classique ne se voit pas traité entre banques le samedi et le dimanche, même si l’ordre a été donné en ligne ces jours-là. Dans la pratique :
- un virement émis le vendredi après le cut-off est réellement pris en charge le lundi,
- un virement initié le samedi est considéré comme émis le lundi,
- le compte du bénéficiaire se crédite alors le lundi ou le mardi.
L’horaire de réception observable sur le compte sera donc un horaire de jour ouvré, en général dans la matinée ou au cours de la journée du lundi ou du mardi suivant.
Virement instantané et week-end
À l’opposé, un virement instantané fonctionne sans pause :
- émis le samedi à 7h : reçu à 7h00 et quelques secondes,
- émis le dimanche à 23h : reçu le dimanche à 23h et quelques secondes,
- émis un jour férié national : même délai, aucune différence.
« Les virements instantanés restent exécutés en continu, y compris les week-ends et jours fériés. Ils ne dépendent pas du calendrier des jours ouvrés bancaires classiques. »
Pour un besoin précis pendant le week-end (réservation de logement, remboursement entre proches, avance de fonds), le virement instantané garantit un horaire de réception quasi immédiat, quel que soit le jour du calendrier.
Jours fériés 2026 : impact sur l’horaire de réception d’un virement
Les jours fériés entraînent une suspension des traitements interbancaires pour les virements SEPA classiques. Les données communiquées mentionnent des jours de fermeture 2026 spécifiques pour certains systèmes :
- 1 janvier 2026
- 3 avril 2026
- 6 avril 2026
- 1 mai 2026
- 25 décembre 2026
Sur ces dates, les traitements interbancaires classiques n’opèrent pas. Concrètement :
- un virement SEPA classique émis la veille en fin de journée peut être reporté au jour ouvré suivant,
- un virement émis ce jour-là en ligne est enregistré, mais réellement traité le prochain jour ouvré,
- l’horaire de réception visible sur le compte glisse donc au lundi ou au lendemain du jour férié.
À l’inverse, les virements instantanés ne sont pas concernés par cette fermeture et restent exécutés normalement, à toute heure.
Virement interne ou interbancaire : des horaires parfois très différents
Un autre critère influence l’horaire de réception : le virement reste-t-il dans la même banque ou passe-t-il par une banque différente ?
Virement interne (même banque)
Un virement interne concerne deux comptes tenus par le même établissement :
- comptes d’un même client,
- ou comptes de deux clients de la même banque.
Dans ce cas, il n’y a pas de passage par les systèmes de compensation interbancaire. La banque effectue un simple jeu d’écritures comptables interne. En général :
- le crédit est quasi immédiat, même en dehors des horaires classiques,
- les restrictions de jours fériés et de week-ends sont souvent plus souples,
- l’horaire de réception peut s’étendre tard en soirée selon les systèmes internes.
Certains établissements créditent même les virements internes en temps réel, 24h/24, sans distinction de jour.
Virement interbancaire (banque différente)
Un virement interbancaire implique au moins deux établissements. Le circuit s’allonge :
- banque de l’émetteur,
- systèmes interbancaires,
- banque du bénéficiaire.
L’horaire de réception dépend alors :
- de l’heure d’émission par l’émetteur,
- des cycles de compensation dans la journée,
- des horaires de crédit sur le compte par la banque d’arrivée.
C’est dans ces situations que l’on observe des virements reçus en fin de matinée, en milieu d’après-midi, voire le lendemain matin en fonction des calendriers et des cut-offs.
Tableau récapitulatif : jusqu’à quelle heure un virement peut-il être reçu ?
Le tableau suivant synthétise les comportements typiques selon le type de virement, le jour et la plage horaire.
| Type de virement | Jour | Plage horaire possible de réception | Remarques |
|---|---|---|---|
| SEPA instantané | Lundi à dimanche, jours fériés compris | 00h00 – 23h59 | Crédit en moins de 10 secondes, 24h/24, 7j/7, 365 j/an. |
| SEPA classique interbancaire | Lundi à vendredi (jours ouvrés) | En général 6h – 18h | Horaires variables selon la banque, plusieurs vagues de traitement dans la journée. |
| SEPA classique interbancaire | Week-end | Pas de nouvelle réception | Les virements apparaissent le lundi ou mardi suivant. |
| SEPA classique interbancaire | Jours fériés listés (1/01, 3/04, 6/04, 1/05, 25/12 2026) | Pas de traitement classique ce jour-là | Décalage au jour ouvré suivant pour l’affichage sur le compte. |
| Virement interne (même banque) | Lundi à dimanche | Souvent 00h00 – 23h59 | Traitement purement interne, parfois en temps réel selon la banque. |
Pourquoi l’horaire exact de réception reste difficile à prévoir à la minute près
Malgré tous ces repères, prévoir l’heure exacte d’arrivée d’un virement à la minute près reste délicat. Les données disponibles rappellent une réalité : il n’existe pas d’information chiffrée publique détaillant les délais moyens interbancaires par banque ou par jour de la semaine.
Les raisons :
- chaque banque paramètre ses propres horaires de cut-off,
- les cycles de mise à jour internes varient d’un établissement à l’autre,
- les systèmes de compensation peuvent suivre des calendriers et des créneaux techniques différents.
« Pour obtenir des statistiques précises par établissement, il faut consulter les rapports individuels des banques ou certains documents publiés par les autorités comme la BCE. »
En pratique, l’utilisateur dispose donc de fourchettes horaires et de délais habituels, mais pas d’horloge parfaitement synchronisée entre toutes les banques.
- émettre le virement SEPA classique au moins 48 h ouvrées avant la date visée,
- ou utiliser un virement instantané lorsque le contexte le permet,
- vérifier auprès de sa banque ses propres horaires de cut-off.
Questions fréquentes autour de l’horaire de réception d’un virement
Un virement peut-il arriver le soir très tard ?
Oui, pour deux cas :
- virement instantané : arrivée possible à toute heure, y compris très tard,
- virement interne : certaines banques créditent en temps réel, même tard le soir.
Pour un virement SEPA classique interbancaire, la réception en soirée dépend des cycles internes de la banque. La plupart des crédits se produisent en journée.
Si le virement n’est pas arrivé à 18h, dois-je m’inquiéter ?
Pas forcément. Un virement SEPA classique émis la veille peut encore être crédité en fin d’après-midi ou même seulement le lendemain selon les banques, surtout en présence d’un week-end ou d’un jour férié au milieu.
En revanche, si le délai dépasse largement 48 heures ouvrées, un contact avec la banque émettrice et, si besoin, avec la banque réceptrice se justifie pour vérifier :
- le bon IBAN,
- la date d’exécution réelle,
- une éventuelle mise en attente (contrôle de conformité, vérification renforcée).
Comment savoir si un virement est en cours ou réellement crédité ?
Deux éléments sont à surveiller :
- Les opérations à venir : certains espaces clients affichent les virements attendus, avant qu’ils n’impactent le solde.
- Le solde comptable et le solde disponible : un virement reçu modifie le solde, mais certaines banques distinguent encore les opérations en cours de comptabilisation.
En cas de doute sur l’horaire, un relevé de compte détaillé en ligne ou en PDF permet de vérifier la date de valeur et l’heure d’enregistrement lorsque celle-ci est fournie.









