Le virement SEPA international intrigue souvent : transfert en euro, zone élargie, frais théoriquement limités… mais les règles sont précises, les délais variables et les plafonds parfois contraignants. Entre virement classique, instantané et transferts hors zone euro, les différences ne sautent pas toujours aux yeux sur l’interface bancaire.
En coulisse, les banques appliquent pourtant des mécanismes stricts, encadrés par plusieurs règlements européens récents. Comprendre ces rouages change radicalement la façon de gérer un paiement vers un proche, un fournisseur ou un compte à l’étranger. Le fonctionnement réel réserve quelques subtilités qu’il vaut mieux maîtriser avant de cliquer sur « valider ».
| Aspect clé | Ce qu’il faut retenir | Impact pour l’utilisateur |
|---|---|---|
| Zone de couverture | Le SEPA s’étend à 36 pays, incluant l’UE et certains pays hors UE. | Permet d’envoyer de l’argent internationalement tout en restant dans un cadre harmonisé. |
| Frais bancaires | Généralement faibles, mais varient selon les banques et le type de compte. | Possibilité d’envoi peu coûteux, mais important de comparer les tarifs bancaires. |
| Délais de traitement | En général 1 jour ouvrable (SEPA Credit Transfer). | Transferts rapides, utiles pour les paiements récurrents ou urgents. |
| Informations requises | IBAN + BIC du destinataire. | Moins d’erreurs possibles grâce à un format standardisé. |
| Type de transfert | SEPA standard ou SEPA instantané (si disponible). | Possibilité de recevoir l’argent en moins de 10 secondes en SEPA instantané. |
Virement SEPA international : définition claire et cadre général
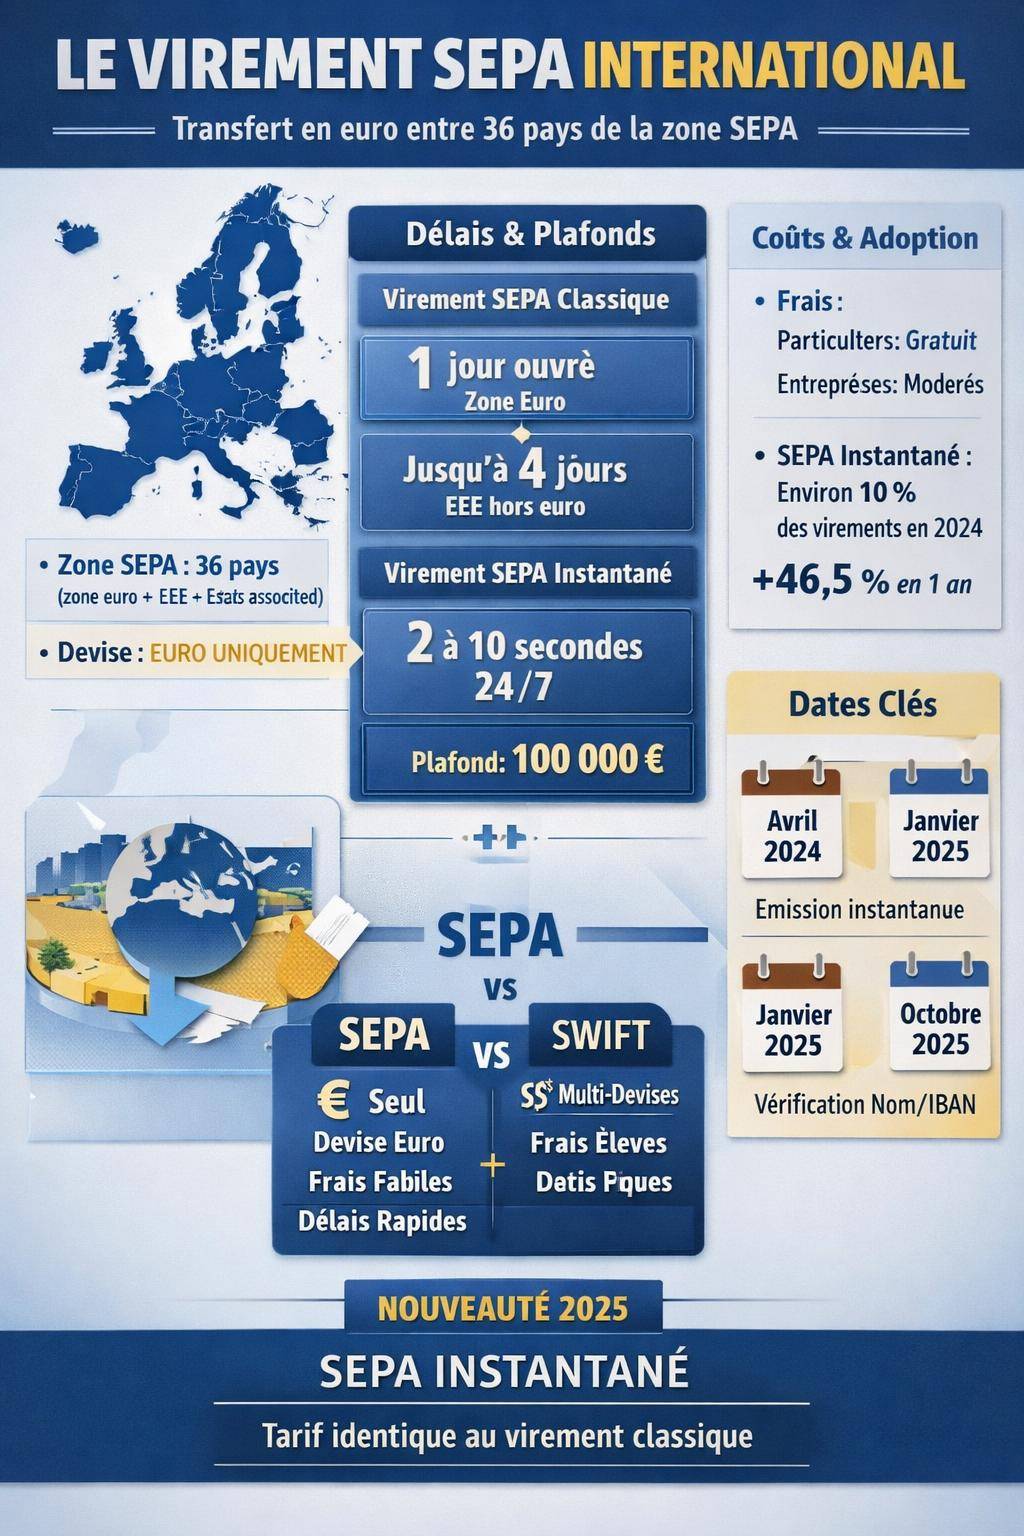
Un virement SEPA international désigne un transfert d’argent en euro entre deux comptes bancaires situés dans la zone SEPA, y compris lorsque l’émetteur et le bénéficiaire ne sont pas dans le même pays. Un virement de la France vers l’Allemagne, l’Italie, l’Irlande ou la Finlande relève donc du SEPA, même si l’opération reste perçue comme « internationale » par l’utilisateur.
La zone SEPA (Single Euro Payments Area) regroupe 36 pays. Elle inclut les pays de la zone euro, plusieurs pays de l’Espace économique européen (EEE) et quelques États ou territoires associés. L’objectif officiel consiste à offrir un espace de paiement en euro unifié, avec les mêmes règles de base pour tous les virements en euro, qu’ils soient domestiques ou transfrontaliers.
Dans ce cadre, un virement SEPA international respecte une structure standardisée :
- utilisation de l’IBAN et du BIC/SWIFT pour identifier les comptes ;
- exécution en euro uniquement ;
- frais encadrés et généralement alignés sur les virements nationaux ;
- délai maximum de traitement fixé par la réglementation européenne.
Zone SEPA, pays couverts et cas limites à connaître
La compréhension de la zone SEPA conditionne l’usage correct des virements SEPA internationaux. Beaucoup d’erreurs proviennent d’une confusion entre :
- zone euro (pays ayant adopté l’euro comme monnaie) ;
- Union européenne (UE) ;
- Espace économique européen (EEE) ;
- zone SEPA (cadre des paiements en euro harmonisés).
La zone SEPA couvre 36 pays. Parmi eux, certains utilisent l’euro, d’autres non. Pourtant, tant que le virement est émis en euro vers un compte situé dans l’un de ces pays, l’opération relève du SEPA.
SEPA, EEE et hors zone euro : quelles conséquences sur un virement ?
Les règlements européens distinguent plusieurs situations pour un virement SEPA international :
| Type de virement | Zone géographique | Devise du compte | Devise du virement | Règles principales |
|---|---|---|---|---|
| SEPA classique intrazone euro | Pays de la zone euro (dans SEPA) | Euro | Euro | Délais courts, frais alignés sur le domestique, forte harmonisation |
| SEPA vers EEE hors zone euro | Pays de l’EEE non euro mais dans SEPA | Devise locale (ex : NOK, SEK) | Euro | Délai pouvant aller jusqu’à 4 jours ouvrables, éventuel change côté bénéficiaire |
| SEPA instantané | Pays SEPA compatibles instantané | Euro | Euro | Exécution en quelques secondes, 24/7, plafonds spécifiques |
| Virement SWIFT international | Hors SEPA ou autre devise | Devise locale | Multi-devises | Frais plus élevés, banques intermédiaires, délais étendus |
Les virements SEPA vers des comptes localisés dans l’EEE mais hors zone euro affichent des délais parfois plus longs. Les textes de référence prévoient un délai pouvant atteindre 4 jours ouvrables, selon l’itinéraire des fonds et l’organisation des systèmes de compensation entre banques.
Les règlements européens fixent un délai maximal pouvant aller jusqu’à 4 jours ouvrables pour certains virements SEPA transfrontaliers, en particulier vers l’EEE hors zone euro.
Virement SEPA international classique : fonctionnement et délais
Le virement SEPA classique constitue le format le plus courant, aussi bien pour les virements domestiques que transfrontaliers. Il suit un cycle standardisé, orchestré par les systèmes de compensation interbancaires.
Pour un virement SEPA international en euro, la réglementation prévoit un délai d’exécution maximum de 1 jour ouvré entre la date de réception de l’ordre par la banque de l’émetteur et le crédit sur le compte du bénéficiaire, lorsque le virement reste dans la zone euro.
Les temps de traitement évoluent ainsi :
- SEPA classique dans la zone euro : 1 jour ouvré maximum dans la plupart des cas ;
- SEPA vers EEE hors zone euro : délai pouvant atteindre 4 jours ouvrables ;
- SEPA + week-end et jours fériés : le jour d’exécution se décale au jour ouvré suivant.
Étapes techniques d’un virement SEPA international classique
Derrière une simple ligne dans l’espace client, un virement SEPA transfrontalier suit plusieurs étapes :
- émission de l’ordre par le client (en ligne, en agence ou via une API d’open banking) ;
- validation par la banque (contrôles KYC, anti-fraude, conformité) ;
- envoi du fichier de paiement vers le système de compensation SEPA ;
- compensation entre banques participantes ;
- règlement interbancaire ;
- crédit du compte du bénéficiaire.
Chaque maillon applique ses propres horaires de traitement. Certaines banques centralisent les virements SEPA en plusieurs « cut-off times » dans la journée. Un ordre passé après l’heure limite partira le lendemain, même si l’interface affiche une exécution immédiate.
Virement SEPA instantané international : temps réel et contraintes
Le virement SEPA instantané (SEPA Instant Credit Transfer, SCT Inst) représente l’évolution la plus marquante des paiements en euro. Depuis 2017, il permet de transférer des fonds en moins de 10 secondes, 24h/24 et 7j/7, y compris entre deux pays différents de la zone SEPA compatibles avec ce schéma.
La majorité des banques européennes a renforcé l’adoption de ce format, mais les taux d’utilisation varient encore fortement d’un pays à l’autre :
- en Finlande, plus de 61 % des virements utilisent le canal instantané ;
- en Slovénie, la couverture atteint 100 % des banques, pionnière sur ce sujet depuis 2022 ;
- en Irlande, seuls 5 % environ des virements passent en instantané.
Délais et disponibilité du SEPA instantané international
Un virement SEPA instantané entre deux banques participantes s’exécute en un laps de temps très court, souvent entre 2 et 10 secondes. Si l’opération dépasse ce délai maximal, le virement est automatiquement rejeté par le système.
Les principaux avantages pratiques d’un virement SEPA instantané transfrontalier :
- validation et crédit quasi immédiats du bénéficiaire ;
- fonctionnement continu, sans interruption les week-ends et jours fériés ;
- visibilité instantanée sur les flux de trésorerie, utile pour les entreprises et les indépendants.
Plafonds réglementaires et limites de virement instantané
L’Union européenne fixe un plafond réglementaire de 100 000 euros par opération pour les virements SEPA instantanés. Les banques conservent néanmoins la possibilité de proposer un plafond inférieur, en fonction de leur politique de risque, des profils clients ou des types de comptes.
En parallèle, de nombreuses banques appliquent des limites globales de débit :
- SEPA instantané par opération : jusqu’à 100 000 euros (plafond UE) ;
- SEPA instantané par 24 heures : 100 000 euros de débit cumulé dans certains établissements ;
- SEPA classique en ligne : plafonds quotidiens généralement compris entre 3 000 et 6 000 euros, paramétrables.
Au-delà, la plupart des banques exigent une modification manuelle du plafond par le client, parfois avec une validation forte (SMS, application mobile, lecteur de carte).
Frais des virements SEPA internationaux : ce qui a vraiment changé
Le cadre tarifaire des virements SEPA internationaux a évolué avec plusieurs textes européens récents. L’objectif vise une harmonisation du coût entre virement classique et virement instantané, de manière à encourager l’usage du temps réel tout en protégeant les consommateurs et les entreprises.
Frais des virements SEPA classiques
Dans la plupart des banques de la zone SEPA, les virements SEPA standards en euro sont :
- gratuits pour les particuliers, qu’ils soient domestiques ou transfrontaliers ;
- facturés à un tarif modéré pour certaines entreprises, parfois intégrés dans un forfait de gestion de compte ;
- soumis à une tarification spécifique en cas de service additionnel (ordre en agence, traitement urgent hors flux normal, etc.).
Les banques restent libres de fixer leurs tarifs, mais la réglementation interdit des discriminations tarifaires manifestes entre virement national et virement SEPA transfrontalier en euro.
Frais des virements SEPA instantanés : alignement obligatoire
Avant 2024, de nombreuses banques facturaient le virement SEPA instantané quelques dizaines de centimes, parfois jusqu’à environ 1 euro par opération. Le virement classique restait souvent gratuit, ce qui freinait l’adoption du temps réel, malgré son intérêt évident pour les paiements urgents.
Depuis le 9 janvier 2025, un tournant réglementaire impose l’alignement tarifaire entre virement instantané et virement classique : un établissement ne facture pas plus cher un virement instantané qu’un virement SEPA standard équivalent.
Depuis le 9 janvier 2025, la réglementation européenne impose que les virements instantanés en euro proposés au sein de la zone SEPA soient facturés au même prix, ou moins cher, que les virements SEPA classiques.
Cette règle change la donne pour les utilisateurs :
- un particulier peut utiliser l’instantané pour un paiement de loyer en retard, un remboursement entre amis ou une avance de trésorerie, sans payer plus cher qu’un virement classique ;
- une entreprise bénéficie d’un outil de gestion de trésorerie plus souple, sans surcoût structurel.
Frais hors SEPA : différence avec les virements internationaux SWIFT
Dès que le virement sort du périmètre SEPA ou implique une devise autre que l’euro, le transfert bascule sur un virement international SWIFT. La structure de frais change :
- frais bancaires plus élevés côté émetteur ;
- frais éventuels côté bénéficiaire ;
- frais prélevés par des banques intermédiaires (correspondent banking) ;
- commission de change lorsque la devise du compte diffère de celle du virement.
La comparaison suivante aide à visualiser la différence :
| Critère | Virement SEPA international | Virement SWIFT international |
|---|---|---|
| Devise | Uniquement en euro | Multi-devises (USD, GBP, CHF, etc.) |
| Zone | Pays membres de la zone SEPA | Monde entier |
| Frais | Généralement faibles ou gratuits | Frais plus élevés, plusieurs intervenants |
| Délais | 1 jour ouvré (jusqu’à 4 jours vers EEE hors euro) | 2 à 5 jours ouvrés, jusqu’à 7 en cas de banques intermédiaires |
| Transparence | Montant reçu quasi identique au montant envoyé | Montant reçu diminué des frais intermédiaires et du change |
Réglementation SEPA : dates clés et nouvelles obligations
Le paysage des paiements SEPA évolue régulièrement. Trois dates jalonnent la stratégie européenne récente en faveur des virements instantanés et de la sécurisation des paiements :
- avril 2024 : généralisation du virement instantané à toutes les banques européennes ;
- janvier 2025 : obligation de permettre la réception des virements instantanés en euro ;
- octobre 2025 : mise en place de la vérification automatique du bénéficiaire (nom/IBAN).
Obligation de proposer le virement instantané
Depuis avril 2024, toutes les banques de la zone SEPA doivent offrir la possibilité d’émettre des virements instantanés en euro. L’instantané n’est plus un service optionnel. Les établissements doivent adapter leurs systèmes d’information, leurs outils de contrôle des risques et leurs interfaces clients.
En parallèle, depuis janvier 2025, les banques situées dans la zone SEPA doivent permettre la réception des virements instantanés en euro. Un client professionnel ou particulier peut donc recevoir des fonds en temps réel, même si sa banque limite ou encadre l’émission de virements instantanés.
Vérification automatique du bénéficiaire : plus de sécurité
À partir d’octobre 2025, les virements SEPA internationaux et domestiques doivent intégrer une vérification du bénéficiaire avant exécution. La banque contrôle la cohérence entre :
- le nom ou la raison sociale saisis par l’émetteur ;
- l’IBAN réellement détenu par le bénéficiaire.
En cas d’incohérence, l’utilisateur reçoit un avertissement. Il peut corriger ou confirmer en connaissance de cause, mais la responsabilité change de nature. Cette mesure réduit nettement le risque :
- d’erreur d’IBAN vers un tiers inconnu ;
- d’arnaques fondées sur le changement frauduleux de coordonnées bancaires ;
- de détournement de paiement dans un contexte B2B.
Adoption des virements SEPA instantanés : état des lieux et freins concrets
Malgré les avancées techniques et réglementaires, les virements SEPA instantanés ne représentent encore qu’une partie des flux en euro. En 2024, environ 10 % des virements émis utilisent le mode instantané, même si la progression atteint 46,5 % de hausse en un an.
Plusieurs freins limitent encore l’usage massif du temps réel, notamment sur les virements SEPA internationaux :
- processus de validation avec lecteur de carte physique, peu adapté à une exécution rapide ;
- difficulté à enregistrer un IBAN étranger dans certains établissements ;
- plafonds de virement à relever manuellement pour les montants élevés ou les virements transfrontaliers.
Pourquoi les particuliers n’utilisent pas davantage l’instantané ?
Côté particuliers, plusieurs comportements limitent l’usage des virements instantanés :
- habitude de passer par des virements classiques planifiés en fin de mois ;
- crainte d’une facturation plus élevée, même après l’alignement tarifaire ;
- méconnaissance des plafonds et de la marche à suivre pour les ajuster.
Pourtant, la capacité à envoyer un virement SEPA instantané international rassure dans de nombreuses situations : remboursement rapide d’un proche à l’étranger, paiement d’un dépôt de garantie, achat entre particuliers sur un site de petites annonces transfrontalier.
Entreprises et fintech : stratégies autour du SEPA instantané
Les fintech et les néobanques se sont emparées du SEPA instantané pour proposer des services de transfert d’argent rapides entre pays d’Europe. En pratique :
- elles combinent plusieurs virements instantanés en interne pour optimiser le temps de règlement ;
- elles utilisent l’open banking et les API bancaires pour initier des paiements SEPA plus fluides ;
- elles réduisent le ressenti de délai pour le client, en affichant des fonds disponibles en quelques minutes, voire quelques heures.
Pour les entreprises, le virement SEPA instantané facilite :
- le paiement fournisseur de dernière minute afin de débloquer une livraison ;
- le versement d’acomptes à l’international ;
- la gestion fine de trésorerie, avec des sorties de fonds ajustées à l’heure près.
Différences clés entre virement SEPA international et virement SWIFT
Dans la pratique, de nombreux utilisateurs confondent encore virement SEPA international et virement international SWIFT. Cette confusion engendre des malentendus sur les frais, les délais et même la réclamation en cas d’incident.
Critères pour distinguer SEPA et SWIFT
Un virement SEPA international répond à plusieurs conditions cumulatives :
- l’opération est émise et reçue dans un pays de la zone SEPA ;
- le virement est libellé en euro ;
- les coordonnées utilisent IBAN + BIC (même si, en pratique, certains formulaires masquent le BIC) ;
- les banques participantes respectent les schémas SEPA (SCT, SCT Inst).
Un virement SWIFT intervient dès que :
- l’un des comptes se trouve hors zone SEPA ;
- la devise principale n’est pas l’euro ;
- les banques passent par le réseau interbancaire SWIFT comme canal principal.
Impact sur les délais et le suivi
Les délais et le suivi diffèrent fortement :
- SEPA international : délai de 1 jour ouvré dans la zone euro, jusqu’à 4 jours ouvrables vers certains pays EEE hors zone euro ;
- SEPA instantané : exécution en moins de 10 secondes, 24/7, sans passage par des banques intermédiaires ;
- SWIFT : délai de 2 à 5 jours ouvrés, jusqu’à 7 selon le nombre de banques correspondantes et les contrôles de conformité.
En cas de litige ou de recherche de fonds, un virement SEPA se trace de manière plus simple, grâce à un nombre réduit d’intermédiaires et à des procédures mieux harmonisées entre banques européennes.
Plafonds et limites des virements SEPA internationaux
Les plafonds de virement jouent un rôle central dans la gestion d’un paiement SEPA international, particulièrement pour l’immobilier, l’investissement et les relations B2B. Les banques combinent plusieurs types de limites :
- plafond par opération ;
- plafond quotidien ;
- plafond hebdomadaire ou mensuel ;
- plafond spécifique au canal digital (application, web) ;
- plafond spécifique au virement instantané.
Montants réglementaires et pratiques bancaires
Sur le papier, un virement SEPA standard peut atteindre un montant très élevé. Le plafond théorique maximal annoncé par les schémas SEPA grimpe jusqu’à 999 999 999,99 euros. En pratique, aucune banque de détail ne permet un tel montant en une seule opération sans cadre contractuel particulier.
On distingue généralement :
- SEPA standard en ligne : plafonds quotidiens courants entre 3 000 et 6 000 euros, ajustables ;
- SEPA débit sortant : pas de limite réglementaire stricte, mais validation renforcée pour les gros montants ;
- SEPA instantané : plafond réglementaire de 100 000 euros par opération, avec un plafond souvent équivalent en cumul sur 24 heures.
Pour les virements SEPA instantanés, le plafond réglementaire est fixé à 100 000 euros par opération dans l’Union européenne. Les banques restent libres d’appliquer un plafond inférieur selon leur politique de risque.
Pour un achat immobilier, une cession de titres ou un investissement conséquent, le virement SEPA international s’organise souvent en plusieurs tranches, ou via une procédure spécifique en agence, avec un contrôle de conformité renforcé.
Open banking, API et futur des virements SEPA transfrontaliers
L’open banking transforme progressivement la manière dont les virements SEPA internationaux sont initiés et suivis. Grâce aux API bancaires, des acteurs tiers autorisés peuvent :
- initier un virement SEPA directement depuis une interface externe (application de gestion de trésorerie, plateforme de facturation, outil de paie) ;
- vérifier la disponibilité des fonds en temps quasi réel ;
- offrir un suivi des paiements plus fin, avec des notifications instantanées.
Les fintech spécialisées dans les paiements B2B ou le change de devises combinent souvent :
- des virements SEPA instantanés à l’intérieur de la zone euro ;
- des virements SWIFT optimisés en dehors de l’Europe ;
- des comptes multi-devises pour limiter les conversions répétées.
Initiatives européennes pour un espace de paiement unifié
L’Union européenne travaille depuis plusieurs années sur un projet de solution de paiement paneuropéenne basée sur le SEPA instantané, destinée notamment au commerce de détail. Ce projet, parfois évoqué comme un « paiement unique européen », a connu des ajustements après le retrait de plusieurs participants d’importance.
L’objectif stratégique reste néanmoins clair : créer un espace de paiement ouvert et interopérable, dans lequel un virement SEPA international en euro circulerait avec la même fluidité qu’un virement domestique, y compris dans des usages de type carte ou porte-monnaie électronique.
Cas d’usage concrets d’un virement SEPA international
Pour terminer ce tour d’horizon, quelques scénarios courants permettent d’illustrer les choix possibles entre virement SEPA classique, instantané et virement SWIFT. Chaque situation appelle un arbitrage entre : délai, coût, sécurité perçue et contraintes de plafond.
Payer un loyer ou une facture dans un autre pays de la zone euro
Un résident français qui loue un logement en Espagne, au Portugal ou en Allemagne règle généralement son loyer en virement SEPA international en euro. Deux options se présentent :
- virement SEPA classique programmé chaque mois, avec un délai moyen d’1 jour ouvré ;
- virement SEPA instantané pour un paiement en urgence ou un rattrapage de retard.
Le coût étant aligné, le choix se fait surtout sur le besoin de rapidité. Le bailleur, de son côté, voit le crédit s’afficher rapidement, ce qui facilite la vérification des paiements et la délivrance de quittances.
Financer un achat immobilier dans un autre pays SEPA
Dans un achat immobilier en Italie, en Espagne ou en Belgique, l’acheteur doit transférer un montant conséquent vers le notaire ou le vendeur. Le virement SEPA international reste le canal privilégié, mais les plafonds imposent une organisation :
- répartition du montant en plusieurs virements, souvent planifiés ;
- validation renforcée par la banque (justificatifs, source des fonds, documents de transaction) ;
- coordination étroite avec le professionnel local (notaire, avocat) pour caler la date de disponibilité des fonds.
Dans ce type de dossier, les virements instantanés restent moins utilisés en pratique, en raison des plafonds par opération et de la nécessité de suivre les flux de manière très contrôlée.
Transfert d’argent vers un proche dans un autre pays SEPA
Les virements SEPA instantanés s’adaptent bien aux transferts ponctuels vers un proche installé dans un autre pays de la zone SEPA :
- soutien financier à un étudiant en Erasmus ;
- avance sur dépense pour un voyage ;
- dépannage en cas d’imprévu.
L’envoi se fait depuis l’application bancaire, avec :
- un crédit quasi immédiat ;
- une visibilité instantanée des deux côtés sur la bonne réception ;
- un coût équivalent au virement classique.
« J’ai effectué un virement SEPA instantané vers le compte allemand de mon fils depuis mon application bancaire. En moins de dix secondes, il m’a répondu pour dire que l’argent était déjà crédité. » – Témoignage d’un parent ayant recours au SEPA instantané transfrontalier.