
Les taux de prêt immobilier en 2026 ne ressemblent ni à ceux des années 2010, ni à ceux de la période de crise sanitaire. Entre remontée des taux directeurs, stabilisation progressive et signaux de détente à moyen terme, le marché du crédit se trouve dans une phase charnière.
Pour un emprunteur, la différence entre 2,80 % et 3,40 % sur 20 ou 25 ans transforme complètement un projet. Les données de début 2026 livrent déjà des tendances nettes, mais aussi des scénarios contrastés pour 2027, que l’on peut chiffrer très précisément.
| Élément clé | Rôle en 2026 | Ce qu’il faut retenir |
|---|---|---|
| Inflation | Indicateur majeur suivi par la BCE pour ajuster sa politique monétaire. | Une inflation en baisse facilite la stabilisation ou la diminution des taux. |
| Politique de la BCE | Décisions sur les taux directeurs influençant directement le coût de l’argent. | Des baisses progressives sont possibles si la croissance reste faible. |
| Marché immobilier | Demande en recul malgré un début de reprise progressive. | Un marché moins dynamique peut inciter les banques à proposer de meilleures conditions. |
| Profils emprunteurs | Sélection plus stricte par les banques, stabilité professionnelle valorisée. | Les meilleurs taux restent réservés aux profils solides. |
| Prévisions 2026 | Stabilisation probable avec légères baisses selon le contexte économique. | 2026 pourrait offrir des fenêtres intéressantes pour emprunter. |
| Conseils pour emprunter | Optimiser son dossier, comparer les banques, anticiper les fluctuations. | Un bon dossier peut réduire le taux de plusieurs dixièmes. |
Sources : Observatoire Credit Logement/CSA, Banque de France, estimations marche.
Taux de prêt immobilier 2026 : où en est-on réellement ?
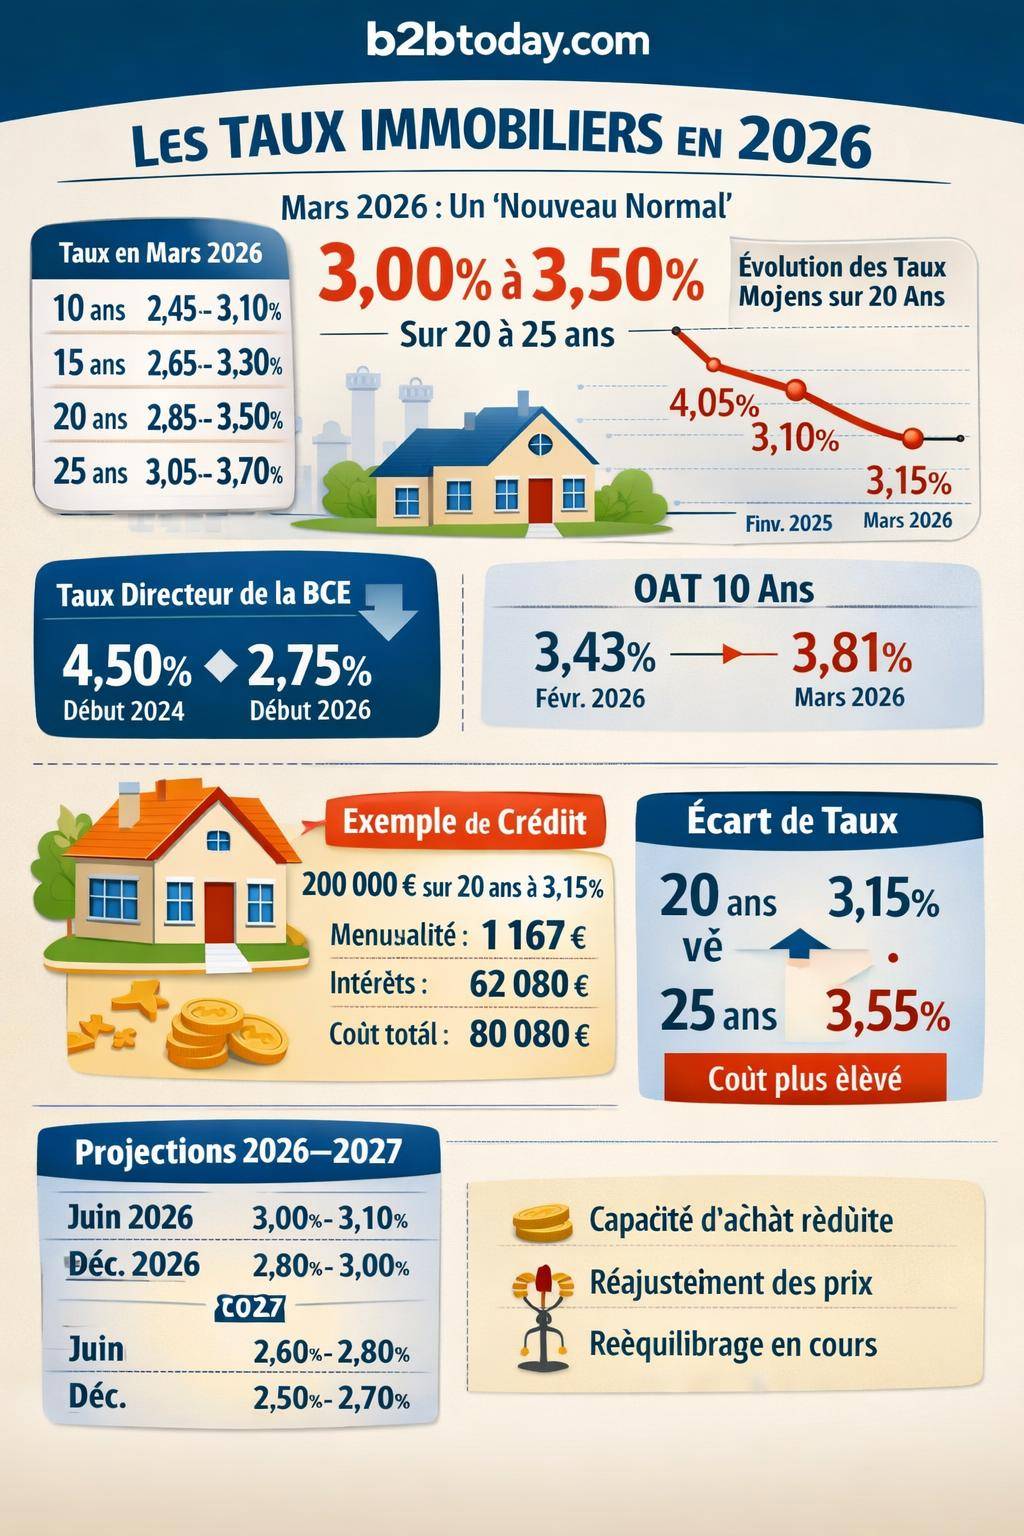
En mars 2026, les taux de prêt immobilier se situent dans une zone que l’on peut qualifier de « nouveau normal » après le choc de remontée de 2023–2024. Le marché se stabilise, avec des différences marquées selon la durée du crédit et la qualité du dossier emprunteur.
Les barèmes observés montrent des niveaux de taux structurés autour de profils dits excellent, moyen et dégradé. Cette segmentation reflète la politique de risque des banques : revenus, apport, stabilité professionnelle et endettement global orientent directement le taux proposé.
| Durée | Profil excellent | Profil moyen | Profil dégradé | Plus bas observés mars 2026 |
|---|---|---|---|---|
| 10 ans | 2,45 % | 2,75 % | 3,10 % | ≈ 2,78 % |
| 15 ans | 2,65 % | 2,95 % | 3,30 % | ≈ 2,95 % |
| 20 ans | 2,85 % | 3,15 % | 3,50 % | ≈ 2,95 % |
| 25 ans | 3,05 % | 3,35 % | 3,70 % | ≈ 3,10 % |
Pour un projet classique d’achat de résidence principale, la durée de référence reste le crédit sur 20 ou 25 ans. Les barèmes actuels placent donc la majorité des emprunteurs dans une fourchette 3,00 % à 3,50 %, avec une marge de négociation pour les dossiers les plus solides.
Pour aller plus loin dans la compréhension du fonctionnement du crédit, un détour par le guide détaillé sur le crédit et prêt bancaire apporte un cadre utile avant toute simulation.
Évolution récente des taux immobiliers entre 2025 et 2026
La fin 2025 : une phase de reflux contrôlé
Après le pic de 2023–début 2024, les taux ont entamé une baisse progressive. Sur 20 ans, on passe d’environ 4,05 % en janvier 2024 à 3,10 % fin 2025. La Banque centrale européenne (BCE) a commencé à réduire ses taux directeurs, ce qui a produit un effet d’entraînement sur les conditions de crédit.
Les taux moyens sur 15, 20 et 25 ans fin 2025 se situent ainsi autour de :
- 15 ans : ≈ 3,15 %
- 20 ans : ≈ 3,10 %
- 25 ans : ≈ 3,35 %
Cette phase a permis à de nombreux emprunteurs recalés en 2023 de relancer leur projet d’achat, notamment pour une résidence principale, avec un taux d’endettement plus soutenable.
Début 2026 : micro-hausses puis stabilisation
Entre janvier et février 2026, les banques procèdent à quelques ajustements. Les barèmes montent légèrement : +0,05 à +0,07 point sur la plupart des durées. Sur 20 ans, la hausse reste contenue, de l’ordre de 3,10 % vers 3,15 %. Sur 15 et 25 ans, la progression suit la même logique.
En mars 2026, les barèmes se stabilisent. Les établissements parlent de « pause » dans la remontée, avec même quelques baisses ciblées sur certains profils ou sur des durées précises. Les courbes de taux se lissent, ce qui donne plus de lisibilité aux emprunteurs dans leurs simulations.
« Nous observons depuis le début 2026 des corrections techniques plutôt qu’un mouvement de fond. Les banques ajustent leurs marges, mais conservent une orientation globalement stable pour ne pas casser la reprise du marché immobilier. »
La comparaison entre fin 2025 et mars 2026 reste modérée : sur 20 ans, le taux moyen passe de 3,10 % à 3,15 %. L’environnement reste donc dans une zone maîtrisée pour la plupart des projets d’achat ou de renégociation.
Historique 2024–2026 : le rôle central de la BCE et des taux directeurs
Les taux de prêt immobilier ne bougent jamais au hasard. Ils reflètent en grande partie les décisions de la Banque centrale européenne et l’évolution des taux obligataires d’État, en particulier l’OAT 10 ans pour la France.
| Période | Taux immo 20 ans moyen | Taux BCE directeur |
|---|---|---|
| Janvier 2024 | ≈ 4,05 % | ≈ 4,50 % |
| Avril 2024 | ≈ 3,85 % | ≈ 4,50 % |
| Juillet 2024 | ≈ 3,65 % | ≈ 4,25 % |
| Octobre 2024 | ≈ 3,50 % | ≈ 3,75 % |
| Janvier 2025 | ≈ 3,40 % | ≈ 3,25 % |
| Avril 2025 | ≈ 3,30 % | ≈ 3,00 % |
| Juillet 2025 | ≈ 3,25 % | ≈ 3,00 % |
| Octobre 2025 | ≈ 3,20 % | ≈ 2,75 % |
| Janvier 2026 | ≈ 3,18 % | ≈ 2,75 % |
| Mars 2026 | ≈ 3,15 % | ≈ 2,75 % |
La dynamique est claire : à mesure que la BCE réduit ses taux directeurs, les taux immobiliers se détendent, mais avec un décalage temporel et une amplitude moindre. Les banques restent vigilantes sur leurs marges et sur le coût de la ressource financière.
Dans le même temps, la courbe des OAT 10 ans donne un signal différent : le rendement de l’OAT à 10 ans passe d’environ 3,43 % en février 2026 à près de 3,81 % fin mars 2026, soit une remontée des taux souverains. Cette hausse ne se traduit pas immédiatement dans les barèmes immobiliers, ce qui crée un découplage temporaire entre marché obligataire et crédit immobilier.
Contexte macroéconomique : pourquoi les taux ne retombent pas à 1 %
Beaucoup d’emprunteurs gardent en mémoire les taux proches de 1 % de la période 2016–2021. Le retour à ces niveaux ne correspond plus à l’environnement actuel, même avec une détente progressive.
Plusieurs facteurs structurels maintiennent les taux dans une zone plus élevée :
- Inflation persistante : même si elle ralentit, l’inflation reste supérieure aux cibles classiques, ce qui pousse les banques centrales à la prudence.
- Rendements obligataires en hausse : les investisseurs exigent une rémunération plus élevée pour prêter aux États, ce qui renchérit la ressource pour les banques.
- Énergie instable : la volatilité des prix de l’énergie alimente le risque inflationniste et pèse sur la visibilité économique.
- Marchés boursiers erratiques : une forte volatilité renforce l’aversion au risque et impacte le coût du capital.
- Tensions géopolitiques : elles augmentent la prime de risque intégrée dans les taux à long terme.
Dans ce cadre, le marché immobilier entre dans un « nouveau normal » pour les taux sur 20 ans, situé entre 2,50 % et 3,50 %. Ce niveau se situe bien en dessous des années 1990 (8–10 %) et 2000 (5–6 %), mais loin des taux extrêmement bas de la décennie précédente.
« Par rapport à l’histoire longue du crédit, un taux autour de 3 % sur 20 ans reste cohérent. Ce n’est pas un crédit gratuit comme en 2020, mais ce n’est pas non plus le coût du crédit des années 1990. »
Prévisions 2026–2027 : scénarios chiffrés pour les taux immobiliers
Scénario central pour 2026 : stabilité légèrement sous 3,5 %
Les projections issues des observatoires spécialisés alignent un scénario central avec des taux immobiliers moyens autour de 3,20 % à 3,40 % en 2026. Un taux moyen global de l’ordre de 3,41 % se dessine sur l’année, tous profils confondus.
Pour les crédits sur 20 ans, les fourchettes étudiées donnent :
- Juin 2026 : entre 3,00 % et 3,10 %
- Décembre 2026 : entre 2,80 % et 3,00 %
Ce scénario suppose une poursuite de la détente monétaire progressive, sans choc majeur d’inflation ou dégradation forte du risque souverain. Dans cette configuration, les taux actuels de 3,15 % sur 20 ans se situent légèrement au-dessus de la borne basse visée en fin d’année, ce qui ouvre une marge de repli modérée.
Projection 2027 : vers un palier plus bas mais pas un retour à 1 %
Pour 2027, les prévisions se structurent autour d’une baisse relative par rapport à 2026 :
- Juin 2027 : fourchette 2,60 % à 2,80 % sur 20 ans
- Décembre 2027 : fourchette 2,50 % à 2,70 % sur 20 ans
Dans le même temps, certains indicateurs rappellent que le coût global du crédit reste en phase de normalisation : les taux de fin 2027 observés sur l’ensemble du marché, toutes durées confondues, se situeraient encore autour de 3,95 % en moyenne pour certains segments, en intégrant notamment les durées plus longues, proches de 25 ans.
Scénario de baisse plus marquée : sous les 3 %
Les scénarios alternatifs mentionnent une hypothèse de baisse plus nette en 2026, avec des taux sur 20 ans évoluant entre 2,50 % et 2,90 %. Ce scénario suppose un environnement macroéconomique plus favorable : inflation davantage maîtrisée, OAT en repli et BCE poursuivant une politique de détente plus affirmée.
« Une fenêtre de taux autour de 2,70 % sur 20 ans redevient crédible à l’horizon fin 2026–2027, mais elle repose sur des hypothèses économiques qui restent à confirmer trimestre après trimestre. »
Taux immobilier 2026 : impact concret sur un emprunt de 200 000 €
Exemple chiffré sur 20 ans
Pour mesurer l’effet des taux actuels, prenons un prêt de 200 000 € sur 20 ans au taux nominal de 3,15 % avec une assurance à 0,30 %. Les données disponibles donnent les résultats suivants :
- Mensualité (hors charges annexes) : ≈ 1 167 €
- Coût total du crédit : ≈ 80 080 €
- Dont intérêts : ≈ 62 080 €
- Coût de l’assurance : ≈ 18 000 €
Ce simple exemple illustre un point clé : l’assurance pèse ici environ près d’un quart du coût total lié au financement (hors capital). L’optimisation du taux d’assurance devient donc un levier aussi stratégique que la négociation du taux nominal lui-même.
Effet d’une baisse de taux de 0,30 point
Une baisse de 0,30 point sur 20 ans génère des conséquences tangibles :
- Mensualités allégées de plusieurs dizaines d’euros
- Coût global du crédit réduit de plusieurs milliers d’euros
- Capacité d’emprunt augmentée à mensualité constante
Par exemple, un passage théorique de 3,15 % à 2,85 % sur 200 000 € sur 20 ans conduit à une économie de plusieurs milliers d’euros d’intérêts sur toute la durée du crédit. Pour un ménage en limite de taux d’endettement, cette marge rend une opération de revente-achat plus facile à financer.
Différences de taux selon la durée : 10, 15, 20 ou 25 ans ?
Pourquoi les taux augmentent avec la durée
Les barèmes de mars 2026 montrent une progression claire du taux en fonction de la durée :
- 10 ans : autour de 2,45 % à 2,75 %
- 15 ans : autour de 2,65 % à 2,95 %
- 20 ans : autour de 2,85 % à 3,15 %
- 25 ans : autour de 3,05 % à 3,35 %
Plus la durée est longue, plus le risque pour la banque augmente : aléas de revenus, évolution des prix de l’immobilier, sinistres potentiels, coût du capital immobilisé plus étendu dans le temps. Les établissements ajoutent donc une prime de durée sur les crédits au-delà de 20 ans.
La conséquence pour l’emprunteur : une mensualité plus basse sur 25 ans, mais un coût total nettement supérieur, même si l’écart de taux semble faible. Un écart de 0,20 ou 0,30 point sur une longue durée multiplie son effet année après année.
20 ans vs 25 ans : arbitrage entre mensualité et coût global
Pour un projet standard, la question se pose souvent : viser 20 ou 25 ans ? Les taux moyens observés offrent un premier éclairage : autour de 3,15 % sur 20 ans contre environ 3,35 % sur 25 ans. La différence paraît limitée, mais elle se répercute fortement sur le coût total.
Dans certains cas spécifiques (achat avec peu d’apport, frais de travaux importants, rachat de crédits), l’allongement à 25 ans demeure un outil utile pour respecter le plafond de taux d’endettement et sécuriser le projet. En revanche, sur des profils plus confortables, réduire la durée de 25 à 20 ans réduit fortement le coût des intérêts et l’exposition aux variations futures de revenus.
« Allonger la durée à 25 ans résout un problème de mensualité immédiate, mais renchérit sensiblement le coût global. L’arbitrage doit se faire chiffres en main, en comparant plusieurs scénarios de durée. »
Taux d’usure 2026 : garde-fou réglementaire et accès au crédit
Le taux d’usure représente le taux maximal légal au-delà duquel une banque n’a pas le droit de prêter, tous frais compris (taux nominal, assurance obligatoire, frais annexes). Pour les prêts sur 20 ans et plus en 2025, il se situait par exemple autour de 6,39 %.
Avec des taux de marché environ deux fois plus bas, le taux d’usure ne bloque pas directement les dossiers en ce début 2026, contrairement à la situation de 2022–2023 où l’actualisation du taux d’usure restait en retard par rapport à la hausse brutale des barèmes.
Les mesures réglementaires récentes, notamment dans le cadre du budget 2026 adopté via l’article 49.3, et les ajustements du prêt à taux zéro (PTZ), modifient également l’équation globale du financement, en particulier pour les primo-accédants et les ménages modestes.
Lien entre taux immobiliers et politique monétaire de la BCE
La BCE pilote les taux directeurs, qui conditionnent le coût de l’argent à court terme pour les banques. En 2024–2025, la BCE a d’abord maintenu des taux élevés pour contrer l’inflation, avant d’amorcer un mouvement de détente mesuré.
Les établissements de crédit répercutent ensuite ces ajustements dans leurs barèmes, en combinant plusieurs éléments :
- Coût de refinancement auprès de la BCE
- Rendement exigé par les investisseurs sur les obligations
- Marge commerciale recherchée sur la production de crédit
- Coût du risque (défauts potentiels)
Les perspectives de possible baisse future des taux de la BCE constituent un élément clé des prévisions de taux immobiliers pour 2026–2027. Plus l’inflation se rapproche de la cible, plus les marchés anticipent une détente durable, ce qui favorise des taux de crédit plus contenus, en particulier sur les durées de référence (15–20 ans).
Stratégies d’emprunt en 2026 : comment tirer parti du contexte
Choisir son moment : attendre ou emprunter maintenant ?
Face aux scénarios de baisse progressive, de nombreux ménages s’interrogent : lancer le projet immédiatement ou repousser pour bénéficier d’un taux possiblement plus bas ?
Quelques repères pour structurer la réflexion :
- Une attente de 12 à 18 mois peut conduire à un gain de 0,20 à 0,40 point, si le scénario de baisse se confirme.
- Dans le même temps, une remontée des prix de l’immobilier ou une hausse des loyers annule rapidement une partie du gain théorique de taux.
- Le risque de voir les taux sur 25 ans se rapprocher de 4 % à court terme pèse aussi sur les dossiers jouant uniquement sur la durée longue.
La décision ne se résume donc pas à une courbe de taux, mais à un ensemble de paramètres personnels : stabilité professionnelle, situation familiale, horizon de détention du bien, capacité d’épargne mensuelle. Un projet d’achat mûr et bien calibré garde tout son sens même avec un taux autour de 3 %.
Optimiser son profil pour viser le meilleur taux
Les barèmes publiés distinguent nettement les profils :
- Excellent : apports conséquents, revenus stables, taux d’endettement maîtrisé, gestion bancaire exemplaire.
- Moyen : apport limité mais situation professionnelle correcte, quelques crédits à la consommation maîtrisés.
- Dégradé : revenus irréguliers, incidents de paiements passés, endettement déjà élevé.
Passer d’un profil moyen à un profil proche de l’excellent entraîne parfois un gain de 0,20 à 0,40 point sur le taux proposé. Concrètement, cela passe par :
- Réduire ou solder certains crédits à la consommation
- Stabiliser un contrat de travail (ou justifier une ancienneté solide en indépendant)
- Augmenter l’apport via une épargne dédiée et tracée
- Limiter les incidents bancaires sur les 6 à 12 derniers mois
Taux 2026 et marché immobilier : vers un nouvel équilibre
Le marché immobilier français s’ajuste progressivement à ces nouveaux niveaux de taux. Les années 2020–2021 ont entretenu l’idée de taux durablement proches de zéro, avec des prix très tendus dans les grandes métropoles. La hausse de 2023–2024 a freiné la demande, entraînant une correction partielle des volumes de transactions.
Avec des taux stabilisés entre 3,00 % et 3,50 % sur 20 ans, le marché s’oriente vers une configuration plus équilibrée :
- Les vendeurs ajustent leurs prix à une demande disposant d’une capacité d’emprunt moindre.
- Les acheteurs arbitrent davantage entre surface, localisation et qualité énergétique.
- Les investisseurs locatifs recalculent la rentabilité nette en intégrant ce coût du financement plus élevé.
Les ajustements réglementaires, comme la révision des critères du PTZ et les orientations du budget 2026, participent à cette recomposition. Les primo-accédants bénéficient d’un soutien ciblé, mais doivent composer avec ce nouveau cadre de taux, plus proche des moyennes historiques que de la parenthèse des années 2016–2021.









