
En 2026, la fiscalité des successions et des donations se transforme en profondeur. Les abattements restent gelés, de nouveaux plafonds s’appliquent, les placements financiers et l’immobilier subissent des ajustements, tandis que la transmission familiale devient un enjeu juridique et patrimonial central.
Dans ce guide, je te montre comment ces règles s’articulent concrètement : montants d’abattement, barèmes applicables, stratégies légales pour limiter les droits à payer et arbitrages entre donation, succession, assurance-vie et immobilier. Certaines mesures ouvrent des possibilités très précises… à condition de bien comprendre comment les utiliser.
| Aspect fiscal | Ce qu’il faut retenir en 2026 | Intérêt pour l’héritier / donataire |
|---|---|---|
| Abattements | Montants actualisés selon les liens familiaux (ascendants, descendants, frères/sœurs, tiers). | Permet de réduire fortement la base taxable avant application des droits. |
| Dons et successions différenciés | La donation peut être optimisée tous les 15 ans, la succession regroupe tout au décès. | Optimisation du patrimoine sur plusieurs décennies. |
| Fiscalité sur l’immobilier | Possibilité de donner avec démembrement (nue-propriété / usufruit) pour réduire la taxation. | Idéal pour transmettre tôt tout en conservant l’usage du bien. |
| Exonérations particulières | Certaines transmissions (entre époux, partenaires PACS, assurance-vie) restent avantagées. | Moins ou pas de droits à payer selon les situations. |
| Stratégies 2026 | Combiner donations étalées, assurance-vie et démembrement pour un coût fiscal minimal. | Maximise la valeur transmise tout en limitant les droits. |
Simulateur de Droits de Succession et Donation 2026
Estimez les droits a payer selon le bareme fiscal en vigueur
Detail par tranche
| Tranche | Montant dans la tranche | Taux | Droits |
|---|
Fiscalité des successions en 2026 : les grands principes à connaître
La fiscalité des successions en 2026 repose sur plusieurs piliers : la notion d’héritier réservataire, l’ordre des héritiers, l’abattement personnel, puis l’application d’un barème progressif. À cela s’ajoutent des régimes spécifiques pour le conjoint, le partenaire de PACS, les enfants handicapés, les frères et sœurs, et certains actifs comme l’assurance-vie ou les entreprises familiales.
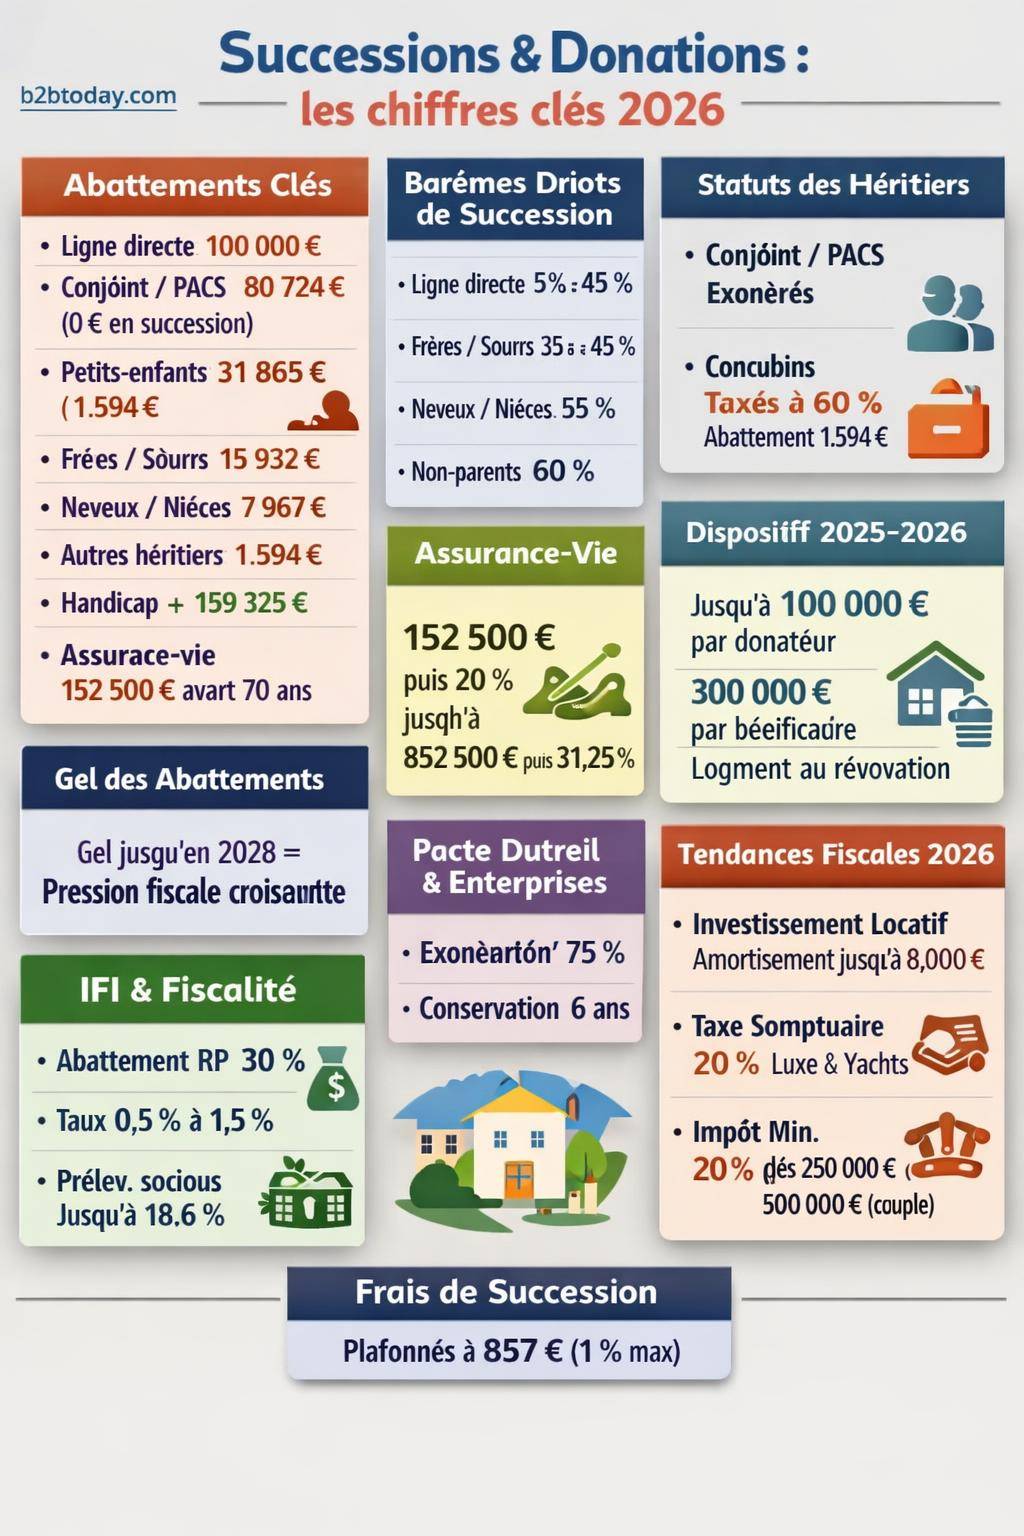
Les abattements et barèmes sont gelés jusqu’en 2028. L’absence d’indexation sur l’inflation entraîne mécaniquement une augmentation de la pression fiscale à mesure que la valeur des patrimoines progresse. Une stratégie d’anticipation devient donc centrale pour lisser la fiscalité dans le temps.
Abattements et barèmes en ligne directe : enfants, parents, petits-enfants
Les transmissions en ligne directe (parents ↔ enfants, ascendants ↔ descendants) bénéficient du régime le plus favorable. Deux notions structurent le calcul : l’abattement personnel et le barème progressif applicable à la part nette de chaque héritier ou donataire.
Après application de l’abattement, la part taxable suit le barème en ligne directe suivant en 2026 :
| Tranche de part nette taxable | Taux de droits de mutation |
|---|---|
| De 0 € à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Abattement parent / enfant en 2026
Chaque enfant bénéficie en 2026 d’un abattement de 100 000 € sur la part reçue de chacun de ses parents, que ce soit par donation ou par succession. Ce montant est commun à l’ensemble des biens transmis par ce parent sur une période de 15 ans.
Concrètement, un parent transmettant 100 000 € en pleine propriété à un enfant n’expose pas cet enfant aux droits de donation. Au-delà, la part excédentaire glisse dans le barème progressif décrit ci-dessus. Dans une famille avec plusieurs enfants, le partage en parts égales réduit souvent la charge fiscale de chacun, car chaque enfant profite pleinement de son abattement.
Petits-enfants, grands-parents et transmissions intergénérationnelles
La transmission intergénérationnelle prend de l’ampleur en 2026, notamment pour accompagner l’installation des petits-enfants, la constitution d’un apport immobilier ou le financement d’études longues.
- Donation grands-parents → petits-enfants : abattement de 31 865 € par grand-parent et par petit-enfant.
- Succession grands-parents → petits-enfants (en représentation ou en ligne directe en l’absence de l’enfant) : abattement spécifique de 1 594 € prévu par le dispositif communiqué.
Ces montants complètent l’abattement parent/enfant, ce qui ouvre des combinaisons intéressantes quand une famille souhaite transmettre directement à la génération suivante, sans concentrer tout l’héritage sur les enfants déjà aisés.
« Nous avons commencé à donner à nos petits-enfants dès leurs 20 ans, pour financer leurs études et un futur apport immobilier. Résultat : des droits de donation limités et une aide concrète au bon moment, plutôt qu’un héritage tardif. »
Conjoints mariés, partenaires de PACS et concubins en 2026
Le traitement fiscal varie fortement selon le statut du couple. Cette distinction influe directement sur le coût de la transmission au décès, mais aussi sur les droits du survivant au niveau civil.
Conjoint marié et partenaire de PACS
En matière de succession, le conjoint survivant et le partenaire de PACS sont exonérés de droits. Aucun droit de succession n’est dû, quelle que soit la valeur de la part recueillie, sous réserve de la validité de l’union et de l’absence de divorce ou de rupture de PACS avant le décès.
En donation, la logique change. Les donations entre époux et partenaires de PACS bénéficient en 2026 :
- d’un abattement de 80 724 € par donateur et par bénéficiaire ;
- puis de l’application du barème en ligne directe pour la fraction excédentaire.
Associées à un régime matrimonial adapté (communauté, séparation de biens, participation aux acquêts), ces règles façonnent la protection du survivant, la répartition des biens communs et propres, et la place des enfants dans la succession.
Concubinage et absence de lien juridique
Les concubins, même de très longue durée, sont traités comme des non-parents sur le plan fiscal. En matière de succession, la part recueillie par le concubin survivant supporte un taux de 60 %, après un abattement minimal de 1 594 € seulement.
Les donations consenties entre concubins subissent la même règle : abattement réduit, taux maximal. Dans ce contexte, les outils comme l’assurance-vie, l’indivision organisée, la SCI ou le testament deviennent centraux pour protéger le partenaire, au prix d’un arbitrage fiscal souvent lourd.
Frères, sœurs, neveux, nièces et autres héritiers : quels droits en 2026 ?
En dehors de la ligne directe, les droits de mutation grimpent rapidement. Les transmissions entre collatéraux ou personnes non parentes deviennent très taxées au-delà de montants modestes.
Succession et donation entre frères et sœurs
En 2026, un frère ou une sœur bénéficie d’un abattement de 15 932 €. Au-delà, la part taxable subit le barème spécifique suivant :
- De 0 € à 24 430 € : taux de 35 %.
- Au-delà de 24 430 € : taux de 45 %.
Ce régime pousse à anticiper les transmissions entre collatéraux ou à privilégier parfois d’autres schémas (legs résiduel, démembrement, assurance-vie, transmission en ligne directe si les neveux nièces sont ciblés, etc.).
Neveux, nièces et autres héritiers
Pour les neveux et nièces, l’abattement s’établit à 7 967 €. Au-delà de cette franchise, le taux applicable atteint 55 %. La fiscalité devient rapidement lourde sur les montants significatifs.
Pour les autres héritiers (oncles, tantes, cousins, amis, etc.) :
- Héritiers parents au-delà de la fratrie : taux de 55 % après un abattement de 1 594 €.
- Personnes non parentes : taux de 60 % après le même abattement minimal de 1 594 €.
L’usage du testament, des donations graduelles ou résiduelles, ou encore des structures sociétaires permet parfois de répartir différemment le patrimoine pour réduire la charge fiscale globale, tout en respectant la réserve héréditaire.
Régime spécifique du handicap : abattement renforcé en 2026
Un héritier ou donataire en situation de handicap bénéficie, en plus de l’abattement de droit commun applicable selon son lien de parenté, d’un abattement spécifique de 159 325 € en 2026. Cet avantage se cumule avec les autres abattements.
Cette mesure allège fortement la taxation de la transmission au profit d’une personne handicapée, qu’il s’agisse d’un enfant, d’un frère, d’une sœur ou d’un tiers. Elle s’intègre dans une stratégie plus globale de protection de la personne vulnérable (mandat de protection future, tutelle, curatelle, pacte adjoint à une donation, etc.).
« Pour notre fils handicapé, nous avons combiné une donation avec abattement renforcé et un mandat de protection future. L’objectif : sécuriser ses ressources et organiser la gestion des biens transmis dans la durée. »
Assurance-vie et décès après 70 ans : fiscalité spécifique en 2026
L’assurance-vie reste un outil central de transmission patrimoniale. Son traitement fiscal dépend à la fois de l’âge du souscripteur au moment des versements et du montant transmis à chaque bénéficiaire.
Abattements et taux applicables en assurance-vie
En 2026, pour les contrats soumis au régime classique :
- Un abattement de 152 500 € par bénéficiaire s’applique sur les primes versées avant 70 ans (régime usuel de l’article 990 I du CGI).
- Entre 152 500 € et 852 500 € par bénéficiaire, le taux spécifique atteint 20 %.
- Au-delà de 852 500 € par bénéficiaire, un taux de 31,25 % s’applique.
Les primes versées après 70 ans suivent un autre régime, avec prise en compte des versements dans la succession après un abattement global, mais les intérêts produits restent exonérés de droits de succession. L’arbitrage entre versements avant et après 70 ans reste donc fin, en fonction des montants en jeu et de la structure familiale.
Donations en numéraire 2025–2026 : le dispositif spécifique
Un régime temporaire concerne les donations de sommes d’argent réalisées en 2025 et 2026. Il vise des objectifs ciblés de soutien à l’habitat et à la transition énergétique.
Les règles communiquées prévoient :
- Jusqu’à 100 000 € par donateur et
- Jusqu’à 300 000 € par bénéficiaire,
à condition que les fonds servent à l’acquisition ou la rénovation de la résidence principale, ou à des travaux de performance énergétique répondant aux critères fixés par les textes. Ces montants viennent en plus des régimes habituels, sous réserve du respect strict des conditions (nature des travaux, justificatifs, délais d’utilisation).
« Nous avons transmis une somme à notre fille pour qu’elle isole son logement et change le système de chauffage. Sans ce dispositif, l’opération aurait généré des droits de donation significativement plus élevés. »
Droits de succession : calcul détaillé et exemples chiffrés
Le calcul des droits de succession suit une méthodologie précise. Une bonne compréhension de la mécanique évite les mauvaises surprises au moment du règlement de la succession.
Étapes du calcul des droits de succession
- Évaluation de l’actif brut : immobilier, comptes bancaires, valeurs mobilières, meubles, véhicules, assurance-vie taxable, etc.
- Déduction du passif : dettes valables au jour du décès, frais d’obsèques dans certaines limites, etc.
- Répartition de l’actif net entre héritiers, selon les règles civiles (part légale, donations antérieures, rapport, etc.).
- Application des abattements par héritier en fonction du lien de parenté.
- Application du barème correspondant à la catégorie de l’héritier.
Un tableau de synthèse permet de visualiser les différences de régime en 2026 :
| Catégorie d’héritier | Abattement principal | Barème / taux applicable |
|---|---|---|
| Enfants / parents (ligne directe) | 100 000 € | Barème progressif de 5 % à 45 % |
| Conjoint / PACS | Succession exonérée | 0 % en succession (donation : abattement 80 724 € puis barème ligne directe) |
| Frères et sœurs | 15 932 € | 35 % puis 45 % |
| Neveux / nièces | 7 967 € | Taux forfaitaire 55 % |
| Autres parents | 1 594 € | Taux 55 % |
| Non-parents (amis, concubins…) | 1 594 € | Taux 60 % |
Pour un approfondissement chiffré du calcul des droits, y compris le jeu des abattements et des tranches, un guide détaillé est disponible sur la page /droits-succession-calcul/.
Gel des abattements et barèmes jusqu’en 2028 : quels impacts ?
Les abattements successoraux et de donation, ainsi que les principaux barèmes de droits de mutation, restent gelés jusqu’en 2028. Autrement dit, les montants (100 000 €, 15 932 €, etc.) ne sont pas indexés sur l’inflation pendant cette période.
Conséquence directe : dans un contexte de hausse de la valeur de l’immobilier, d’augmentation des portefeuilles financiers et d’épargne accumulée, une fraction croissante du patrimoine bascule dans les tranches taxées à 20 %, 30 %, 40 % et 45 % en ligne directe, voire à 55 % ou 60 % pour certains héritiers.
Frais bancaires de succession en 2026 : plafonds et petites successions
Au règlement de la succession, les banques facturent souvent des frais spécifiques pour le traitement des comptes du défunt. En 2026, ces frais sont encadrés :
- Plafond en pourcentage : jusqu’à 1 % des sommes détenues.
- Plafond absolu : 857 €.
- Gratuité pour les petites successions, en dessous d’un certain seuil de valeur globalement faible.
Cette limitation évite que les frais bancaires ne viennent grignoter de manière excessive l’actif transmis, en particulier lorsque le patrimoine financier est modeste. Les héritiers ont intérêt à vérifier que la facturation respecte ces plafonds réglementaires.
Fiscalité du capital et revenus de placement en 2026
La transmission patrimoniale se conçoit en lien avec la fiscalité annuelle des placements financiers. L’arbitrage entre donation immédiate, conservation et capitalisation, ou réinvestissement dépend aussi de la charge fiscale pesant sur les revenus et plus-values.
Flat tax et impôt sur le revenu
En 2026, les revenus de capitaux mobiliers (intérêts, dividendes, plus-values mobilières) demeurent, en principe, soumis à la flat tax (PFU) de 30 %, composée :
- d’un impôt sur le revenu de 12,8 % ;
- de prélèvements sociaux pouvant atteindre, à terme, un taux global de 31,4 % dans certains scénarios, en incluant les composantes prévues (CSG, CRDS, contributions additionnelles).
Le contribuable conserve la faculté, sous conditions, d’opter pour l’imposition au barème de l’impôt sur le revenu, ce qui modifie la fiscalité en fonction de sa tranche marginale et de ses abattements spécifiques (par exemple, abattement pour durée de détention sur certains titres).
Prélevements sociaux et CSG en 2026
Les prélèvements sociaux sur les revenus du patrimoine évoluent :
- Prélèvements sociaux 2025 : 17,2 %.
- Prévision d’un taux pouvant atteindre 18,6 % au global en 2026.
- CSG 2026 : 10,6 % sur les revenus concernés.
Ces ajustements réduisent le rendement net de certains placements. La détention via l’assurance-vie, le PEA ou l’immobilier locatif amorti devient alors un outil pour améliorer le rendement après impôts, tout en préparant la transmission.
Imposition minimale sur les hauts revenus : impact patrimonial
Un mécanisme d’imposition minimale s’applique à partir de 2026 pour les foyers aux revenus élevés :
- Taux minimal : 20 %.
- Seuil pour une personne seule : 250 000 € de revenus.
- Seuil pour un couple : 500 000 € de revenus.
Ce dispositif garantit un niveau d’imposition plancher, même en présence de niches fiscales. Pour une stratégie de transmission, cela incite les ménages concernés à arbitrer entre donations, réinvestissements, capitalisation dans des enveloppes défiscalisées, ou réorientation vers des actifs patrimoniaux générant des avantages hors impôt sur le revenu (exonérations partielles en cas de décès, pactes Dutreil, etc.).
Pacte Dutreil et transmission d’entreprise familiale en 2026
Le pacte Dutreil reste un levier majeur pour transmettre une entreprise à fiscalité allégée. Ce dispositif vise la pérennité de l’entreprise plutôt que sa cession pour payer les droits de succession.
Principe du pacte Dutreil
En 2026, le pacte Dutreil permet une exonération de 75 % de la valeur de l’entreprise transmissible, sous réserve d’engagements précis :
- Engagement collectif puis individuel de conservation des titres pendant 6 ans pour les héritiers ou donataires.
- Conservation des actifs professionnels essentiels pendant 5 ans.
- Poursuite de l’activité et maintien d’une fonction de direction par l’un des signataires pendant une durée déterminée.
La part résiduelle de 25 % reste taxée aux droits de mutation selon le lien de parenté. Ce schéma réduit considérablement la facture à payer, à condition de respecter les conditions de durée et de gouvernance.
Article 150-0 B ter : remploi des plus-values en 2026
L’article 150-0 B ter du CGI organise un régime particulier pour certaines plus-values lors de cessions, sous condition de remploi des sommes. En 2026, les règles communiquées prévoient :
- Une obligation de remployer au moins 70 % du produit de cession.
- Un délai de 3 ans pour réaliser ce remploi.
Ce mécanisme intéresse les stratégies de réorganisation patrimoniale avant transmission : le remploi dans un nouveau projet (société, activité économique, investissement éligible) permet de limiter la charge fiscale immédiate et de préparer une nouvelle base de patrimoine à transmettre, parfois sous un régime plus adapté (pacte Dutreil, démembrement, etc.).
Investissement locatif et amortissement : nouvelles règles 2026
Les dispositifs fiscaux en faveur de l’investissement locatif évoluent pour cibler davantage la rénovation des logements et la performance énergétique. Les biens visés sont principalement des immeubles collectifs, neufs ou anciens avec travaux importants.
Conditions et amortissement
En 2026, certains régimes prévoient :
- Des biens situés dans des immeubles collectifs neufs ou anciens avec au moins 30 % du coût total consacré à des travaux.
- Un engagement de location de 9 ans minimum.
- Un amortissement annuel plafonné à 8 000 €, avec des majorations possibles de 2 000 € à 4 000 € selon la composition du foyer, la nature des travaux ou la zone.
- Une déduction potentielle pouvant atteindre 80 % des loyers nets dans certains schémas.
Ces mesures modifient le rendement après impôts et la valeur de l’investissement à long terme. Un bien locatif ainsi amorti se transmet ensuite avec une fiscalité dépendant du régime d’imposition choisi (revenus fonciers, BIC, régime réel), du niveau d’endettement restant et de la valorisation immobilière.
Déficit foncier majoré et exonération de logements sociaux
En 2026, la fiscalité immobilière encourage les travaux lourds et le parc locatif à vocation sociale.
- Déficit foncier majoré : plafond porté à 21 400 € pour certaines dépenses, avec prolongation du dispositif jusqu’en 2027.
- Exonération liée au logement social : maintien de régimes favorables jusqu’en 2027 pour des biens mis à disposition dans un cadre social encadré.
Ces dispositions réduisent l’impôt sur le revenu, mais impactent aussi la valeur nette transmise à terme. Un bien ayant généré beaucoup de déficit foncier possède souvent une base imposable plus faible à la revente, avec une gestion spécifique des travaux dans le calcul de la plus-value.
Jeunes entreprises innovantes (JEI) et transmission d’actifs professionnels
Le régime des jeunes entreprises innovantes (JEI) est prolongé jusqu’en 2028. Ce statut offre des exonérations partielles de charges sociales et d’impôt sur les bénéfices, ainsi que des avantages sur certaines plus-values.
Pour un entrepreneur, la combinaison du statut JEI avec une stratégie de transmission de titres (donation de parts non cotées, pacte Dutreil, réorganisation du capital) ouvre des marges de manœuvre intéressantes : allègement des droits au moment de la transmission, préparation d’une cession ultérieure, ou maintien du contrôle via des actions de préférence.
IFI 2026 : patrimoine immobilier et transmission
L’Impôt sur la Fortune Immobilière (IFI) reste centré sur le patrimoine immobilier net détenu au 1er janvier. En 2026, plusieurs points structurent ce dispositif :
- Abattement de 30 % sur la valeur de la résidence principale.
- Taux progressifs compris entre 0,5 % et 1,5 % en fonction de la tranche de patrimoine taxable.
- Base taxable non indexée, ce qui accentue l’effet de la hausse des prix de l’immobilier.
Une stratégie de transmission (donations, démembrement, apport à une société, cession suivie de remploi) s’analyse aussi à l’aune de l’IFI. Réduire progressivement le patrimoine immobilier détenu en direct diminue la charge annuelle, tout en préparant la succession.
Dons aux œuvres et dispositifs spécifiques en 2026
Les dons aux organismes d’intérêt général jouent un rôle à la fois philanthropique et fiscal. En 2026, plusieurs plafonds coexistent :
- Plafond d’aide de 2 000 € pour certains dons bénéficiant d’un taux de réduction renforcé.
- Plafond spécifique dit « Chambord » de 1 000 € affecté à des dispositifs particuliers.
- Plafond total 2026 de 3 000 € pour cumuler ces avantages dans certaines limites.
Ces dons réduisent l’impôt sur le revenu ou l’impôt sur la fortune, selon le dispositif utilisé. Dans une perspective de transmission, ils participent à une stratégie de réduction de la base taxable et d’orientation d’une partie du patrimoine vers des causes choisies.
Taxe sur les actifs dits « somptuaires » en 2026
Une taxe ciblée vise certaines formes de patrimoine qualifiées d’actifs somptuaires. Elle s’applique aux exercices clos après le 31 décembre 2026 et concerne notamment :
- Yachts et navires de plaisance de luxe ;
- Véhicules de prestige ;
- Bijoux de grande valeur ;
- Œuvres d’art de haut niveau.
Le taux envisagé atteint 20 % sur une assiette définie par les textes. Pour une transmission patrimoniale, cette taxe modifie la rentabilité nette de la détention de ces biens et conduit parfois à arbitrer en faveur d’actifs plus neutres fiscalement, ou à organiser une cession avant le déclenchement de la taxe.
Hausse des prélèvements sur le patrimoine : nouvelles tendances 2026
La période 2025–2026 marque une hausse des prélèvements sur le patrimoine,avec notamment un nouveau taux global de prélèvements sociaux pouvant atteindre 18,6 %. Le patrimoine se trouve davantage sollicité pour le financement public, que ce soit via l’IFI, les droits de mutation, ou l’imposition des revenus de capitaux.
Face à cette évolution, plusieurs tendances se dessinent :
- Retour vers des investissements sécurisés et lisibles (obligations, fonds en euros, immobilier résidentiel classique).
- Attraction croissante des projets de travaux et de rénovation, porteurs d’avantages fiscaux (déficit foncier, dispositifs d’amortissement, rénovations énergétiques).
- Accent mis sur l’anticipation de la transmission, via donations fractionnées, structure sociétaire et assurance-vie.
- Encadrement accru des holdings et des montages patrimoniaux sophistiqués, qui doivent rester conformes à l’objet économique réel pour ne pas basculer dans l’abus de droit.
Stratégies globales de donation et succession : articuler les dispositifs 2026
En 2026, la transmission patrimoniale se conçoit comme un ensemble cohérent. Réussir une stratégie de donation et de succession revient à combiner plusieurs leviers, chacun avec ses règles spécifiques et ses délais.
Combinaisons possibles
- Donations échelonnées en profitant des abattements de 100 000 € en ligne directe tous les 15 ans, et des dispositifs temporaires de dons en numéraire pour travaux ou résidence principale.
- Utilisation de l’assurance-vie pour protéger un conjoint, un partenaire non marié ou un enfant en particulier, en jouant sur les abattements de 152 500 € par bénéficiaire.
- Démembrement de propriété (donation de la nue-propriété, conservation de l’usufruit) pour transmettre fiscalement une valeur réduite tout en gardant l’usage ou les revenus.
- Mise en place d’un pacte Dutreil pour l’entreprise familiale, combiné à des donations-partages pour organiser l’équilibre entre héritiers.
- Arbitrage entre immobilier et financier en fonction de l’IFI, des prélèvements sociaux et des besoins de liquidité du foyer.
Le tout se structure autour des objectifs du foyer : maintien du niveau de vie, sécurisation du conjoint, égalité entre enfants, transmission à des tiers (neveux, filleuls, associations), ou préparation d’une cession d’entreprise.
Pour aller plus loin sur la gestion globale de la fiscalité patrimoniale, un panorama complémentaire figure dans le dossier /impots-fiscalite-guide/. Et pour approfondir les règles spécifiques d’abattement successoral à horizon 2026 et au-delà, un focus détaillé se trouve sur /abattement-succession-2026/.









