
Plusieurs crédits qui s’accumulent, un budget qui se tend, une lisibilité financière qui diminue. La simulation de rachat de crédit offre un moyen concret de reprendre la main sur vos mensualités et de mesurer, chiffres à l’appui, le montant réel des économies envisageables.
En quelques données bien choisies, un simulateur sérieux fournit une projection précise de votre future mensualité, de la durée réaménagée et du coût global du financement. L’enjeu consiste ensuite à bien interpréter ces résultats et à les confronter à votre situation, pour ajuster votre stratégie de remboursement.
| Élément analysé | Impact sur le rachat de crédit | Pourquoi c’est important ? |
|---|---|---|
| Taux d’intérêt actuel vs taux proposé | Détermine le gain potentiel sur la durée totale du crédit. | Une baisse même légère peut réduire fortement le coût total. |
| Durée restante des crédits | Influence la pertinence d’un rachat et les économies possibles. | Plus la durée restante est longue, plus le rachat est potentiellement rentable. |
| Montant total des mensualités | Permet de mesurer l’allégement budgétaire après regroupement. | Un rachat peut réduire jusqu’à 60% les charges mensuelles. |
| Frais annexes (dossier, garantie, indemnités) | Affectent le gain réel final. | Indispensable pour éviter une illusion d’économie. |
| Objectif du rachat | Réorientation du calcul selon réduction de mensualités ou réduction du coût total. | Conditionne la meilleure stratégie de simulation. |
Simulateur de Rachat de Credit
Simulation rachat de crédit : comprendre le principe avant de calculer vos économies
Une simulation de rachat de crédit consiste à regrouper plusieurs emprunts en un seul, avec une nouvelle durée et un nouveau taux, afin d’obtenir une mensualité unique, souvent plus faible. L’objectif principal reste la réduction de la charge mensuelle, tout en conservant un équilibre entre coût total et confort budgétaire.
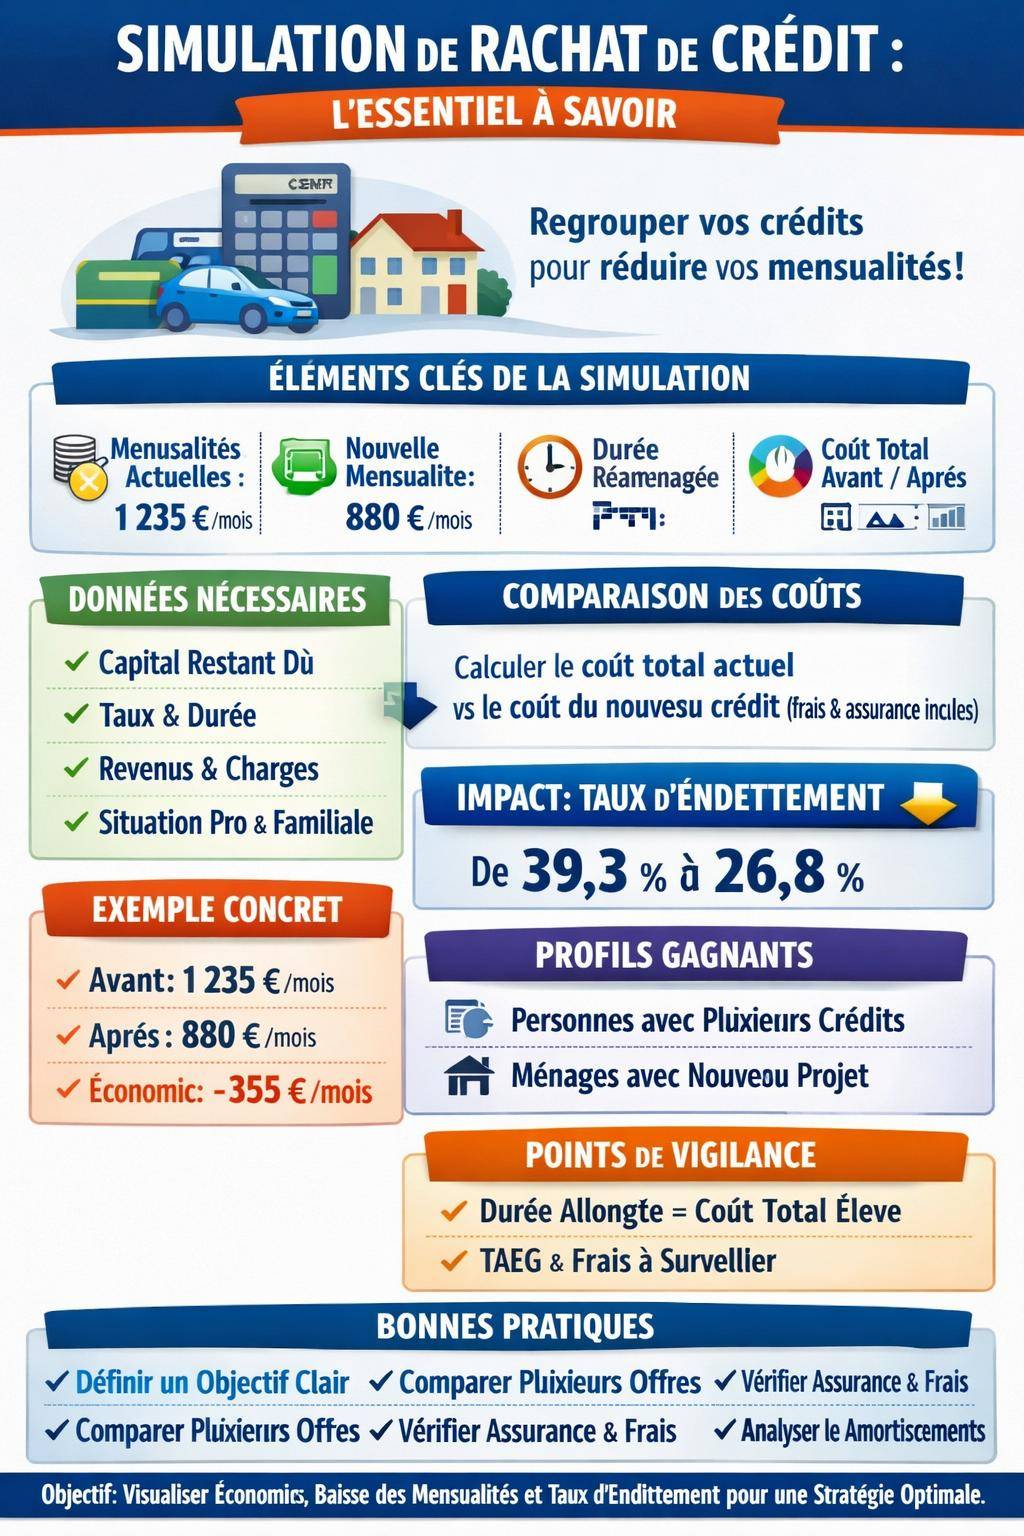
Ce type d’opération concerne surtout les crédits à la consommation, les prêts personnels, les crédits renouvelables, mais aussi les prêts immobiliers dans le cadre d’un regroupement global. La simulation fournit une estimation claire : mensualité actuelle totale, nouvelle mensualité, durée restante versus durée réaménagée, et coût global avant/après.
Pourquoi la simulation de rachat de crédit constitue une étape clé
La simulation intervient en amont de toute décision. Elle permet d’éviter une renégociation ou un regroupement mal calibré. En posant vos chiffres dans un outil de calcul, vous visualisez rapidement :
- Le montant cumulé de vos mensualités actuelles ;
- La nouvelle mensualité unique après regroupement ;
- La durée du nouvel emprunt ;
- Le coût total des intérêts avant et après l’opération ;
- Votre taux d’endettement actuel et futur.
La simulation permet ainsi de vérifier la cohérence entre vos objectifs (baisser vos charges mensuelles, alléger votre taux d’endettement, financer un nouveau projet) et la réalité économique de l’offre envisagée.
« Le rachat de crédit sert d’abord à réorganiser un endettement devenu difficile à gérer, en visant une mensualité supportable sans aggraver, à long terme, le coût global du financement. »
Les données indispensables pour une simulation de rachat de crédit fiable
Une simulation sérieuse repose sur des données précises. Plus vos informations sont exactes, plus l’estimation de vos économies potentielles se rapproche de la réalité. Les établissements de crédit et les simulateurs en ligne vous demandent généralement un ensemble cohérent de renseignements financiers.
Informations sur vos crédits en cours
Chaque crédit doit être décrit de façon détaillée. L’objectif consiste à dresser une cartographie claire de votre endettement :
- Type de crédit : crédit immobilier, crédit auto, prêt personnel, crédit renouvelable, prêt travaux, etc. ;
- Capital restant dû pour chaque emprunt ;
- Taux d’intérêt nominal et nature fixe ou variable ;
- Durée restante avant extinction de chaque crédit ;
- Mensualité actuelle, hors assurance et avec assurance ;
- Pénalités de remboursement anticipé éventuelles, en particulier sur les prêts immobiliers.
Ces informations permettent de calculer précisément le coût résiduel de vos crédits, point de départ indispensable pour estimer les économies en cas de regroupement.
Revenus, charges et profil emprunteur
La simulation prend également en compte votre capacité de remboursement future. Les organismes examinent :
- Vos revenus nets mensuels (salaires, pensions, revenus locatifs, autres ressources régulières) ;
- Vos charges fixes (loyer ou crédit immobilier, pension alimentaire, charges récurrentes importantes) ;
- Votre situation professionnelle (CDI, fonction publique, profession libérale, CDD, indépendant) ;
- Votre situation familiale (personne seule, couple, enfants à charge) ;
- Votre historique bancaire (incidents de paiement, éventuelle inscription FICP).
Ces données déterminent le niveau de risque et orientent les conditions proposées : taux, durée, garanties, exigences en matière d’assurance.
Comment calculer les économies d’un rachat de crédit : méthode et logique
Pour mesurer l’intérêt d’un rachat de crédit, il faut comparer deux scénarios : la poursuite de vos crédits actuels jusqu’à leur terme, et la mise en place d’un nouvel emprunt qui les remplace. L’analyse doit porter à la fois sur la mensualité, la durée et le coût global.
Étape 1 : additionner le coût des crédits actuels
La première étape consiste à estimer le coût qu’impliquent vos crédits si vous ne changez rien. On tient compte du capital restant dû, des intérêts qui seraient payés d’ici la fin, et des assurances associées :
- Capital restant dû global sur tous vos prêts ;
- Intérêts restants à payer, selon la durée restante et le taux actuel ;
- Coût de l’assurance emprunteur (le cas échéant) sur la période restante.
On obtient ainsi un coût total futur de vos crédits existants.
Étape 2 : calculer le coût du nouveau crédit après rachat
Ensuite, on estime le coût du nouveau prêt de regroupement, qui va rembourser tous vos crédits en cours. Il faut intégrer :
- Le montant racheté (somme de tous les capitaux restants dus) ;
- Les frais annexes : indemnités de remboursement anticipé, frais de dossier, frais de garantie, frais de courtage ;
- Le nouveau taux nominal et la durée choisie ;
- Le coût de la nouvelle assurance emprunteur sur la durée réaménagée.
On obtient alors le coût global du nouveau financement, que l’on met en balance avec celui du scénario sans rachat.
Étape 3 : comparer les deux scénarios
La différence entre le coût total futur de vos crédits actuels et le coût total du nouveau crédit correspond à vos économies brutes (ou au surcoût, si l’opération n’est pas favorable). Il faut également considérer :
- La baisse de mensualité obtenue ;
- La durée supplémentaire consentie ;
- L’impact sur votre taux d’endettement et votre reste à vivre.
Une opération peut réduire sensiblement vos mensualités tout en augmentant le coût total, en raison d’une durée plus longue. L’enjeu consiste à arbitrer entre souplesse mensuelle et efficacité financière.
Exemple chiffré de simulation rachat de crédit : visualiser concrètement les économies
Pour mieux comprendre la logique d’un rachat et le calcul des économies, prenons un exemple simplifié. Les montants sont indicatifs mais illustrent le mécanisme.
Situation avant rachat
Supposons un ménage avec les crédits suivants :
- Crédit immobilier : capital restant dû 120 000 €, taux 1,8 %, durée restante 15 ans, mensualité 760 € ;
- Crédit auto : capital restant dû 10 000 €, taux 4,5 %, durée restante 4 ans, mensualité 230 € ;
- Prêt personnel : capital restant dû 8 000 €, taux 6,5 %, durée restante 3 ans, mensualité 245 €.
Mensualités totales actuelles : 1 235 € (hors assurance). Taux d’endettement élevé, budget sous pression.
Scénario après rachat de crédit
L’hypothèse de simulation est la suivante : regroupement de tous les crédits en un seul prêt de 138 000 € (incluant capitaux restants dus et frais), sur 18 ans, à un taux nominal de 2,6 %.
- Nouvelle mensualité unique : environ 880 € ;
- Baisse de mensualité : environ 355 € par mois ;
- Durée restante rallongée par rapport aux prêts conso, mais réorganisée globalement.
Les chiffres exacts dépendent des frais de remboursement anticipé, du coût de l’assurance et des frais de garantie, mais ce type de simulation illustre la réduction de la charge mensuelle en contrepartie d’une durée plus longue.
| Élément analysé | Avant rachat | Après rachat (simulation) |
|---|---|---|
| Mensualités totales | 1 235 € | 880 € |
| Nombre de crédits | 3 crédits distincts | 1 crédit unique |
| Taux d’intérêt moyen pondéré | Entre 1,8 % et 6,5 % | 2,6 % |
| Durée de remboursement | Jusqu’à 15 ans | 18 ans |
| Souplesse budgétaire | Limitée | Mensualité allégée |
Utiliser un simulateur de rachat de crédit en ligne : mode d’emploi
Un simulateur de rachat de crédit en ligne fournit une première estimation sans engagement. Il permet de mesurer rapidement l’impact d’un regroupement sur vos finances mensuelles. Pour un projet qui concerne surtout les prêts à la consommation, un guide comme /rachat-credit-conso/ complète efficacement l’analyse.
Les étapes classiques de la simulation en ligne
La plupart des simulateurs suivent une logique similaire :
- Saisie du montant total des crédits à regrouper (ou de chaque crédit un par un) ;
- Indication de vos revenus et de vos charges fixes ;
- Choix d’une durée de remboursement souhaitée ou d’un niveau de mensualité cible ;
- Calcul automatique d’une mensualité estimative, d’un taux indicatif et d’un coût global ;
- Éventuellement, envoi de vos coordonnées pour un chiffrage personnalisé.
Ce fonctionnement offre un aperçu rapide, mais ne remplace pas une étude détaillée de votre dossier. Les taux, la durée maximale et les conditions d’assurance évoluent selon votre profil.
Interpréter les résultats d’un simulateur
Une fois le résultat affiché, quelques questions guident votre analyse :
- La baisse de mensualité répond-elle à votre besoin de trésorerie ?
- La durée de remboursement reste-t-elle compatible avec vos projets de vie (départ à la retraite, projets immobiliers futurs, études des enfants) ?
- Le coût total du nouveau crédit reste-t-il raisonnable au regard de votre situation actuelle ?
- Le simulateur intègre-t-il les frais et assurances, ou seulement les intérêts ?
Certaines plateformes affichent des résultats attractifs en n’intégrant pas tous les frais annexes. Une lecture attentive des hypothèses utilisées par le simulateur évite les mauvaises surprises lors de l’offre définitive.
« Une simulation en ligne oriente la réflexion, mais seul un dossier étudié avec vos justificatifs financiers permet de valider définitivement le montant des économies. »
Rachat de crédit, calcul d’économies et impact sur le taux d’endettement
Au-delà du montant économisé sur les intérêts, un rachat de crédit influence directement votre taux d’endettement. Ce ratio joue un rôle central dans l’appréciation de votre solvabilité par les banques et organismes prêteurs.
Comment se calcule le taux d’endettement avec et sans rachat
Le taux d’endettement correspond au rapport entre vos charges de crédit et vos revenus. Dans la plupart des cas, les banques considèrent une limite autour d’un tiers des revenus, mais analysent aussi le reste à vivre réel.
- Avant rachat : somme de toutes vos mensualités de crédit ÷ vos revenus nets mensuels ;
- Après rachat : nouvelle mensualité unique ÷ vos revenus nets mensuels.
Une baisse significative de vos mensualités réduit ce taux et améliore la perception de votre situation par les établissements de crédit, notamment si vous envisagez un nouveau projet à moyen terme.
Exemple d’impact sur l’endettement
Reprenons un cas simplifié : revenus nets mensuels de 2 800 € et mensualités actuelles de 1 100 €. Le taux d’endettement se situe à environ 39,3 %. Après un rachat de crédit ramenant la mensualité à 750 €, le taux descend à environ 26,8 %.
Ce nouvel équilibre :
- Allège la pression sur le budget mensuel ;
- Rend plus crédible un futur projet de prêt bancaire, à compléter par une lecture de ressources comme /credit-pret-bancaire-guide/ ;
- Renforce votre capacité à absorber les imprévus.
Quels profils tirent le plus de bénéfice d’une simulation de rachat de crédit ?
Tout emprunteur ayant plusieurs crédits en cours gagne à réaliser une simulation, ne serait-ce que pour disposer d’un repère. Certains profils présentent toutefois un intérêt particulier, en raison d’une structure d’endettement plus fragile ou plus coûteuse.
Emprunteurs avec plusieurs crédits à la consommation
Les porteurs de plusieurs crédits conso et de crédits renouvelables supportent souvent des taux nominaux élevés. Un regroupement permet :
- De remplacer plusieurs lignes de crédit par un prêt unique amortissable ;
- De substituer un taux plus modéré aux taux de certains crédits renouvelables ;
- De clarifier la gestion mensuelle (une date de prélèvement, un interlocuteur).
Une simulation combinée avec les informations d’un guide spécialisé tel que /rachat-credit-conso/ aide à évaluer l’impact global de cette réorganisation.
Ménages souhaitant financer un nouveau projet
Un rachat de crédit se combine parfois avec un nouveau financement (travaux, achat véhicule, trésorerie pour un projet, financement d’études). La mensualité unique inclut alors une enveloppe de trésorerie supplémentaire :
- Regroupement des crédits existants ;
- Ajout d’un montant de projet intégré dans le nouveau prêt ;
- Mensualité recalculée pour rester compatible avec le taux d’endettement cible.
Dans ce cas, la simulation doit isoler la part de coût liée au nouveau projet, afin de ne pas confondre les économies de restructuration avec le coût du financement supplémentaire.
Situations où un rachat de crédit montre peu d’intérêt
Certaines configurations rendent le rachat moins pertinent :
- Crédits proches de leur terme, dont la majorité des intérêts a déjà été payée ;
- Prêts à taux très faibles, proches des conditions actuelles ;
- Frais de remboursement anticipé élevés, qui annulent une grande part des économies ;
- Montants de crédit très réduits, pour lesquels les frais fixes pèsent proportionnellement lourd.
Dans ces situations, la simulation révèle souvent un gain marginal, voire un surcoût global. L’analyse s’oriente alors plutôt vers une simple gestion budgétaire ou vers d’autres solutions financières, étudiées notamment dans des ressources comme /rachat-credit-guide/.
Aspects techniques à ne pas négliger dans le calcul : taux, assurances, garanties
Une simulation réaliste de rachat de crédit ne se limite pas à la mensualité. Plusieurs paramètres techniques influencent fortement le coût final et le niveau d’économie obtenu.
Le taux nominal et le TAEG
Le taux nominal représente le taux d’intérêt pur du prêt. Le TAEG (Taux Annuel Effectif Global) inclut les intérêts, les frais de dossier, certains frais de garantie et, dans de nombreux cas, le coût de l’assurance obligatoire. Pour comparer deux offres de rachat de crédit :
- Le taux nominal aide à mesurer la pure composante “intérêts” ;
- Le TAEG reflète le coût global annuel du financement ;
- La durée fait varier l’impact de ce taux sur le coût total.
Un TAEG légèrement plus élevé sur une durée plus courte peut, en réalité, conduire à un coût total inférieur à celui d’un TAEG plus bas sur une durée beaucoup plus longue.
Le rôle de l’assurance emprunteur
L’assurance de prêt joue un rôle central dans le coût d’un rachat de crédit, surtout sur les longues durées et pour les profils plus âgés. Plusieurs éléments entrent en jeu :
- Type de contrat : assurance groupe de la banque ou délégation auprès d’un assureur externe ;
- Mode de calcul : prime sur capital initial ou sur capital restant dû ;
- Niveau de garantie : décès, PTIA, ITT, éventuellement IPP.
Une simulation qui n’intègre pas l’assurance sous-estime généralement le coût total et fausse la comparaison avant/après. Une analyse avancée compare aussi les différentes options de délégation d’assurance.
Garanties, hypothèque et caution
Selon la nature et le montant du rachat, l’organisme peut exiger une garantie : hypothèque sur un bien immobilier, caution d’un organisme spécialisé, ou garantie sans inscription hypothécaire. Chaque solution génère un niveau de frais différent, parfois avec des coûts de mainlevée à la sortie.
Lors d’un rachat incluant un prêt immobilier, ces éléments influencent directement la pertinence de l’opération. Une simulation complète doit donc prendre en compte :
- Les frais de garantie initiaux ;
- Éventuels frais de mainlevée en cas d’hypothèque ;
- Le traitement fiscal de certains frais selon le type de garantie.
Simulation rachat de crédit : stratégie, limites et bonnes pratiques
La simulation de rachat de crédit s’inscrit dans une démarche globale de gestion de patrimoine et de maîtrise de l’endettement. L’intérêt d’une telle opération se mesure autant en termes de confort quotidien que de stratégie à moyen terme.
Définir un objectif clair avant de lancer la simulation
Avant de saisir vos données dans un simulateur ou de solliciter un conseiller, clarifiez votre priorité :
- Alléger au maximum vos mensualités pour faire face à une baisse de revenus ;
- Réduire la durée globale de remboursement pour en finir plus rapidement avec vos dettes ;
- Obtenir une mensualité intermédiaire, qui équilibre économie de temps et confort budgétaire ;
- Intégrer un nouveau projet sans surcharger votre budget.
Un objectif bien défini oriente le choix de la durée, du montant regroupé et des concessions à accepter sur le coût total.
Limiter les effets de l’allongement de durée
La réduction de mensualité s’obtient le plus souvent par un allongement de durée. Pour que l’opération reste pertinente, plusieurs réflexes s’imposent :
- Éviter une durée très supérieure à la durée résiduelle moyenne de vos prêts actuels ;
- Prévoir, si possible, des remboursements anticipés partiels en cas de rentrée d’argent future ;
- Vérifier l’absence de pénalités excessives en cas de remboursement anticipé du nouveau prêt.
Une clause de remboursement partiel sans frais offre une marge de manœuvre intéressante. Vous bénéficiez d’une mensualité réduite aujourd’hui, tout en gardant la possibilité de raccourcir la durée plus tard.
Faire jouer la concurrence et affiner la simulation
Les conditions d’un rachat de crédit varient d’un organisme à l’autre. Une simulation ne doit pas se limiter à une seule proposition. Pour affiner votre analyse :
- Comparez plusieurs estimations de taux, de durée et de TAEG ;
- Vérifiez systématiquement les hypothèses d’assurance et de frais ;
- Étudiez avec attention les tableaux d’amortissement fournis ;
- Simulez différents scénarios de durée pour mesurer l’impact sur vos économies.
Un accompagnement professionnel ou un comparateur spécialisé aide à décoder ces éléments techniques et à repérer les offres les plus cohérentes avec votre profil.
« Une simulation de rachat de crédit bien conduite ne se limite pas à une mensualité plus faible. Elle redéfinit la trajectoire globale de votre endettement et votre capacité à mener d’autres projets. »









