
Résilier une assurance sans stress, sans litige et sans payer un euro de trop repose sur une seule chose : bien connaître vos droits et suivre une procédure carrée. Entre la loi Hamon, la loi Chatel, le droit à la résiliation à tout moment et les cas spéciaux (vente du véhicule, déménagement, retraite…), les règles changent selon les contrats.
Ce guide réunit les leviers juridiques, les délais, les lettres types et les réflexes à adopter pour que votre résiliation soit acceptée du premier coup. Les assureurs ont leurs procédures internes, vous allez voir que vous avez aussi vos cartes en main…
| Point clé | Essentiel à retenir |
| Droit de résiliation | Possibilité de mettre fin à son assurance à échéance ou après un an selon les types de contrats. |
| Délais à respecter | Notification généralement un à deux mois avant la date de renouvellement. |
| Procédure | Envoi d’une demande formelle (souvent par courrier recommandé) à l’assureur. |
| Cas particuliers | Changement de situation ou hausse tarifaire peuvent permettre une rupture anticipée. |
Résiliation assurance : cadre légal et droits de l’assuré
La résiliation d’un contrat d’assurance est encadrée par le Code des assurances. L’assureur ne décide pas librement des conditions de rupture : vos droits sont fixés par la loi et par les clauses contractuelles. Comprendre ce cadre évite les refus abusifs et les frais injustifiés.
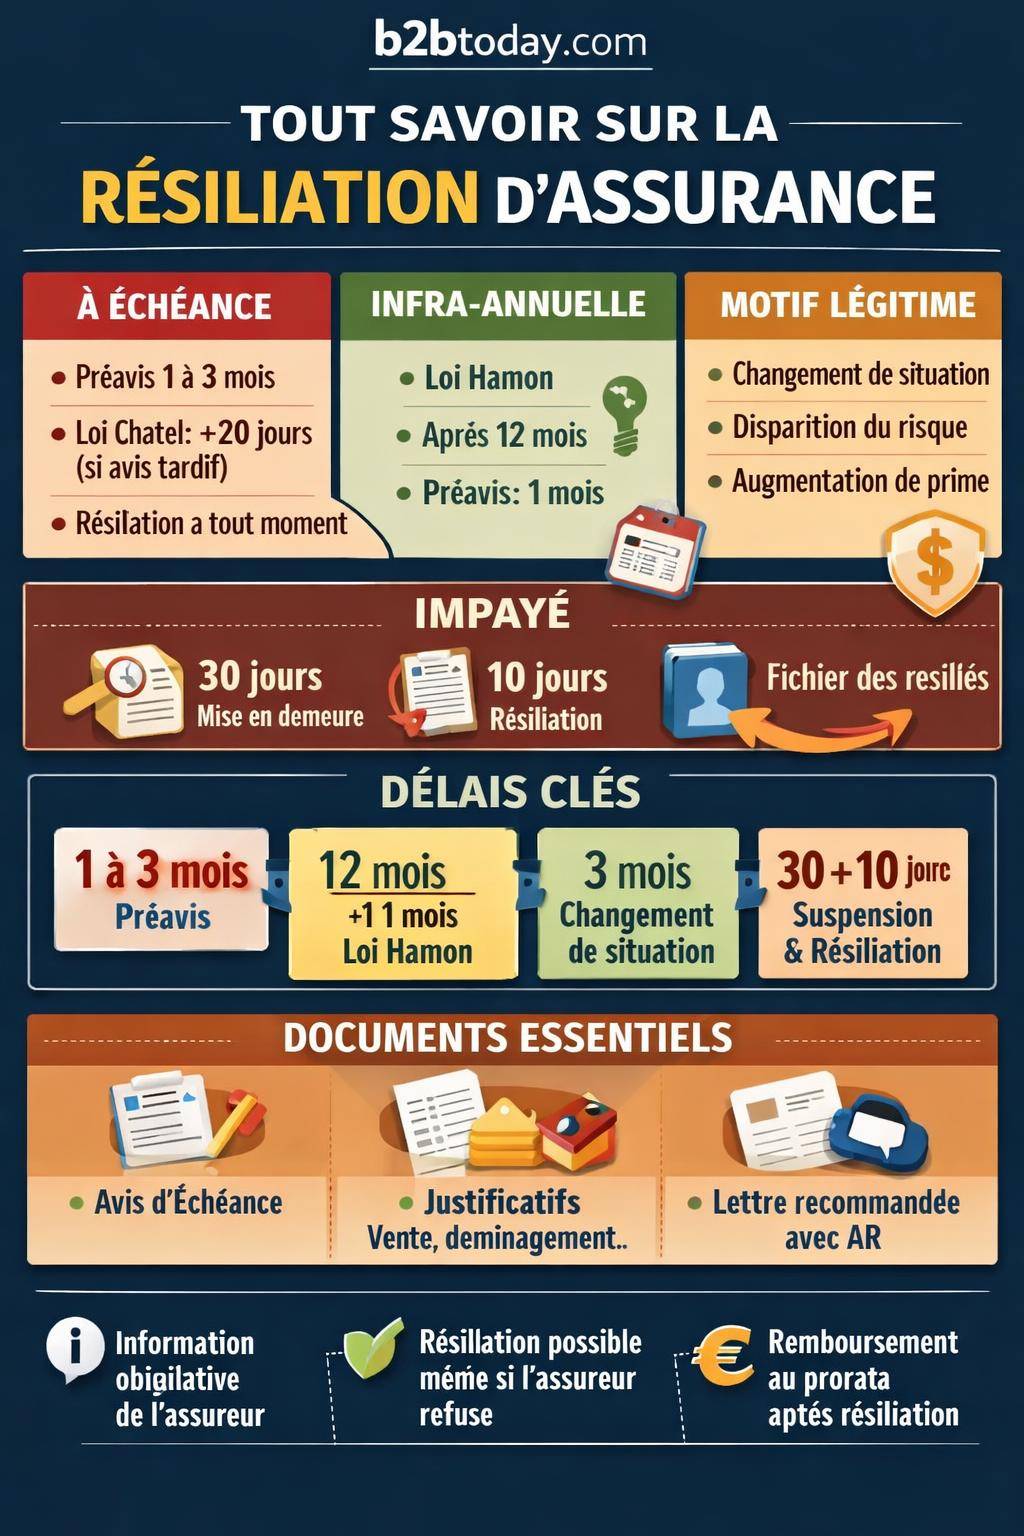
Trois grands ensembles de règles structurent la résiliation : la résiliation à l’échéance annuelle, la résiliation infra-annuelle (après un an de contrat) et la résiliation pour motif exceptionnel (changement de situation, disparition du risque, non-paiement, sinistre, etc.).
« Le contrat d’assurance est régi par le Code des assurances. Toute clause qui restreint abusivement le droit de résiliation de l’assuré peut être jugée non écrite. »
Pour approfondir le contexte général de la fin de contrat, un guide transversal sur la résiliation de contrat offre un panorama complémentaire utile.
Résiliation à l’échéance annuelle : règle de base de tout contrat
La règle la plus classique repose sur la résiliation à la date d’échéance du contrat, souvent mentionnée sur les conditions particulières. L’assuré notifie son intention de résilier dans un délai précis avant cette échéance, en respectant la forme prévue (courrier, recommandé, espace client…).
Ce mécanisme s’applique à la majorité des assurances : auto, habitation, multirisque professionnelle, complémentaire santé, etc., sous réserve des dispositifs spécifiques comme la loi Hamon.
Délais de préavis à respecter
Le Code des assurances vise un délai de préavis compris en général entre 1 et 3 mois avant la date d’échéance. En pratique, beaucoup de contrats prévoient un préavis de 2 mois. En dessous de ce délai, l’assureur considère que la demande est tardive et prolonge le contrat pour une nouvelle année.
L’enjeu consiste à connaître votre date d’échéance exacte (échéance principale annuelle) et à calculer votre date limite d’envoi. Des assureurs indiquent aussi une date de prise d’effet de la résiliation dans l’avenant de clôture.
Avis d’échéance et loi Chatel
La loi Chatel contraint les assureurs à informer l’assuré de sa possibilité de résilier, en lui adressant un avis d’échéance qui rappelle, noir sur blanc, la date limite de résiliation. Ce courrier ou cet e-mail doit parvenir dans un délai raisonnable avant l’échéance.
Si l’avis arrive en retard ou ne mentionne pas clairement la possibilité de résiliation, l’assuré bénéficie d’un délai supplémentaire de 20 jours à compter de la réception de l’avis. En l’absence totale d’avis, il peut résilier à tout moment après la reconduction, sans pénalité, en s’appuyant sur la loi Chatel.
« En cas de non-respect par l’assureur des obligations d’information prévues par la loi Chatel, l’assuré dispose d’un droit de résiliation à tout moment après la reconduction. »
Résiliation après un an de contrat : la loi Hamon et la résiliation infra-annuelle
Depuis la loi Hamon, certains contrats se résilient à tout moment après un an, sans frais ni justificatif particulier. Ce droit concerne en priorité l’assurance auto, l’assurance moto, l’assurance habitation et certaines assurances affinitaires attachées à un bien ou un service (téléphone, électronique, etc.).
Ce dispositif rééquilibre les rapports entre assureur et assuré. Une fois la première année révolue, le contrat n’enferme plus l’assuré jusqu’à la prochaine échéance annuelle : la résiliation devient possible tous les jours.
Pour les spécificités liées à l’auto (reprise par le nouvel assureur, continuité de garantie, risques de conduite sans assurance), un guide dédié sur la résiliation d’assurance auto est particulièrement adapté.
Contrats concernés par la loi Hamon
La loi Hamon ne couvre pas tous les produits. Elle vise principalement les assurances liées aux biens et à la vie quotidienne lorsque la souscription concerne un consommateur. Sont généralement éligibles :
- Assurances auto et moto pour les particuliers.
- Assurances habitation (locataire, propriétaire occupant).
- Assurances liées à un produit ou un service (téléphone, internet, extension de garantie…), sous conditions.
D’autres contrats, comme la prévoyance, certaines complémentaires santé collectives ou les contrats professionnels, obéissent à des régimes spécifiques, parfois plus rigides.
Procédure simplifiée : intervention du nouvel assureur
La loi Hamon prévoit un mécanisme de résiliation par le nouvel assureur pour l’auto et l’habitation. Le client mandate sa nouvelle compagnie, qui se charge de prévenir l’ancienne et d’organiser la continuité de couverture. Ce transfert limite les périodes sans assurance et les erreurs de calendrier.
La résiliation devient effective un mois après la notification à l’ancienne compagnie. Les cotisations déjà versées pour la période postérieure à la date de résiliation doivent être remboursées au prorata.
Résiliation pour changement de situation : cas prévus par la loi
Au-delà de l’échéance et de la loi Hamon, le Code des assurances prévoit une série de motifs légitimes de résiliation lorsque la situation de l’assuré se modifie. L’idée ? Le contrat repose sur un risque bien défini ; si ce risque change ou disparaît, l’assuré ne reste pas prisonnier d’un contrat inadapté.
Ces situations doivent être expressément signalées à l’assureur dans un délai donné, souvent sous 3 mois, avec les justificatifs utiles (actes de vente, bail, attestation employeur, etc.).
Changement de domicile, de situation familiale ou professionnelle
Un déménagement, un mariage, un divorce, un départ à la retraite ou un changement de profession influence parfois le niveau de risque et la pertinence des garanties. Par exemple :
- Un déménagement d’un appartement en centre-ville vers une maison isolée modifie les risques de vol ou d’incendie.
- Un passage à la retraite change le statut professionnel et peut rendre obsolète une garantie liée à une activité salariée.
- Une cessation d’activité professionnelle en libéral impacte les contrats de responsabilité civile professionnelle.
Dans ces hypothèses, l’assuré adresse un courrier explicatif à l’assureur. Celui-ci propose alors un ajustement de tarif ou de garanties. En cas de désaccord, la résiliation prend effet dans un délai légal, généralement un mois après notification.
Disparition ou réduction significative du risque assuré
Lorsqu’un risque disparaît, le contrat perd son objet. C’est le cas, par exemple, de la vente d’un véhicule, de la destruction d’un bien, de la résiliation d’un bail pour un logement assuré, ou de la fermeture d’un local professionnel assuré en multirisque.
L’assuré a alors le droit de résilier en produisant un justificatif (acte de vente, état des lieux de sortie, procès-verbal, etc.). La cotisation se rembourse au prorata sur la période non couverte après la résiliation, hors frais spécifiques prévus par la loi.
Résiliation par l’assuré après sinistre
Beaucoup de contrats prévoient une faculté de résiliation après sinistre. Cette faculté s’active lorsque l’assureur exerce lui-même certains droits (augmentation de prime, résiliation, refus de garantie, etc.) ou lorsque l’assuré conteste la gestion du dossier.
Ce droit repose sur une symétrie : si l’assureur modifie les conditions après un événement, l’assuré ne reste pas engagé contre son gré. Les modalités dépendent des clauses spécifiques de votre police.
Résiliation après sinistre par l’assureur… et réciproque
De nombreuses conditions générales stipulent que l’assureur se réserve le droit de résilier après sinistre lorsque la fréquence ou la gravité des sinistres augmente. Cette résiliation intervient alors avec un préavis et un avenant de clôture.
En miroir, l’assuré obtient souvent le droit de mettre fin au contrat après un sinistre indemnisé, avec un préavis similaire. Il adresse une lettre en rappelant la clause utilisée et la référence du sinistre.
« Lorsque le contrat prévoit une faculté de résiliation après sinistre au profit de l’assureur, cette faculté doit également exister au bénéfice de l’assuré. »
Augmentation de prime et réduction de garanties
Une augmentation de prime non prévue explicitement au contrat ou une réduction sensible des garanties ouvre fréquemment un droit de résiliation. Les conditions générales précisent les délais, souvent un ou deux mois après l’information de modification.
En cas de hausse, l’assuré peut choisir de refuser l’avenant et de mettre fin au contrat. La lettre de résiliation mentionne alors le motif « refus des nouvelles conditions tarifaires ou contractuelles » et se réfère à la clause pertinente.
Résiliation pour non-paiement de prime : droits et risques
Le non-paiement de la prime suit une procédure stricte, souvent mal comprise. L’assureur ne résilie pas immédiatement : il doit envoyer une mise en demeure en bonne et due forme. Ce courrier ouvre une séquence de délais pendant lesquels le contrat est suspendu puis résilié en l’absence de régularisation.
Cette situation entraîne des conséquences lourdes, notamment pour l’assurance auto, où la circulation sans assurance engage la responsabilité pénale et civile du conducteur.
Chronologie type en cas d’impayé
Le Code des assurances encadre la démarche :
- Envoi d’une mise en demeure de payer, souvent par recommandé.
- Suspension des garanties 30 jours après la mise en demeure si la prime reste impayée.
- Résiliation possible 10 jours après l’expiration de ce délai de 30 jours, toujours en l’absence de règlement.
Pendant la période de suspension, le contrat existe toujours mais n’indemnise plus les sinistres. Une fois la résiliation acquise, le véhicule ou le bien redevient totalement non assuré.
Conséquences et inscription au fichier des résiliés
Une résiliation pour impayé entraîne souvent l’inscription au fichier des résiliations géré par les assureurs, en particulier pour l’auto. Cette mention complique l’accès à une nouvelle assurance et renchérit les cotisations futures.
Une régularisation rapide avant la résiliation définitive limite ces effets. Si vous contestez le montant de la prime (erreur de calcul, option non demandée), la contestation écrite, argumentée et envoyée sans délai évite d’être assimilé à un simple impayé.
Résiliation d’assurance auto : obligations spécifiques
L’assurance auto répond à un régime particulier car la couverture de responsabilité civile est obligatoire. La résiliation doit donc se gérer avec une attention particulière à la continuité des garanties. La vente du véhicule, la mise à la casse, ou le changement d’assureur exigent des démarches précises.
La page dédiée à la résiliation d’assurance auto détaille les scénarios fréquents, mais quelques repères structurants se détachent.
Vente, cession ou destruction du véhicule
En cas de vente du véhicule ou de cession, l’assuré envoie à son assureur une copie du certificat de cession ou de destruction. La garantie de responsabilité civile se maintient parfois pendant un court délai pour couvrir l’ancien propriétaire jusqu’au transfert effectif.
La résiliation prend généralement effet dès le lendemain de la vente à minuit, sauf stipulation différente. La prime se rembourse alors au prorata, hors frais éventuels indiqués dans le contrat.
Changement d’assureur et continuité de couverture
En auto, toute interruption de couverture crée une zone de risque juridique majeure. Le nouvel assureur doit donc impérativement faire coïncider la date de prise d’effet de son contrat et la date de fin de l’ancien. C’est tout l’intérêt du mandat de résiliation prévu par la loi Hamon.
Une attestation d’assurance mise à jour, portant la nouvelle période de validité, constitue un justificatif utile en cas de contrôle ou de sinistre à proximité de la date de changement.
Résiliation d’assurance habitation et multirisque
L’assurance habitation devient obligatoire pour de nombreux locataires et fortement recommandée pour les propriétaires. La résiliation se gère en tenant compte du bail, du statut d’occupant et du futur logement.
En cas de déménagement, l’assuré choisit entre le transfert du contrat vers le nouveau logement avec adaptation des garanties, ou la résiliation pure et simple puis une nouvelle souscription.
Locataire, propriétaire occupant ou non occupant
Le statut de l’assuré influence les marges de manœuvre :
- Locataire : le bail impose souvent une assurance, parfois avec une clause de résiliation si l’assurance fait défaut.
- Propriétaire occupant : la liberté de choix demeure, mais la banque, en cas de prêt immobilier, exige une assurance minimale.
- Propriétaire non occupant : les risques diffèrent (vacance du logement, location saisonnière, etc.) et appellent des contrats plus spécifiques.
La résiliation se coordonne avec la signature du nouveau bail ou la vente du bien, afin d’éviter tout trou de couverture.
Déménagement et transfert de contrat
Lors d’un déménagement, certains choisissent de garder leur assureur actuel et de transférer le contrat. L’assureur réévalue alors le risque du nouveau logement : surface, localisation, type de construction, équipements de sécurité, etc. La prime et les garanties évoluent en conséquence.
En cas de désaccord sur la nouvelle tarification ou sur les limites de garantie proposées, l’assuré sollicite la résiliation pour changement de situation, comme prévu par le Code des assurances et par les clauses contractuelles.
Résiliation d’assurances emprunteur, santé, prévoyance
Les contrats de prêt immobilier, de complémentaire santé et de prévoyance suivent un régime particulier, parfois renforcé par des lois récentes sur la résiliation infra-annuelle. Les enjeux financiers y sont élevés : coût global du crédit, remboursements de soins, garanties incapacité ou invalidité.
La banque, l’organisme de complémentaire santé ou l’assureur prévoyance imposent certains délais et formes, souvent sous forme de recommandés avec préavis, mais l’assuré dispose de droits spécifiques à faire valoir.
Assurance emprunteur et droit à la substitution
Pour les crédits immobiliers, la législation permet la substitution d’assurance emprunteur à l’adhésion, puis sous certaines conditions pendant la vie du prêt. Le nouvel assureur doit présenter un niveau de garanties au moins équivalent à celui exigé par la banque.
La résiliation se fait alors en parallèle de la souscription du nouveau contrat : l’emprunteur ne rompt pas le lien assurantiel avec la banque tant que le nouveau contrat n’est pas accepté. Cette démarche influe fortement sur le coût total du crédit.
Complémentaire santé et prévoyance
Pour la complémentaire santé, la résiliation infra-annuelle est désormais prévue dans plusieurs textes, sous réserve d’une année de contrat révolue et d’un statut de contrat individuel. Les contrats collectifs d’entreprise répondent à d’autres règles : le lien entre contrat et contrat de travail structure la résiliation.
Les contrats de prévoyance (décès, invalidité, incapacité, dépendance) prévoient généralement des résiliations à échéance annuelle. Le lien avec l’état de santé ou la survenance d’un sinistre nécessite une lecture attentive des clauses pour éviter une rupture de protection au mauvais moment.
Procédure de résiliation : étapes et bonnes pratiques
Pour que la résiliation soit incontestable, la procédure suit une méthode structurée : choix du motif, vérification du délai applicable, rédaction d’une lettre précise, envoi dans la bonne forme et suivi du dossier. Une approche rigoureuse réduit les risques de contestation par l’assureur.
Les étapes ci-dessous s’adaptent à la plupart des contrats d’assurance, qu’il s’agisse d’auto, d’habitation, de santé ou de prévoyance.
Étape 1 : identifier le motif juridique de résiliation
Le motif détermine vos droits, les délais et les justificatifs requis. Quelques exemples fréquents :
- Échéance annuelle (résiliation classique avec préavis).
- Résiliation après un an (loi Hamon).
- Changement de situation (déménagement, retraite, changement professionnel…).
- Disparition du risque (vente du véhicule, destruction du bien assuré…).
- Refus d’augmentation de prime ou de modification de garantie.
- Résiliation après sinistre selon les clauses du contrat.
Identifier clairement le motif facilite la rédaction du courrier et oriente la discussion en cas de désaccord.
Étape 2 : vérifier délais et conditions dans le contrat
Les conditions générales du contrat listent les modalités précises : préavis, forme de notification, effets de la résiliation, remboursement éventuel de prime. Une lecture attentive de la section « Résiliation du contrat » évite les malentendus.
Certains contrats imposent une lettre recommandée avec accusé de réception, d’autres acceptent un e-mail ou une demande via l’espace client. La forme choisie doit laisser une trace datée.
Étape 3 : rédiger la lettre de résiliation
La lettre doit contenir les informations suivantes :
- Coordonnées complètes de l’assuré et numéro de contrat.
- Objet clair (« Demande de résiliation de mon contrat d’assurance n°… »).
- Motif juridique de résiliation (échéance, loi Hamon, vente du bien, changement de situation, etc.).
- Date souhaitée de prise d’effet, conforme aux délais légaux ou contractuels.
- Demande de confirmation écrite de la date de fin de contrat et du remboursement éventuel de prime.
Un ton factuel et précis réduit les échanges ultérieurs. Inutile de se justifier excessivement : le droit de résilier repose sur la loi ou sur le contrat, pas sur une appréciation subjective.
Étape 4 : envoyer et suivre la demande
L’envoi en recommandé avec avis de réception reste la méthode la plus sécurisée pour prouver la date de notification. En parallèle, certains assurés envoient une copie par e-mail pour accélérer la prise en compte administrative.
Le suivi passe par la vérification de :
- La bonne réception du courrier (AR ou suivi en ligne).
- La confirmation écrite de l’assureur mentionnant la date exacte de résiliation.
- Le remboursement au prorata éventuel des primes déjà versées.
Tableau comparatif des principaux cas de résiliation
Le tableau ci-dessous synthétise les grands scénarios de résiliation, les délais observés et les points d’attention.
| Situation | Base juridique | Moment de résiliation | Préavis usuel | Point d’attention |
|---|---|---|---|---|
| Résiliation à l’échéance annuelle | Code des assurances + contrat | À la date d’échéance | 1 à 3 mois avant l’échéance | Respect strict de la date limite, mentionnée dans l’avis d’échéance |
| Résiliation après un an (auto, habitation…) | Loi Hamon | À tout moment après 12 mois de contrat | 1 mois après notification | Mandat possible au nouvel assureur pour gérer la procédure |
| Changement de situation (déménagement, retraite…) | Code des assurances | Dans les 3 mois suivant le changement | 1 mois après la demande | Joindre les justificatifs prouvant le changement |
| Disparition du risque (vente du bien, véhicule…) | Code des assurances | À la date de disparition du risque | Variable, souvent immédiat ou 1 mois | Fournir acte de vente, attestation de destruction ou équivalent |
| Résiliation après sinistre | Clauses du contrat | Après l’indemnisation ou la gestion du sinistre | Souvent 1 à 2 mois | Vérifier la clause de réciprocité entre assureur et assuré |
| Non-paiement de prime | Code des assurances | Après mise en demeure et délais légaux | 30 jours de suspension + 10 jours avant résiliation | Régulariser avant la résiliation pour éviter inscription en fichier de résiliés |
Gestion des litiges et recours en cas de refus de résiliation
Malgré le respect de la procédure, certains assureurs contestent le motif ou la date de résiliation. La gestion de ces désaccords suit une progression : réclamation écrite, saisine du service réclamation, médiation, voire action judiciaire pour les situations les plus tendues.
Un dossier argumenté et chronologique renforce votre position et incite souvent l’assureur à revoir sa position avant d’en arriver au contentieux.
Réclamation interne et médiation
La plupart des compagnies disposent d’un service réclamation distinct du service client habituel. Une lettre ou un e-mail adressé à ce service, avec pièces jointes, clarifie votre demande : annulation de la reconduction, respect d’une résiliation Hamon, remboursement de la prime, etc.
En l’absence de réponse satisfaisante, la médiation de l’assurance offre un recours gratuit. Le médiateur étudie le dossier, analyse les textes et rend un avis. Cet avis n’a pas toujours force obligatoire, mais les assureurs s’y conforment fréquemment.
« La médiation constitue un recours gratuit et indépendant pour résoudre les litiges entre les consommateurs et les assureurs sans passer par le juge. »
Action en justice et accompagnement
Si le désaccord persiste sur un enjeu financier ou juridique significatif, une action en justice demeure une option. Le juge examine alors la validité de la résiliation, le respect des délais, la conformité des clauses contractuelles au Code des assurances.
Un accompagnement par une association de consommateurs, un avocat ou un professionnel du droit de l’assurance renforce l’argumentation et la maîtrise des procédures. L’objectif reste toutefois de régler l’essentiel des litiges en amont, par la négociation et la médiation.
Aller plus loin : stratégie globale de résiliation de contrat
La résiliation d’un contrat d’assurance s’inscrit souvent dans une stratégie plus large de gestion des abonnements, crédits et services. L’objectif consiste à adapter ses couvertures à la réalité de sa vie quotidienne, à éviter les doublons et à maîtriser le budget global.
Un tour d’horizon plus large de la fin de contrat, au-delà de l’assurance, est disponible sur le guide général de résiliation de contrat. Il fournit des méthodes transposables pour gérer aussi bien les offres de téléphonie que les contrats d’énergie ou de services numériques, avec la même rigueur documentaire et juridique.









