
Des mensualités de crédit consommation qui s’enchaînent, un budget sous pression, une sensation de ne plus vraiment piloter ses finances. Le rachat de crédit consommation offre une alternative concrète pour regrouper plusieurs emprunts et alléger la charge mensuelle, en redonnant de la lisibilité et du souffle à votre trésorerie.
Entre gains possibles, contraintes légales, coûts annexes et impact sur la durée de remboursement, ce mécanisme mérite une analyse précise. Les lignes qui suivent éclairent le fonctionnement réel d’un rachat de crédit conso orienté réduction de mensualités, bien au‑delà des simples slogans commerciaux.
| Objectif du rachat de crédit | Avantages concrets | Points de vigilance |
|---|---|---|
| Réduction des mensualités | Alléger la charge mensuelle et retrouver du pouvoir d’achat | Durée de remboursement souvent plus longue |
| Regrouper plusieurs crédits | Un seul paiement, plus simple à gérer | Nécessité d’avoir un profil solvable |
| Optimiser son budget | Possibilité d’inclure une trésorerie pour faire face aux imprévus | Frais annexes (dossier, assurance) à comparer |
| Mieux gérer un endettement élevé | Baisse immédiate du taux d’endettement | Ne pas confondre rachat et rééchelonnement bancaire |
Simulateur de rachat de credit consommation
Comparez vos mensualites actuelles avec un regroupement de credits
Vos credits actuels
Parametres du rachat
Taux moyen constate en 2024 pour un rachat de credit consommation : entre 4.5% et 6.5% selon le profil emprunteur et la duree.
Cette simulation est donnee a titre indicatif et ne constitue pas une offre de pret. Les resultats dependent des taux reellement proposes par les organismes de rachat de credit. Frais de dossier et assurances non inclus.
Rachat crédit consommation : définition, principes et enjeux réels
Le rachat de crédit consommation, aussi appelé regroupement de crédits, consiste à faire racheter plusieurs prêts à la consommation existants (prêt personnel, crédit auto, crédit travaux, crédit renouvelable, etc.) par un nouvel établissement ou par votre banque actuelle. Tous les capitaux restants dus sont réunis en un seul crédit restructuré, avec une nouvelle durée, un nouveau taux et une mensualité unique.
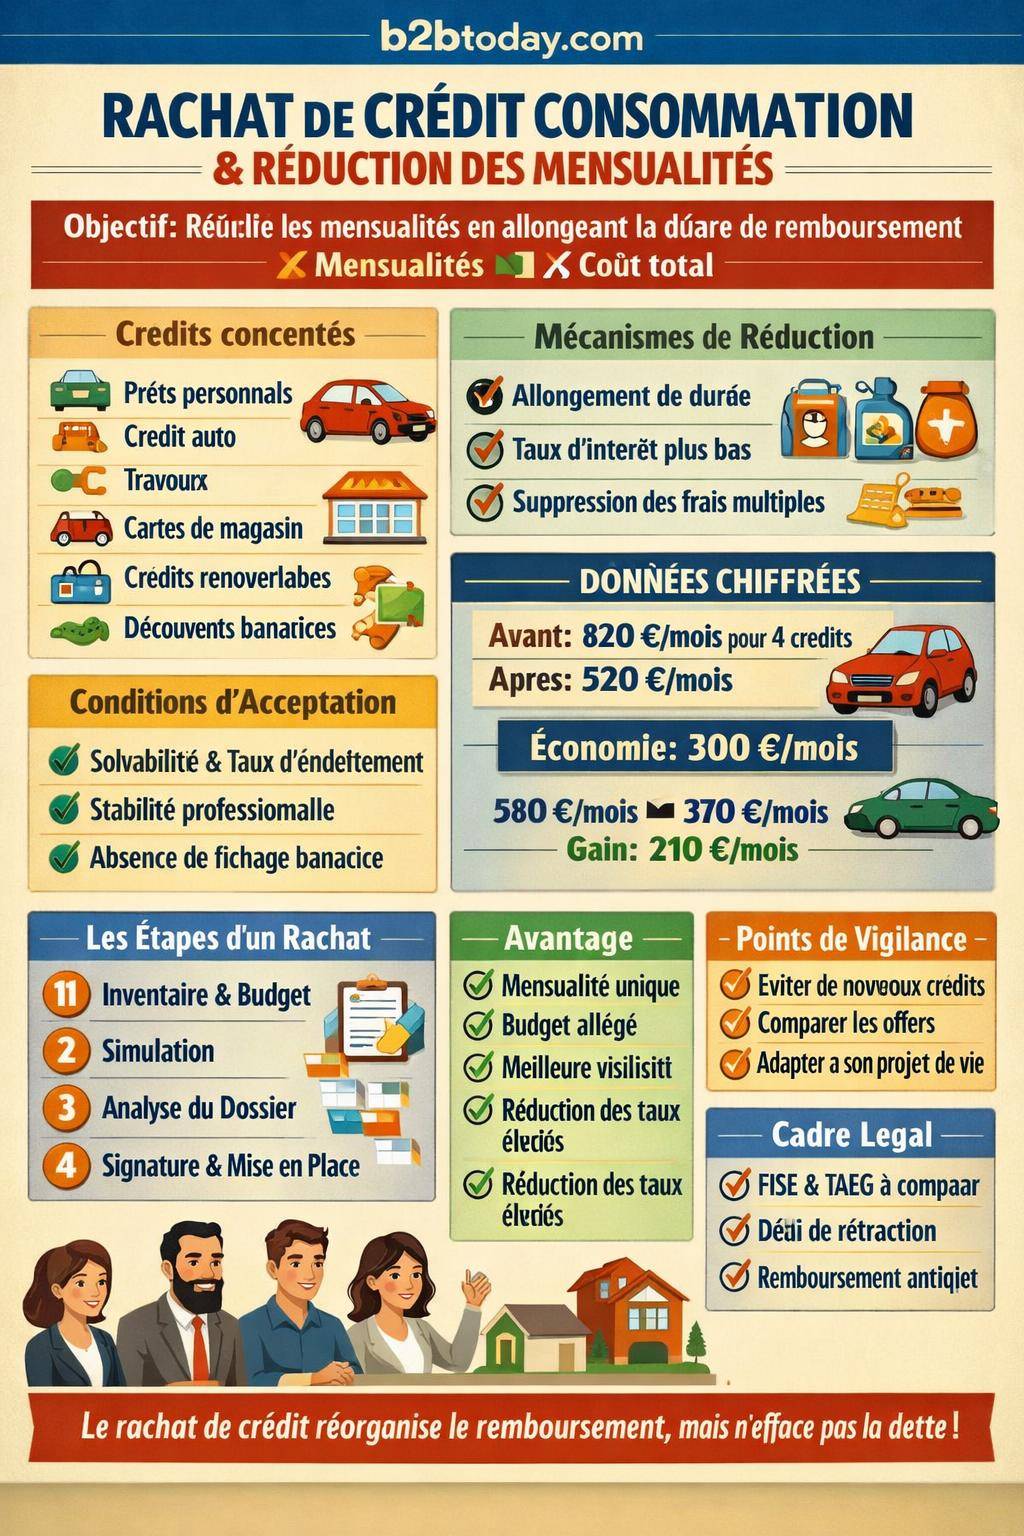
L’objectif principal, dans une logique de réduction des mensualités, repose sur un point clé : allonger la durée de remboursement pour abaisser le montant à payer chaque mois. Ce choix libère de la trésorerie mais augmente le coût total des intérêts. Le rachat de crédit consommation relève donc d’un arbitrage budgétaire entre confort de remboursement et coût global du financement.
Quels types de crédits consommation sont concernés ?
La plupart des financements non immobiliers peuvent entrer dans une opération de rachat de crédit consommation. Les organismes financiers analysent la nature de chaque dette et ses conditions initiales avant de proposer une offre de restructuration.
On retrouve généralement dans un montage de ce type :
- Prêts personnels (projets divers, trésorerie, mariage, voyage)
- Crédits auto et moto (neuf ou occasion)
- Crédits travaux (rénovation, aménagement, équipements)
- Crédits renouvelables et cartes de magasin
- Découverts bancaires persistants assimilés à du crédit
Certains contrats spécifiques (prêts étudiants, microcrédits accompagnés, dettes professionnelles) nécessitent une étude distincte. Le conseiller en rachat de crédit analyse alors au cas par cas l’éligibilité de chaque engagement.
Rachat de crédit consommation ou rachat incluant un prêt immobilier ?
Lorsque la part des crédits immobiliers dépasse un certain seuil (souvent 60 % du montant total à racheter), l’opération bascule dans la catégorie rachat de crédit immobilier. La réglementation, le type de garanties et les durées proposées diffèrent alors sensiblement.
Dans cet article, le focus reste sur le rachat de crédits consommation au sens strict. Pour approfondir les logiques de montage lorsque l’immobilier entre en jeu, une lecture complémentaire de votre guide complet du rachat de crédit apporte des éclairages supplémentaires.
« Le rachat de crédit n’efface pas une dette, il réorganise son remboursement. La clé consiste à ajuster ce nouveau rythme à la réalité du budget du ménage. »
Comment le rachat de crédit consommation réduit concrètement les mensualités ?
La baisse des mensualités repose sur plusieurs leviers combinés. Comprendre ces mécanismes permet d’évaluer la pertinence d’une offre, au‑delà du simple montant affiché sur la nouvelle échéance.
L’extension de la durée de remboursement
Le levier le plus direct reste l’augmentation de la durée du nouveau prêt. En étalant un capital identique sur une période plus longue, le montant de la mensualité diminue mécaniquement. Cette logique se vérifie aussi bien sur un regroupement de crédits renouvelables que sur des prêts personnels classiques.
En contrepartie, la somme totale des intérêts versés sur la durée de vie du crédit augmente. Le rachat de crédit consommation se positionne alors comme une solution de rééchelonnement plutôt qu’une chasse systématique au meilleur taux facial.
La baisse du taux d’intérêt global
Dans certains dossiers, notamment lorsque plusieurs crédits renouvelables très onéreux sont présents, le rachat de crédit permet de remplacer plusieurs taux élevés par un taux nominal unique plus modéré. Cet effet joue surtout quand les emprunts initiaux ont été souscrits dans un contexte financier moins favorable.
La combinaison d’un taux plus bas et d’une durée raisonnable aboutit alors à une mensualité réduite sans explosion du coût global. Ce cas de figure se rencontre fréquemment lorsque l’emprunteur a accumulé des petits crédits successifs pour gérer des dépenses ponctuelles.
La suppression de multiples frais annexes
Chaque crédit à la consommation embarque parfois des frais additionnels : assurance facultative, cotisation de carte privative, frais de tenue de compte lié à un compte spécifique, etc. En regroupant plusieurs emprunts en un contrat unique, l’emprunteur supprime souvent ces redondances de frais.
Cette rationalisation contribue à alléger la charge mensuelle, au‑delà du simple calcul capital + intérêts. L’effet se remarque particulièrement lorsqu’un ménage détient plusieurs crédits renouvelables souscrits auprès d’enseignes différentes.
Exemple chiffré de réduction de mensualités
Le tableau suivant illustre, à titre indicatif, l’impact d’un rachat de crédit consommation visant la baisse de mensualités. Les chiffres restent génériques et servent uniquement à comprendre le mécanisme :
| Situation | Avant rachat de crédit | Après rachat de crédit |
|---|---|---|
| Nombre de crédits conso | 4 crédits (auto, travaux, renouvelable, perso) | 1 seul crédit regroupé |
| Mensualités cumulées | 820 € / mois | 520 € / mois |
| Durée résiduelle moyenne | Entre 2 et 5 ans selon les crédits | 8 ans sur le nouveau contrat |
| Coût total des intérêts | Plus limité, mais avec pressions mensuelles fortes | Plus élevé, mais budget mensuel allégé |
| Assurance | Plusieurs assurances éparses | 1 assurance négociée sur le nouveau crédit |
Conditions pour bénéficier d’un rachat de crédit consommation
Le rachat de crédit consommation s’adresse à des profils variés : salariés, fonctionnaires, travailleurs indépendants, retraités. Les établissements de crédit examinent cependant un ensemble de critères avant d’accepter de financer l’opération.
Analyse de la solvabilité et du taux d’endettement
Le prêteur vérifie la capacité de l’emprunteur à honorer la nouvelle mensualité. Cette étude porte sur :
- Les revenus stables (salaires, pensions, revenus fonciers réguliers)
- Les charges récurrentes (loyer ou prêt immobilier, pensions alimentaires, impôts mensualisés, autres crédits)
- Le reste à vivre, c’est‑à‑dire la somme disponible pour les dépenses courantes après remboursement des crédits et charges fixes
Le taux d’endettement après rachat représente un indicateur central. Les établissements se situent souvent autour d’un seuil de 33 % à 40 %, modulé en fonction des profils. Un budget très structuré avec des revenus élevés peut justifier un taux légèrement supérieur.
Situation professionnelle et stabilité des revenus
La durée du rachat de crédit consommation influe directement sur la perception du risque par le prêteur. Une carrière stable, un CDI confirmé ou une ancienneté significative dans la même entreprise rassurent l’organisme qui s’engage sur plusieurs années.
Les travailleurs indépendants, professions libérales ou chefs d’entreprise bénéficient également de solutions de rachat, mais doivent souvent présenter :
- Bilans comptables récents
- Déclarations fiscales détaillées
- Historique de l’activité sur plusieurs exercices
Fichage bancaire et incidents de paiement
La présence d’un fichage au FICP ou au FCC complexifie l’accès au rachat de crédit consommation. Certains partenaires spécialisés étudient néanmoins ces dossiers, avec des conditions adaptées selon le niveau de risque. L’analyse porte alors sur :
- La nature des incidents de paiement passés
- La capacité du rachat à assainir la situation
- L’engagement de l’emprunteur à respecter le nouveau plan de remboursement
« Un rachat de crédit bien calibré sert souvent de point de redémarrage pour des ménages qui veulent sortir d’une spirale d’endettement et reconstruire une gestion financière plus sereine. »
Étapes d’un rachat de crédit consommation orienté réduction de mensualités
La réussite d’un rachat de crédit consommation repose sur une démarche structurée. Chaque étape apporte des informations précises pour ajuster le montage et atteindre un équilibre entre mensualité réduite et coût maîtrisé.
1. Faire le point sur tous ses crédits et son budget
Le recensement exhaustif de vos engagements constitue le socle de l’opération. Il convient de lister :
- Chaque crédit consommation (montant restant dû, taux, durée résiduelle, mensualité)
- Les découverts récurrents et frais liés
- Les éventuelles dettes fiscales ou sociales compatibles avec un rachat
Dans le même temps, une photographie précise du budget mensuel aide à définir un objectif réaliste de mensualité cible. L’idée consiste à dégager un reste à vivre suffisant tout en limitant l’allongement excessif de la durée.
2. Lancer une simulation de rachat de crédit consommation
Un simulateur en ligne de simulation de rachat de crédit permet d’obtenir une première estimation. En entrant le montant total des capitaux à regrouper, la durée envisagée et le niveau de mensualité souhaité, l’outil propose :
- Une mensualité indicative après rachat
- Une estimation de la durée nécessaire pour atteindre cet objectif
- Un ordre de grandeur du coût global hors assurance
Cette étape ne remplace pas une étude personnalisée, mais fournit un repère chiffré pour vérifier la cohérence du projet par rapport aux besoins réels du foyer.
3. Constitution du dossier et analyse par l’organisme
Le conseiller ou le courtier en rachat de crédit demande ensuite un ensemble de pièces justificatives : bulletins de salaire, avis d’imposition, relevés de compte, tableaux d’amortissement des prêts en cours, justificatifs de domicile, etc. L’objectif consiste à valider la fiabilité des informations déclarées et à apprécier le risque global du dossier.
À partir de ces éléments, l’organisme élabore une offre détaillée, précisant :
- Le montant total racheté
- Le taux nominal et, lorsque la loi l’impose, le TAEG
- La durée et le montant de la mensualité
- Les frais de dossier et éventuels frais de garantie
- Les conditions de l’assurance emprunteur
4. Acceptation de l’offre et mise en place du nouveau crédit
Une fois l’offre signée par l’emprunteur après réflexion, l’organisme de rachat de crédit procède au remboursement anticipé des anciens emprunts auprès des différents créanciers. Ce mécanisme éteint les anciens contrats et laisse place à une échéance unique, prélevée à la date convenue.
La première mensualité intervient généralement dans un délai d’un à deux mois. La baisse ressentie sur le budget peut alors se mesurer rapidement, surtout lorsque les anciennes échéances étaient très resserrées sur le mois.
Quels gains réels attendre sur ses mensualités ?
Le rachat de crédit consommation n’obéit pas à une formule unique. Les gains sur les mensualités varient selon le profil, la nature des crédits repris et la durée choisie. Quelques repères permettent toutefois de se forger une vision réaliste.
Variabilité des gains selon les profils
Les réductions de mensualités souvent mises en avant dans les publicités correspondent à des situations spécifiques. Dans la pratique, plusieurs scénarios se dessinent :
- Accumulation de crédits renouvelables à taux élevés : baisse de mensualité parfois sensible, mais rallongement notable de la durée
- Mix de prêts personnels et auto récents à taux déjà corrects : diminution modérée de la mensualité, surtout par extension de durée
- Dossier avec incidents de paiement : nouvelle mensualité davantage calibrée pour sécuriser la banque, parfois avec une marge de manœuvre plus limitée
Plutôt que de rechercher un pourcentage théorique de baisse, l’enjeu consiste à déterminer la mensualité supportable sur la durée, en cohérence avec la stabilité des revenus et les projets à venir.
Illustration : comparer avant / après sur la mensualité
Un ménage cumule trois crédits consommation :
- Crédit auto : 230 € / mois sur 36 mois restants
- Crédit travaux : 190 € / mois sur 48 mois restants
- Crédit renouvelable : 160 € / mois sans terme précis, capital reconstitué régulièrement
Mensualités totales : 580 € par mois. Après rachat, le capital global est regroupé sur 96 mois avec une mensualité unique de 370 € (assurance incluse). Le ménage libère donc 210 € par mois dans son budget, au prix d’une durée allongée.
« La bonne question n’est pas seulement : combien vais‑je payer chaque mois ? Elle concerne aussi la durée pendant laquelle je vais payer, et l’équilibre global entre ces deux paramètres. »
Rachat de crédit consommation : avantages et limites à connaître
Le rachat de crédit consommation orienté réduction de mensualités apporte plusieurs leviers de confort budgétaire. Il comporte aussi des limites et des points de vigilance qu’un emprunteur averti doit intégrer dans sa réflexion.
Les principaux avantages
Dans un projet cohérent, le rachat de crédit consommation apporte :
- Une mensualité unique, plus simple à suivre que plusieurs échéances dispersées
- Un budget mensuel allégé, avec un reste à vivre plus confortable
- Une vision claire de la durée restante, notamment lorsqu’il remplace des crédits renouvelables sans terme
- Une renégociation possible de l’assurance, parfois optimisée selon l’âge et la situation de l’emprunteur
- Une occasion de remettre à plat la gestion financière et de réorganiser les priorités
Pour certains ménages, le rachat de crédit consommation agit comme une solution de stabilisation évitant les incidents de paiement et les frais annexes liés aux découverts.
Les limites et inconvénients à intégrer
En contrepartie, plusieurs points méritent une attention particulière :
- Augmentation du coût total des intérêts en raison de l’allongement de la durée
- Frais de dossier et éventuellement indemnités de remboursement anticipé sur les anciens crédits
- Risque de réendettement si l’emprunteur contracte de nouveaux crédits consommation après le rachat
- Engagement sur une durée parfois longue, qui doit rester compatible avec la trajectoire de vie (retraite, changement de situation professionnelle)
Bien utiliser le rachat de crédit pour sécuriser son budget
Le rachat de crédit consommation ne remplace pas une gestion budgétaire structurée. Il s’inscrit plutôt comme un levier complémentaire, à articuler avec d’autres bonnes pratiques financières.
Fixer une mensualité raisonnable, pas seulement attractive
Une mensualité très basse séduit sur le papier. En pratique, elle entraîne une durée très longue et un alourdissement substantiel du coût global. L’objectif vise plutôt une mensualité :
- Inférieure au cumul actuel, pour respirer
- Compatible avec un reste à vivre confortable
- Cohérente avec la durée maximale que vous acceptez d’emporter dans votre projet de vie
Un échange approfondi avec un conseiller en rachat de crédit permet d’identifier cette « zone d’équilibre » entre soulagement immédiat et maîtrise à long terme.
Éviter de recréer de nouveaux crédits à court terme
Une fois le rachat de crédit consommation mis en place, la baisse de mensualité libère de la trésorerie. Pour que l’opération garde son sens, la vigilance reste de mise sur les comportements suivants :
- Utilisation systématique des cartes de crédit renouvelable
- Multiplication des achats à crédit pour des biens de consommation courante
- Démultiplication des souscriptions en ligne sous l’effet d’offres promotionnelles
La stratégie la plus protectrice consiste à orienter une partie de la marge dégagée vers une épargne de précaution, afin de faire face aux dépenses imprévues sans recourir immédiatement à un nouvel emprunt.
Comparer le rachat de crédit avec les alternatives possibles
Selon la situation, d’autres pistes méritent une étude parallèle :
- Négociation directe avec les créanciers actuels pour rééchelonner certains prêts
- Regroupement partiel de crédits, en laissant de côté les prêts les plus courts à taux faible
- Usage ponctuel d’un prêt personnel pour solder un crédit renouvelable très coûteux, lorsque les montants restent limités
Comparer plusieurs scénarios chiffrés aide à choisir la configuration la plus cohérente, et pas seulement la plus simple à mettre en œuvre.
« Le rachat de crédit consommation devient vraiment utile lorsqu’il s’inscrit dans une stratégie globale : recalibrage du budget, constitution d’une épargne et limitation des nouveaux engagements. »
Cadre légal, TAEG et transparence des offres
Le rachat de crédit consommation s’inscrit dans le cadre du crédit à la consommation. Les organismes prêteurs doivent respecter un ensemble de règles protectrices pour l’emprunteur, notamment en matière d’information et de délai de réflexion.
Information précontractuelle et TAEG
Avant toute signature, le prêteur remet une fiche d’information standardisée européenne (FISE). Ce document présente de manière claire :
- Le montant total du crédit et la durée
- Le TAEG (taux annuel effectif global), intégrant intérêts, frais et, lorsqu’elle est obligatoire, l’assurance
- Le montant de chaque mensualité
- Le coût total du crédit sur la durée
Le TAEG permet de comparer différentes offres, même lorsque leurs structures de frais diffèrent. Un TAEG plus bas ne suffit toutefois pas à trancher : la durée globale et la capacité à supporter la mensualité restent des critères tout aussi décisifs.
Droit de rétractation et remboursement anticipé
Dans le cadre d’un rachat de crédit consommation, l’emprunteur bénéficie d’un délai de rétractation après acceptation de l’offre. Ce délai lui laisse le temps de relire l’intégralité du contrat et, le cas échéant, de renoncer sans justification.
Le contrat prévoit également les conditions de remboursement anticipé. Lorsque les finances s’améliorent, solder tout ou partie du capital restant dû réduit le coût total des intérêts. Cette possibilité renforce la flexibilité du montage sur le long terme.
Synthèse : articuler réduction de mensualités et stratégie financière
Utilisé avec méthode, le rachat de crédit consommation constitue un outil structurant pour alléger les mensualités et rétablir une trajectoire budgétaire plus stable. L’enjeu ne se limite pas à la recherche d’une échéance plus basse, mais s’étend à une réflexion complète sur le rapport entre durée, coût global, sécurité financière et projets de vie.
Avant d’avancer, un passage par une simulation de rachat de crédit, complétée par une étude personnalisée, donne une vision concrète des marges de manœuvre disponibles. Le regroupement de crédits devient alors une décision réfléchie, intégrée dans une stratégie globale de gestion de l’endettement et de construction progressive de votre patrimoine.









