
Un prêt personnel sans justificatif en 2026 ne relève plus du mythe marketing. Les banques et organismes spécialisés ont affûté leurs offres, la réglementation européenne se renforce, les taux se normalisent, et le crédit à la consommation pèse déjà 218 milliards d’euros d’encours en janvier 2026. Derrière l’expression « sans justificatif », la réalité est plus nuancée, mais souvent plus avantageuse qu’il y a quelques années.
Entre taux allant de 0,9 % à plus de 20 %, contrôles de solvabilité renforcés, explosion des parcours 100 % digitaux et encadrement du surendettement, un prêt personnel non affecté n’a plus grand-chose à voir avec le « crédit facile » d’hier. Le lecteur qui connaît ces évolutions aborde sa demande de financement avec une longueur d’avance.
| Critère | Sans justificatif | Avec justificatif | Impact pour l’emprunteur |
|---|---|---|---|
| Montant généralement accordé | 1 000 à 30 000 € | Jusqu’à 75 000 € | Plus la somme est élevée, plus les preuves d’utilisation sont exigées. |
| Taux d’intérêt en 2026 | Plus élevé (risque accru pour la banque) | Plus faible | Le coût total peut varier fortement selon le type de prêt. |
| Flexibilité d’utilisation | Totale | Liée au projet fourni | Plus de liberté, mais vigilance sur le surendettement. |
| Vitesse d’obtention | Très rapide (souvent 24h) | Plus lente | Idéal pour les besoins urgents. |
| Conditions d’acceptation | Plus strictes sur les revenus | Analyse plus complète du projet | Un bon score bancaire améliore les chances d’accord. |
Simulateur de Pret Personnel Sans Justificatif
Pret personnel sans justificatif : aucun document sur l’utilisation des fonds n’est exige pour un montant jusqu’a 75 000 €. Seuls les justificatifs d’identite, de revenus et de domicile sont demandes.
Prêt personnel sans justificatif en 2026 : définition, réalité et limites
Un prêt personnel sans justificatif désigne un crédit à la consommation non affecté : la banque n’exige pas de facture ni de devis pour le motif du projet (travaux, voyage, voiture d’occasion, coups durs, rachat de petites dettes, etc.). L’emprunteur utilise librement les fonds, dans la limite du contrat et de la réglementation.
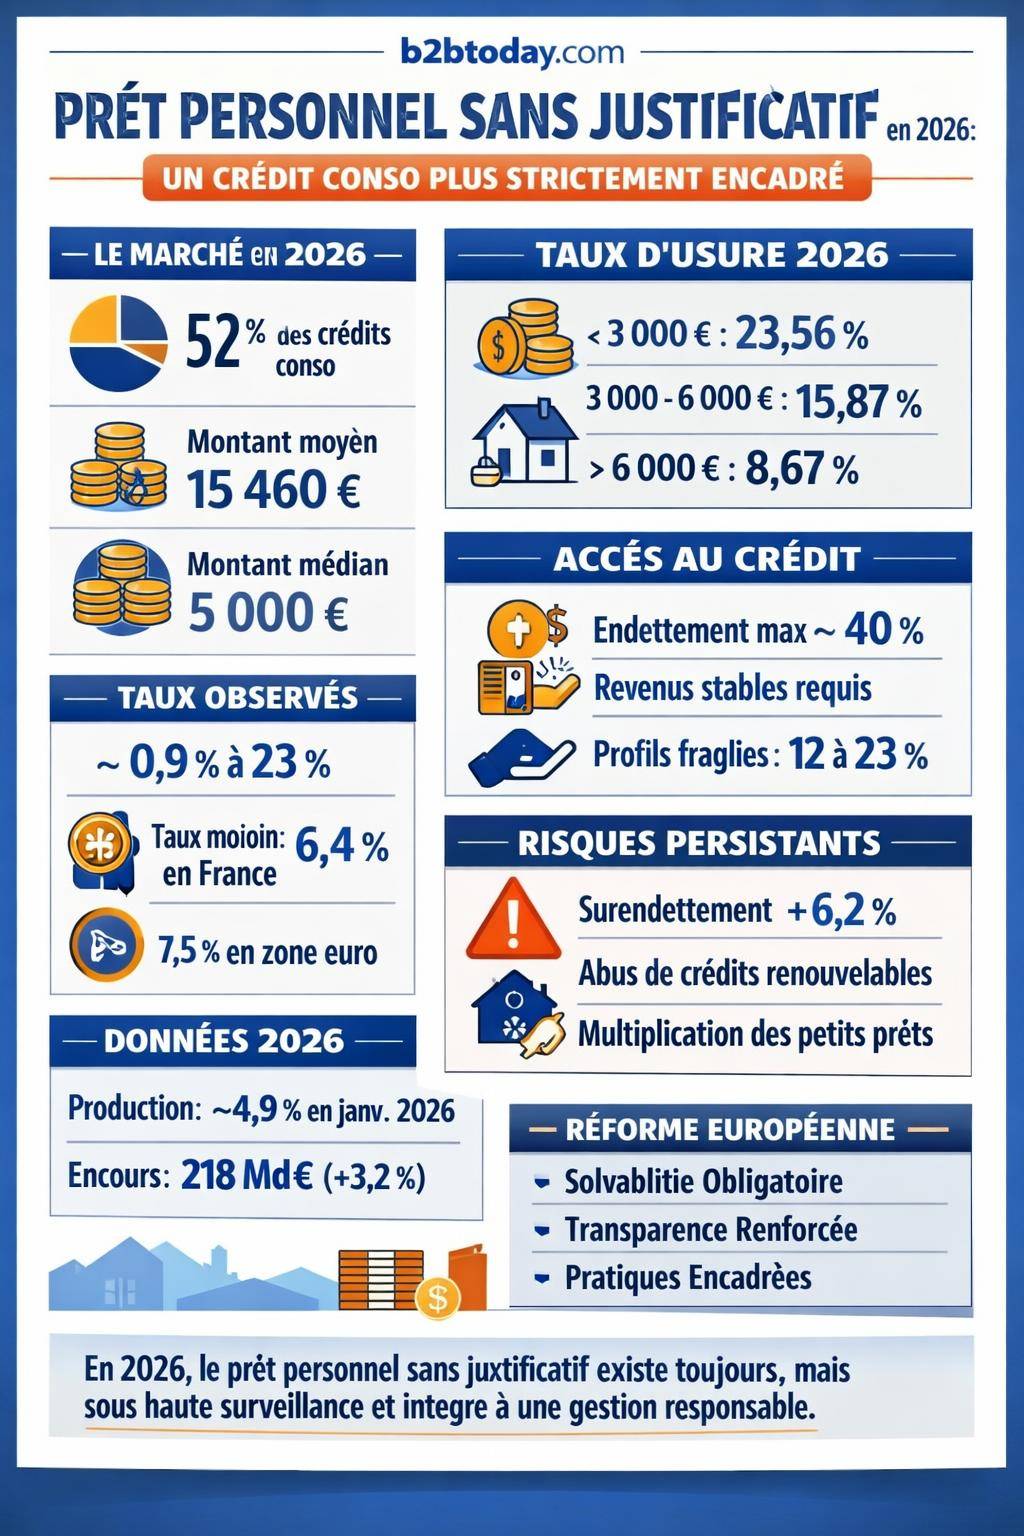
En 2026, ce type de financement reste au cœur du crédit conso : les prêts personnels représentent environ 52 % du crédit à la consommation, pour un montant moyen proche de 15 460 € et un montant médian à 5 000 €. Le recul de 266 € par rapport à 2024 montre une recherche de financements plus ajustés, mieux calibrés au budget.
En revanche, « sans justificatif » ne signifie jamais sans contrôle. L’établissement prêteur vérifie toujours la solvabilité, le revenu, la stabilité financière et le taux d’endettement. La nouvelle réforme européenne 2026 généralise ce principe à l’ensemble du marché.
« Tout crédit à la consommation accordé à un consommateur fait l’objet d’une évaluation de solvabilité préalable, fondée sur des informations suffisantes, exactes et vérifiables. » – Principe de la réforme UE 2026 sur le crédit aux particuliers
La question n’est donc pas « existe-t-il encore des prêts sans justificatif ? » mais plutôt : jusqu’où va la liberté d’usage des fonds, et à quel prix en 2026 ?
Contexte 2026 : taux, encours, BCE et environnement économique
Pour comprendre l’accès aux prêts personnels sans justificatif en 2026, il faut regarder le décor macroéconomique. Après la flambée des taux de 2023–2024, le crédit à la consommation se stabilise.
Les chiffres récents indiquent :
- Production de crédit conso : taux autour de 4,9 % en janvier 2026, contre une moyenne de 5,6 % en 2025 pour les nouveaux crédits amortissables.
- Encours de crédit conso : environ 218 milliards d’euros en janvier 2026, en hausse glissante de 3,2 %, après 214,1 milliards en mai 2025 et une croissance annuelle proche de 3,6 %.
- Taux moyens des nouveaux crédits : autour de 6,4 % en France, contre 7,5 % en moyenne dans la zone euro.
- Taux BCE : environ 2 % en 2026, avec une inflation proche de la cible de la Banque centrale, mais une croissance qualifiée de fragile.
Le crédit à la consommation accompagne donc la reprise, sans excès. On note une variation positive des prêts personnels d’environ +3,4 %, alors que le crédit renouvelable recule d’environ -2,8 %. Le marché se réoriente vers le prêt amortissable, plus lisible et plus encadré.
Côté ménages, environ 66 % des Français ont ou ont déjà eu un crédit à la consommation, et 42 % auraient un crédit conso en cours. Le recours reste répandu, mais s’accompagne de tensions sur le surendettement : l’endettement total lié au surendettement progresse d’environ 6,2 % en 2024 pour atteindre 4,5 milliards d’euros.
Comment fonctionne un prêt personnel sans justificatif en 2026 ?
Le prêt personnel non affecté reste un crédit amortissable classique, avec taux fixe, mensualités constantes et durée définie dès la signature. La spécificité repose sur l’usage libre des fonds, et non sur la mécanique de remboursement.
Principales caractéristiques techniques
En 2026, les caractéristiques d’un prêt personnel sans justificatif s’articulent autour de quelques repères chiffrés :
- Montant empruntable : généralement de 500 € à environ 75 000 € selon les établissements.
- Durée : de 12 à 72 mois le plus souvent, quelques offres allant au-delà selon le profil et le montant.
- TAEG (taux annuel effectif global) : intègre intérêts, frais de dossier éventuels et assurance facultative.
- Taux d’usure 2026 : barème plafond légal, par tranche de montant.
Les taux d’usure 2026 pour les prêts personnels amortissables aux particuliers se situent approximativement à :
| Montant du crédit | Taux d’usure 2026 (approx.) |
|---|---|
| Moins de 3 000 € | Environ 23,56 % |
| De 3 000 à 6 000 € | Environ 15,87 % |
| Plus de 6 000 € | Environ 8,67 % |
Aucun organisme ne peut légalement proposer un prêt personnel avec un TAEG au-delà de ces seuils. Les crédits sans justificatif restent donc encadrés, y compris pour les profils fragiles.
Liberté d’usage des fonds : ce que la banque ne demande pas
Sur un prêt personnel non affecté, l’établissement ne demande pas de document prouvant le projet : pas de devis de travaux, pas de bon de commande auto, pas de facture d’équipement obligatoire. La banque contrôle uniquement le risque global du client, pas la nature précise de l’achat.
Cette liberté attire les ménages pour des projets variés :
- trésorerie ponctuelle ou dépenses imprévues ;
- voyage, mariage, événement familial ;
- aménagement intérieur ou équipement sans devis formel ;
- rachat de petites dettes non éligible à un regroupement de crédits classique ;
- constitution d’une réserve de précaution sur compte courant.
La souplesse ne dispense jamais du respect de la loi : certains usages restent interdits (blanchiment, jeux, rachat de dettes professionnelles, etc.), même si le prêteur ne contrôle pas chaque facture a posteriori.
Taux 2026 des prêts personnels sans justificatif : tendances et fourchettes
Les taux des prêts personnels en 2026 reflètent à la fois le reflux des taux directeurs et la prudence des banques sur les profils fragiles. La fourchette globale des TAEG observés s’étend de 0,9 % à environ 23 %, selon le montant, la durée, la banque et le risque client.
Taux moyens du marché et meilleurs profils
Pour les nouveaux crédits à la consommation amortissables, les données 2025–2026 indiquent :
- Taux moyens France : autour de 6,4 % sur les nouveaux crédits conso.
- Taux zone euro : environ 7,5 %, la France restant en deçà de la moyenne.
- Meilleurs profils (revenus confortables, épargne, CDI, faible endettement) : fourchette couramment observée entre 3,8 % et 4,5 %.
- Variation entre profils : un ratio de l’ordre de 1 à 7 selon le risque perçu et le type d’établissement (grande banque versus spécialiste du crédit conso).
Les taux des prêts personnels en moyenne tournent autour de 5,16 %, avec un montant médian proche de 5 000 €. On constate une légère baisse des taux au fil de 2025, notamment en fin d’année.
Évolution des taux par durée et par montant en 2026
Les taux proposés par les courtiers et organismes spécialisés montrent une baisse marquée début 2026, en particulier sur les montants supérieurs à 10 000 €.
Sur la tranche 10 000 à 15 000 €, les variations relevées en janvier 2026 affichent :
- -1,7 point pour les montants entre 10 000 € et 15 000 € ;
- -1,71 point pour les montants au-delà de 15 000 € ;
- recul spécifique de 0,22 point sur les durées de 48 mois ;
- et de 0,20 point sur les durées à partir de 60 mois.
Pour les prêts personnels « standard » autour de 5 000 €, la fourchette observée se situe environ entre 5,96 % et 7,92 % selon les profils et établissements.
Exemples de grilles de taux 2026 chez les acteurs du marché
Les grilles indicatives publiées par certains établissements et courtiers donnent un aperçu des conditions offertes aux bons profils en 2026.
| Montant / Durée | Fourchette mini–maxi | Remarques |
|---|---|---|
| Prêt perso 10 000–15 000 € sur 12 mois | 0,9 % à 5 % (taux facial moyen vers 3,08 %) | Taux promotionnels possibles sur profils premium |
| Prêt perso 15 000 € et plus sur 12 mois | 0,9 % à 5 %, moyenne vers 2,32 % | Montants élevés favorisent les meilleurs taux |
| Durées 24 à 72 mois | Généralement 4,5 % à 7,5 % selon durée et profil | Les taux augmentent avec la durée |
Pour un prêt personnel de 15 000 € sur 12 mois, le TAEG constaté varie entre 0,9 % et 9,49 %, avec une moyenne autour de 4,61 %. L’écart vient principalement du niveau de risque et du type d’intermédiaire.
Taux par établissement : banques traditionnelles et spécialistes
Les grilles de certains acteurs illustrent l’amplitude possible entre les profils solides et les dossiers plus fragiles.
| Établissement | TAEG mini | TAEG maxi |
|---|---|---|
| Crédit Agricole | ≈ 0,9 % | ≈ 8,95 % |
| BNP Paribas | ≈ 1,9 % | ≈ 9,9 % |
| Société Générale | ≈ 2,4 % | ≈ 10,5 % |
| LCL | ≈ 2,9 % | ≈ 11,2 % |
| Cofidis | ≈ 0,5 % | ≈ 21,21 % |
| Sofinco | ≈ 4 % | ≈ 15,8 % |
Les spécialistes du crédit conso couvrent une plage plus large pour intégrer les profils à risque. La fourchette générale des taux 2026 s’étire ainsi entre 0,9 % et 23 %, en restant bornée par les taux d’usure légaux.
Qui a vraiment accès à un prêt personnel sans justificatif en 2026 ?
L’accès à un prêt personnel non affecté résulte d’un arbitrage entre liberté commerciale et obligations réglementaires. La réforme européenne 2026 renforce l’obligation de vérification de solvabilité avant l’octroi de tout crédit, quel qu’en soit le motif.
Critères d’éligibilité usuels
En pratique, les banques et organismes appliquent une grille d’éligibilité assez homogène, avec quelques marges propres à chaque acteur :
- Taux d’endettement maximal : autour de 40 % revenus nets, assurance incluse.
- Âge maximal en fin de prêt : fréquemment situé entre 65 et 70 ans.
- Revenus : réguliers, stables, idéalement en CDI ou à défaut CDD long, fonction publique ou retraite confortable.
- Historique bancaire : absence d’incidents graves, pas de fichage Banque de France de type FICP ou FCC.
- Situation professionnelle : ancienneté de contrat, statut (salarié, fonctionnaire, indépendant avec bilans stables).
En dessous de ces seuils, un prêt personnel reste envisageable, mais à des taux plus élevés, parfois via des établissements spécialisés. Au-dessus, le dossier bascule souvent dans le refus ou dans des solutions alternatives (regroupement de crédits, échelonnement, accompagnement budgétaire).
Ménages fragiles, crédit renouvelable et encadrement du risque
Les ménages fragiles se tournent encore souvent vers le crédit renouvelable ou les offres quasi instantanées, avec des taux parfois compris entre 15 % et 23 %. Les données sur 2025 confirment un recours massif des foyers en difficulté au renouvelable, en particulier pour lisser des fins de mois compliquées.
Or ce segment nourrit une partie des dossiers de surendettement. Pour limiter ce phénomène, la réforme européenne 2026 impose une évaluation systématique de la solvabilité, y compris pour les crédits de faible montant, et restreint les pratiques de « crédit facile » en ligne.
« La fin du crédit facile ne ferme pas l’accès au financement, mais oblige les prêteurs à mieux vérifier la capacité de remboursement, y compris pour les petits montants et les crédits renouvelables. » – Analyse d’un rapport sur la réforme européenne 2026
Le prêt personnel amortissable devient ainsi une alternative plus lisible au renouvelable pour financer un besoin ponctuel, avec échéance de fin de crédit clairement définie.
Prêt personnel rapide et sans justificatif : impact du digital et de l’IA
En 2026, l’expression « prêt personnel rapide » traduit une réalité concrète : les banques et organismes disposent de chaînes de décision quasi instantanées, portées par le digital, la data et l’IA. Le crédit sans justificatif suit ce mouvement.
Pourquoi la demande de crédit rapide progresse
Les tendances 2026 mettent en avant plusieurs moteurs pour le crédit rapide sans justificatif :
- Simplicité : formulaires courts, parcours 100 % en ligne, signature électronique.
- Rapidité : réponses pré-acceptées en quelques minutes, versement sous 24 à 48 h pour les bons profils.
- Financement immédiat : usage fréquent pour réparer une voiture, régler un artisan, saisir une opportunité d’achat.
- Accès digital : applications bancaires, comparateurs, chatbots, assistants IA intégrés au parcours.
Le prêt personnel non affecté se prête bien à ce format, puisqu’il n’exige pas de documentation de projet. Les algorithmes exploitent l’historique bancaire, les flux de revenus et le score interne pour générer une décision rapide, tout en respectant l’obligation de solvabilité.
Pour un lecteur qui cherche un crédit très rapide, des ressources complémentaires comme le guide sur le prêt personnel rapide apportent un éclairage plus ciblé sur les délais, les conditions et les pièges à éviter.
Rôle croissant de l’IA dans l’octroi du crédit conso
Les systèmes d’IA et de scoring automatique tiennent désormais une place centrale :
- analyse des flux de compte (entrées / sorties, régularité, découvert) ;
- détection des signaux faibles de fragilité (paiements rejetés, incidents récurrents) ;
- segmentation fine des profils (jeunes actifs, familles, seniors, indépendants) ;
- tarification dynamique des taux en fonction du risque perçu.
Ces outils conduisent à des décisions plus rapides, parfois plus cohérentes que des décisions manuelles. Ils peuvent aussi produire des refus soudains, sans explication pédagogique, pour des ménages qui se pensaient solvables.
Coût réel d’un prêt personnel sans justificatif en 2026
Un prêt personnel non affecté, rapide et sans justificatif de dépenses, reste un produit potentiellement onéreux si la durée s’allonge ou si le profil est jugé risqué. Les coûts de crédit sans justificatif observés en 2026 vont d’environ 0,9 % à près de 22,7 % selon les cas.
Impact du montant et de la durée
Plusieurs mécanismes structurent le coût final :
- Montants faibles : en dessous de 3 000 €, le taux d’usure grimpe à plus de 23 %, ce qui autorise des taux nominaux très élevés sur les profils risqués.
- Montants moyens (3 000 à 6 000 €) : taux plafonnés autour de 15,87 %, avec une forte dispersion selon la banque et le canal de distribution.
- Montants élevés (plus de 6 000 €) : plafonds d’usure autour de 8,67 %, ce qui fait mécaniquement baisser les taux moyens accordés.
- Durées longues : mensualités plus faibles, mais somme des intérêts plus élevée au total.
Un prêt personnel sans justificatif sur 12 mois à 5 % ne coûte pas la même chose qu’un prêt sur 72 mois à 7 %. La mensualité rassure parfois à court terme, alors que le coût cumulé augmente significativement.
Exemple indicatif : prêt de 15 000 € à différentes conditions
Pour illustrer le poids des paramètres, imaginons un prêt personnel de 15 000 € sans justificatif :
| Durée | TAEG indicatif | Mensualité approx. | Coût total intérêts |
|---|---|---|---|
| 12 mois | 4,5 % | ≈ 1 281 € | ≈ 372 € |
| 48 mois | 6,0 % | ≈ 352 € | ≈ 1 890 € |
| 72 mois | 7,0 % | ≈ 256 € | ≈ 3 432 € |
Mensualités plus faibles, coût global plus élevé : arbitrer entre confort de trésorerie et coût final reste un enjeu central.
Risques et dérives : surendettement, renouvelable, multi-crédit
Le surendettement reste au cœur du débat autour du crédit à la consommation, surtout lorsque les prêts s’enchaînent sans vision globale. En 2024, l’endettement total des ménages en situation de surendettement progresse d’environ 6,2 %, pour atteindre environ 4,5 milliards d’euros.
Parmi les facteurs fréquemment identifiés :
- accumulation de crédits renouvelables à taux élevés ;
- multiplication de petits prêts personnels sans stratégie ;
- perte d’emploi, séparation, maladie ou chute de revenus non anticipée ;
- absence de suivi budgétaire et de vision d’ensemble.
Les ménages fragiles utilisent encore des produits renouvelables à 15 % à 23 %, qui alourdissent rapidement le coût de la dette lorsque les remboursements se limitent au minimum contractuel.
Comment un prêt personnel sans justificatif s’insère dans le risque global
Un prêt personnel amortissable sans justificatif peut néanmoins stabiliser une situation :
- remplacement d’un renouvelable très cher par un prêt amortissable à taux plus bas ;
- échéance de fin de crédit connue, ce qui permet de construire un plan de désendettement ;
- mensualité fixe offrant une meilleure lisibilité qu’un renouvelable à débit variable.
À l’inverse, utilisé en complément de plusieurs renouvelables, un prêt non affecté risque d’augmenter le taux d’endettement au-delà de 40 %, jusqu’à rendre tout nouvel emprunt impossible et déclencher une spirale de dettes.
« Le crédit à la consommation devient problématique lorsque le consommateur perd la maîtrise de son nombre de contrats, de ses échéances et du coût global des intérêts. » – Extrait de recommandation d’une association de défense des consommateurs
Réforme européenne 2026 : fin du « crédit facile » et prêt sans justificatif
La nouvelle réforme européenne 2026 du crédit à la consommation introduit un tournant. L’objectif affiché : protéger le consommateur sans fermer l’accès au financement.
Solvabilité obligatoire pour tout crédit
Le texte renforce plusieurs obligations :
- Évaluation de solvabilité obligatoire avant l’octroi de tout crédit à la consommation, quelle que soit la taille du montant.
- Informations claires et standardisées sur le TAEG, le coût total, la durée et les conséquences d’un impayé.
- Encadrement commercial des offres agressives et des pratiques de démarchage.
- Renforcement de la responsabilité des prêteurs sur la pertinence du crédit proposé.
Dans ce cadre, le « crédit facile » cède la place à un crédit encadré. L’expression « prêt sans justificatif » ne concerne plus que l’absence de documents sur l’usage des fonds, et non l’absence de contrôle de la situation financière.
Effets attendus sur les prêts personnels en 2026 et au-delà
Plusieurs effets se dessinent :
- moins de crédits accordés à des profils très fragiles, en particulier sur des montants faibles mais répétés ;
- plus de prêts amortissables à la place de renouvelables peu lisibles ;
- décisions plus homogènes entre établissements sur les dossiers limites ;
- pondération plus forte des charges récurrentes (loyer, pensions, autres crédits) dans le scoring.
Les organismes spécialisés conservent une marge de manœuvre pour prêter à des profils risqués, mais dans le respect strict des plafonds de taux et des règles de solvabilité, avec parfois des taux proches des maxima autorisés.
Comparer les offres de prêt personnel sans justificatif en 2026
Face à la diversité des taux et conditions, comparer quelques offres reste une étape clé. L’objectif : identifier le meilleur équilibre entre taux, mensualité, durée et flexibilité contractuelle (modulation d’échéances, report, remboursement anticipé).
Clés de comparaison pour un prêt non affecté
Pour chaque offre de prêt personnel sans justificatif, plusieurs critères méritent une analyse détaillée :
- TAEG : indicateur central, il inclut tous les frais liés au crédit.
- Montant total dû : somme des remboursements (capital + intérêts).
- Durée et possibilité de remboursement anticipé sans pénalités excessives.
- Frais annexes : frais de dossier, frais de gestion, assurance facultative.
- Conditions de flexibilité : modulation des échéances, pauses de remboursement, ajustement de la durée.
Une approche plus globale du crédit à la consommation et de ses mécanismes figure dans des ressources dédiées comme le guide du crédit et prêt bancaire, utile pour structurer une stratégie de financement cohérente.
Illustration comparative : profils et conditions
Voici un tableau simplifié illustrant des cas typiques de prêts personnels sans justificatif en 2026 :
| Profil | Montant / Durée | TAEG indicatif | Mensualité approx. | Particularités |
|---|---|---|---|---|
| Jeune actif en CDI | 8 000 € / 36 mois | 5,5 % | ≈ 242 € | Bon scoring, taux intermédiaire attractif |
| Famille avec un crédit immo | 15 000 € / 60 mois | 6,0 % | ≈ 290 € | Taux d’endettement surveillé autour de 35–38 % |
| Indépendant avec revenus variables | 5 000 € / 48 mois | 7,5 % | ≈ 121 € | Prime de risque intégrée dans le taux |
| Profil fragile avec renouvelables existants | 3 000 € / 36 mois | Entre 12 et 18 % | ≈ 100–110 € | Offres limitées, taux proches des plafonds d’usure |
Stratégie pour obtenir de bonnes conditions en 2026
Obtenir un prêt personnel sans justificatif à un taux avantageux en 2026 repose sur une combinaison de préparation, de présentation de dossier et de négociation.
Optimiser son profil avant la demande
Quelques leviers d’action concrets :
- Réduire le nombre de crédits en cours avant une nouvelle demande, en remboursant de petits prêts ou en les regroupant.
- Stabiliser les revenus (CDI, ancienneté, bilans cohérents pour indépendants).
- Assainir les comptes bancaires : limiter les découverts, éviter les rejets de prélèvements dans les mois précédant la demande.
- Constituer une épargne de précaution, même modeste, qui rassure les prêteurs.
Ces éléments influencent directement le scoring interne et la capacité à obtenir un taux dans la fourchette « bons profils », entre 3,8 % et 4,5 % selon les montants.
Choisir le bon canal : banque, courtier, en ligne
Plusieurs stratégies d’accès coexistent :
- Banque historique : prise en compte de l’historique de compte, parfois des conditions préférentielles pour les clients fidèles.
- Courtier en ligne : mise en concurrence de plusieurs établissements, gain de temps et visibilité sur les fourchettes de taux.
- Organismes spécialisés : plus flexibles sur les profils atypiques, mais avec des taux souvent plus élevés.
Un guide complet du prêt personnel aide à arbitrer entre ces différents canaux et à structurer le dossier sur des bases solides.
Prêt personnel sans justificatif : ce qui change vraiment en 2026
En 2026, un prêt personnel sans justificatif existe toujours, mais sous une forme plus encadrée, plus transparente et mieux intégrée au dispositif global de protection du consommateur. Les taux retrouvent des niveaux plus modérés, avec des disparités fortes entre profils, tandis que l’évaluation de solvabilité devient systématique.
La liberté d’usage des fonds reste réelle. Elle doit toutefois s’inscrire dans une gestion rigoureuse : maîtrise du taux d’endettement, comparaison des offres, anticipation des aléas de revenus. Dans ce cadre, le prêt personnel sans justificatif demeure un outil financier utile pour lisser une dépense ou soutenir un projet, à condition de ne plus l’associer au « crédit facile » d’hier.









