
Un virement permanent bien réglé simplifie la gestion du budget. Montant, date, fréquence, bénéficiaire : chaque détail influe sur la trésorerie au quotidien. Quand un loyer augmente, qu’un abonnement change ou qu’un crédit s’achève, adapter ce virement devient alors indispensable.
Modifier un virement permanent semble souvent flou : chaque banque applique ses propres règles, certains établissements imposent une suppression préalable, d’autres autorisent l’ajustement en ligne. Les lignes qui suivent exposent précisément, banque par banque, les démarches concrètes, les frais éventuels et les précautions à prendre pour ajuster vos virements récurrents en toute sécurité.
| Banque | Où modifier le virement ? | Délai de prise en compte | Spécificité utile |
|---|---|---|---|
| BNP Paribas | Espace client > Virements > Permanents | Immédiat ou J+1 | Certains montants nécessitent une validation SMS |
| Crédit Agricole | Appli Ma Banque > Virements programmés | J+1 | Modification parfois limitée aux horaires bancaires |
| Société Générale | Espace client > Gérer mes virements | Quasi immédiat | Historique détaillé très utile avant modification |
| Boursorama Banque | Mes virements > Virements permanents | Immédiat | Modification possible 24h/24, 7j/7 |
| Hello Bank! | Application > Virements > Programmés | Sous 24h | Les virements vers l’étranger nécessitent une validation supplémentaire |
Modifier un virement permanent : principes généraux et enjeux pratiques
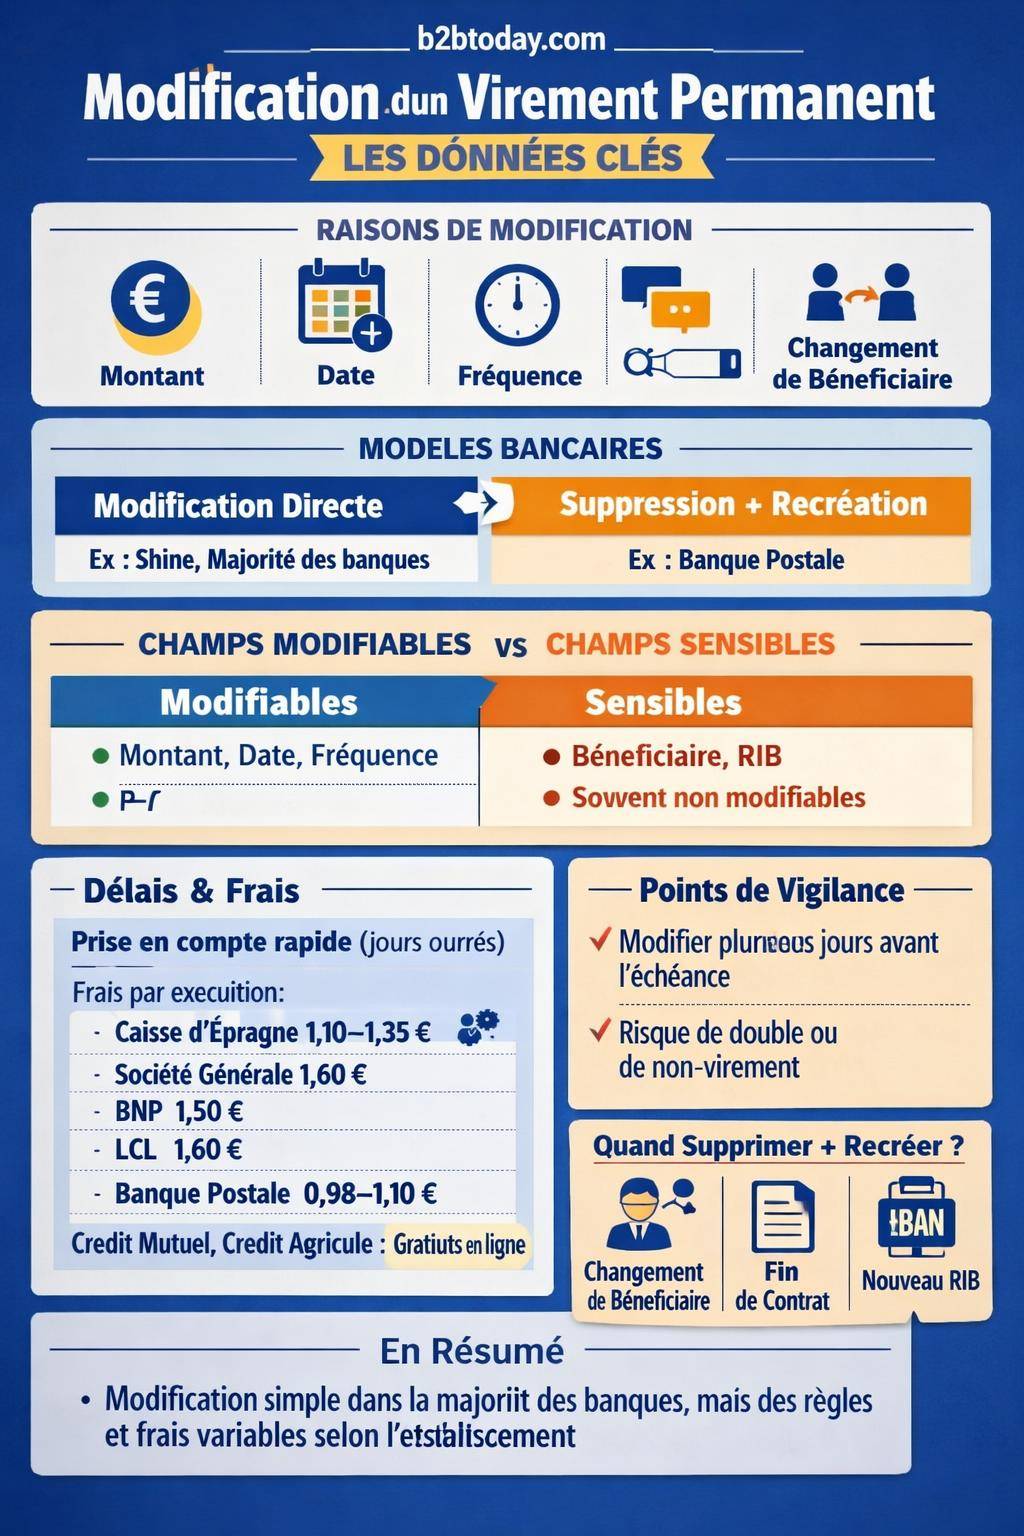
Un virement permanent correspond à un ordre automatique de virement, récurrent, programmé à une date fixe (ou selon une fréquence définie) vers un même bénéficiaire. Sa modification intervient souvent lors :
- D’un changement de montant (hausse de loyer, renégociation de facture, nouvel échéancier).
- D’un ajustement de date (salaire versé plus tard, nouvelle date de prélèvement du crédit).
- D’un changement de fréquence (mensuelle, trimestrielle, annuelle).
- D’un remplacement de bénéficiaire (nouveau propriétaire, changement de RIB du fournisseur).
La plupart des banques permettent une modification directe depuis l’espace client ou l’application mobile. D’autres imposent de supprimer le virement existant puis de créer un nouvel ordre. Aucun délai légal spécifique n’encadre cette modification, mais il convient de tenir compte :
- De la date d’exécution habituelle du virement.
- Du temps de traitement informatique de la banque.
- Des jours ouvrés et jours fériés bancaires.
En parallèle, la mise en place d’un virement permanent en ligne reste généralement gratuite, comme détaillé plus bas. Certaines banques facturent toutefois un coût à chaque exécution lorsque le virement reste géré via un conseiller ou un canal spécifique.
Étapes pour modifier un virement permanent : mode d’emploi détaillé
Malgré des interfaces différentes, les banques suivent une logique proche. La modification d’un virement permanent se déroule généralement en plusieurs étapes successives, en ligne ou avec un conseiller.
1. Accéder à la liste des virements permanents
La première action consiste à localiser la rubrique dédiée aux virements programmés. Selon les établissements, cette section porte les noms suivants : « virements permanents », « virements récurrents », « ordres programmés » ou « virements automatiques ».
Sur un espace client en ligne, l’accès passe souvent par le menu :
- Comptes > « Virements » > « Virements permanents ».
- Ou Virements > « Historique / Virements programmés ».
Sur mobile, un onglet « Virements » ou « Paiements » donne ensuite accès à la liste de tous les ordres récurrents. Chaque ligne affiche le bénéficiaire, le montant, la date et la périodicité.
2. Sélectionner le virement permanent à modifier
Une fois la liste affichée, il suffit de sélectionner le virement cible. L’interface propose en général plusieurs actions :
- Modifier l’ordre existant.
- Suspendre temporairement le virement.
- Supprimer définitivement le virement récurrent.
Lorsque l’option de modification n’existe pas (cas de certaines banques comme La Banque Postale), la seule solution consiste à supprimer le virement puis en créer un nouveau. Cette contrainte impacte le calendrier d’exécution, d’où l’intérêt d’anticiper.
3. Modifier les paramètres du virement permanent
Les paramètres ajustables varient selon les banques, mais plusieurs éléments reviennent fréquemment :
- Montant du virement récurrent (augmentation, diminution).
- Date d’exécution (jour du mois ou périodicité).
- Fréquence (mensuelle, bimensuelle, trimestrielle, annuelle).
- Compte émetteur (lorsqu’un autre compte courant ou un compte professionnel prend le relais).
- Libellé / référence visible sur les relevés.
Le changement de bénéficiaire reste plus encadré. De nombreuses banques exigent la suppression du virement existant et la création d’un nouveau virement permanent vers le nouveau RIB, pour des raisons de sécurité et de contrôle des coordonnées bancaires.
4. Valider la modification et vérifier la prise en compte
La validation implique souvent une authentification forte :
- Code de sécurité reçu par SMS.
- Notification push sur l’application bancaire.
- Clé digitale ou boîtier d’authentification.
Après validation, l’espace client affiche un récapitulatif. Un courriel ou une notification confirme parfois la modification. Pour éviter toute mauvaise surprise, un contrôle final s’impose :
- Vérifier la date de la prochaine exécution.
- Contrôler le montant et le bénéficiaire.
- Consulter le relevé de compte le jour prévu afin de confirmer l’exécution correcte.
« Après avoir modifié un virement permanent pour mon loyer, je me suis rendu compte que la nouvelle date était antérieure à mon salaire. Depuis, je vérifie systématiquement la date d’exécution juste après validation. »
Spécificités par banque : comment modifier un virement permanent établissement par établissement
Chaque banque applique sa propre organisation. Certaines autorisent la modification intégrale en autonomie, d’autres imposent le passage par un conseiller pour certains champs sensibles.
Shine : modification directe depuis l’espace client
Chez Shine, la modification d’un virement permanent reste accessible directement depuis l’espace client ou l’application. L’établissement autorise l’ajustement sans passer par une suppression préalable.
En pratique, les étapes s’organisent comme suit :
- Connexion à l’espace client Shine.
- Accès au menu des virements récurrents.
- Sélection du virement à adapter.
- Modification des champs souhaités (montant, date, fréquence, libellé).
- Validation via le parcours sécurisé.
Aucun délai spécifique n’est indiqué concernant la prise en compte. La modification reste cependant conditionnée au traitement interne : un changement opéré juste avant la date prévue peut ne s’appliquer qu’au cycle suivant.
La Banque Postale : suppression obligatoire avant nouvelle programmation
La Banque Postale applique une règle structurante : la modification d’un virement permanent n’est pas possible directement. Pour modifier un ordre récurrent, il faut :
- Supprimer le virement permanent existant.
- Créer un nouveau virement permanent avec les nouveaux paramètres.
Cette contrainte implique une vigilance accrue sur le calendrier. La suppression trop tardive d’un virement peut conduire à une exécution non souhaitée, surtout en cas de changement de bénéficiaire ou de fin de contrat.
La Banque Postale facture en outre des frais par exécution de virement permanent compris entre 0,98 € et 1,10 € selon les conditions en vigueur. La modification en elle-même ne donne pas lieu à des frais spécifiques, mais chaque passage effectif du virement récurrent reste facturé.
Pour approfondir la logique de suppression d’un virement récurrent, un complément de lecture peut être utile : comment supprimer un virement permanent.
Autres banques : principes courants de modification
Pour de nombreuses banques traditionnelles ou en ligne, les règles suivent un schéma relativement homogène :
- Modification en ligne gratuite pour les virements permanents déjà en place.
- Aucun frais de modification spécifique.
- Possibilité de changer le montant et la date directement depuis l’espace client.
- Suppression puis recréation nécessaire pour un changement de bénéficiaire dans certains cas.
Les banques comme Crédit Agricole, Boursorama, BNP Paribas, CIC, Crédit Mutuel, Banque Populaire, LCL, Hello Bank, Revolut, N26, Monabanq ou Fortuneo proposent en général :
- Une interface de gestion des virements permanents dans la rubrique « Virements ».
- Une validation sécurisée par code ou application mobile.
- Une prise en compte rapide des modifications, sous réserve du jour et de l’heure de la demande.
Frais liés aux virements permanents : mise en place, modification et exécution
Les frais associés aux virements permanents se décomposent en trois volets :
- Les frais de création en ligne.
- Les éventuels frais de modification.
- Les frais par exécution du virement récurrent.
Mise en place en ligne : une opération le plus souvent gratuite
D’après les données regroupées, la plupart des grandes banques et néobanques ne facturent pas la création d’un virement permanent lorsqu’elle se fait en ligne. Sont notamment indiquées comme gratuites pour la mise en place en ligne :
- Crédit Agricole
- BforBank
- Boursorama
- Caisse d’Épargne
- CIC
- Crédit Mutuel
- Banque Populaire
- BNP Paribas
- LCL
- Hello Bank
- Revolut
- N26
- Monabanq
- Fortuneo
La modification d’un virement permanent, lorsqu’elle reste effectuée sur le même canal (en ligne), ne fait généralement l’objet d’aucun supplément facturé à l’acte. Les conditions tarifaires prévoient des frais par exécution chez certaines banques, surtout lorsque le virement a été mis en place en agence.
Pour bien positionner un nouveau virement automatique, un article annexe présente la démarche globale : mise en place d’un virement permanent.
Frais par exécution : comparatif entre banques
Les tarifs par exécution de virement permanent varient fortement d’un établissement à l’autre. Le tableau ci-dessous résume les montants fournis pour quelques grandes banques :
| Banque | Frais par exécution de virement permanent | Remarques spécifiques |
|---|---|---|
| Caisse d’Épargne | 1,10 € à 1,35 € | Plage tarifaire selon l’offre et le type de compte |
| Société Générale | 1,60 € | Facturation à chaque passage du virement permanent |
| BNP Paribas | 1,50 € | Montant fixe par exécution, hors opérations en ligne spécifiques |
| LCL | 1,60 € | Tarif indicatif, à confirmer dans la plaquette de la banque |
| Crédit Mutuel | Gratuit en ligne, 5,25 € en agence | Différenciation nette entre gestion autonome et gestion en face à face |
| Crédit Agricole | Gratuit | Aucun frais d’exécution mentionné pour les virements permanents standard |
| Banque Postale | 0,98 € à 1,10 € | Plage tarifaire selon l’offre, frais par exécution de l’ordre |
Champs modifiables : ce qu’une banque autorise ou refuse d’ajuster
Un virement permanent s’appuie sur plusieurs paramètres. Tous ne sont pas modifiables directement selon la politique de la banque. Les éléments suivants se retrouvent souvent dans les interfaces :
Montant, date et fréquence : les réglages les plus courants
Les banques permettent généralement l’ajustement des données suivantes en quelques clics :
- Montant : augmentation suite à une indexation de loyer ou à une nouvelle facture, diminution après renégociation.
- Date d’exécution : passage du virement du 5 au 10 du mois par exemple.
- Fréquence : passage d’un virement mensuel à trimestriel pour un paiement de charges.
- Date de fin ou nombre d’échéances lorsque l’interface le propose.
Ces ajustements restent souvent disponibles directement dans l’espace client. Aucune indication de frais de modification n’apparaît dans les données fournies, ce qui confirme une pratique majoritaire : la modification en ligne ne donne pas lieu à facturation additionnelle.
Bénéficiaire, RIB et compte émetteur : des champs plus sensibles
Le changement de bénéficiaire ou de RIB soulève des enjeux de sécurité bancaire. De nombreuses banques préfèrent :
- Conserver l’association bénéficiaire / RIB.
- Imposer la création d’un nouveau virement permanent en cas de changement d’IBAN.
Dans certains cas, le compte émetteur peut toutefois être modifié lorsque le client détient plusieurs comptes courants ou un compte professionnel. La banque vérifie alors l’habilitation du titulaire sur le compte source.
« Pour réduire le risque de fraude, de nombreux établissements recommandent de vérifier l’IBAN du bénéficiaire par un canal indépendant (contrat, facture, courrier officiel) avant de valider un nouveau virement permanent. »
Calendrier et délais de prise en compte : éviter les mauvaises surprises
Aucun texte réglementaire ne fixe un délai légal unique pour la modification d’un virement permanent. En pratique, les banques appliquent un traitement quasi immédiat sur l’ordre, mais la réalité dépend :
- De l’heure de la demande (avant ou après l’heure limite de traitement).
- Du jour de la semaine (jours ouvrés vs week-end).
- De la présence de jours fériés.
Pour limiter le risque de double virement ou d’oubli, une méthode simple consiste à :
- Effectuer la modification plusieurs jours avant l’échéance prévue.
- Contrôler le relevé de compte le lendemain de la date habituelle.
- Conserver une capture d’écran de la modification, utile en cas de contestation.
Modifier ou supprimer un virement permanent : comment choisir la bonne stratégie
La question se pose régulièrement : faut‑il modifier ou supprimer un virement permanent lors d’un changement de situation ? Le choix dépend de la nature de l’ajustement souhaité.
Quand la modification suffit
La simple modification reste adaptée lorsque :
- Le montant évolue mais le bénéficiaire reste identique (augmentation de loyer, révision d’un abonnement).
- La date doit être déplacée pour coïncider avec un nouveau calendrier de revenus.
- La fréquence change, mais la logique du paiement ne change pas (charges trimestrielles au lieu de mensuelles).
Dans ces situations, la continuité du virement facilite le suivi historique. Les relevés conservent un même libellé, pratique pour analyser la récurrence des dépenses.
Quand la suppression puis recréation devient plus adaptée
La combinaison suppression / recréation se justifie lorsque :
- Le contrat lié au virement prend fin (remboursement de crédit terminé, résiliation d’abonnement).
- Le bénéficiaire change (nouveau propriétaire, changement de bailleur social, changement total de fournisseur).
- Le RIB évolue profondément (changement de pays, migration vers un autre établissement bancaire).
Dans ces cas, il devient plus sain de repartir sur un ordre neuf, avec des paramètres mis à jour, plutôt que de modifier un ordre ancien qui ne reflète plus la réalité du contrat sous-jacent. La page dédiée à la suppression donne des repères complémentaires : supprimer un virement permanent.
Virements permanents et autres types de virements : bien distinguer les mécanismes
La modification d’un virement permanent ne doit pas être confondue avec les autres formes de virements. La compréhension de ces différences aide à choisir le bon outil de paiement en fonction de la situation.
Virement ponctuel, instantané, permanent : rappels utiles
On distingue généralement :
- Virement ponctuel : une seule exécution, aucun renouvellement automatique.
- Virement instantané : exécution quasi immédiate, souvent dans les secondes suivant la validation, selon les plafonds fixés par la banque.
- Virement permanent : exécution répétée, selon une fréquence déterminée.
Les règles de modification abordées ici concernent les virements permanents. Pour un virement ponctuel, la modification avant exécution reste plus limitée. Une vue d’ensemble des différentes formes de virements est proposée dans la ressource : les types de virements bancaires.
Quel outil pour quel besoin ?
Pour un loyer, des charges récurrentes, une pension alimentaire ou un versement d’épargne programmée, le virement permanent s’avère adapté. En revanche :
- Pour un remboursement unique à un proche, un virement ponctuel reste suffisant.
- Pour une urgence (caution, acompte), le virement instantané devient pertinent.
La bonne compréhension de ces outils permet d’éviter la multiplication de virements permanents inutiles et des risques d’oubli lorsqu’un contrat prend fin.
Retours d’expérience et sources d’information utiles
Les données recueillies ne contiennent pas de témoignages détaillés sur la modification des virements permanents. Pour compléter cette vision, plusieurs sources méritent une consultation régulière :
- Forums de consommateurs spécialisés en banque et finances personnelles.
- Avis clients publiés sur des comparateurs bancaires.
- Études de satisfaction portant sur la qualité des services en ligne des banques.
Ces retours terrain mettent souvent en lumière :
- La clarté des interfaces de modification de virement.
- La réactivité du service client en cas d’erreur de saisie.
- La facilité à contester un virement exécuté avec les anciens paramètres après une modification.
« Les conditions générales des banques prévoient que le client doit informer rapidement son établissement en cas d’erreur sur un virement. Plus la réaction est rapide, plus la résolution du litige s’avère simple. »
En combinant ces retours d’expérience avec la connaissance des règles internes de chaque banque, la modification d’un virement permanent devient une opération maîtrisée, intégrée à une gestion de compte structurée et anticipée.









