
La loi Hamon a profondément simplifié la résiliation des contrats d’assurance, en particulier pour l’assurance auto, l’habitation et certains contrats affinitaires. Beaucoup d’assurés ignorent encore qu’ils peuvent mettre fin à leur contrat, sans frais ni justification, après un an d’engagement. Résultat : des cotisations trop élevées, des garanties inadaptées, et une impression de blocage face à leur assureur.
En comprenant précisément comment fonctionne la loi Hamon, à quelles assurances elle s’applique et quelles démarches suivre, chacun reprend la main sur son budget et sur la qualité de ses garanties. Le cadre légal fixe des règles claires, des délais précis et des obligations pour les assureurs… à condition de savoir les utiliser intelligemment.
| Point clé | Résumé |
| Résiliation à tout moment | Possible après un an de contrat sans justification ✨ |
| Contrats concernés | Assurance habitation, auto, affinitaires… |
| Procédure | Demande simple par mail, courrier ou via l’assureur du nouveau contrat |
| Prise d’effet | Résiliation active sous 1 mois après réception |
| Avantage | Permet de changer facilement pour une offre plus économique 💡 |
Loi Hamon : définition, objectifs et principes pour la résiliation d’assurance
La loi Hamon, aussi appelée « loi Consommation », permet à l’assuré de résilier plus facilement certains contrats d’assurance, après une année d’engagement. Elle renforce le pouvoir de négociation des particuliers face aux compagnies d’assurance et lutte contre les contrats subis ou conservés par habitude.
Entrée en vigueur en 2015, cette loi modifie en profondeur la relation assureur/assuré. Elle offre plus de souplesse, limite les reconductions automatiques subies et met en valeur la transparence contractuelle. Le consommateur dispose d’une marge de manœuvre plus large pour ajuster ses garanties à son profil réel de risque.
« La loi Hamon a été instaurée pour rendre le marché de l’assurance plus fluide, en permettant aux assurés de résilier plus librement leurs contrats après un an, sans pénalité et sans attendre l’échéance annuelle. »
La loi Hamon s’articule avec la loi Chatel, qui impose déjà à l’assureur d’informer le client de la reconduction de son contrat. Ensemble, ces textes installent un environnement plus protecteur pour l’assuré qui souhaite optimiser son assurance dans la durée.
Les objectifs concrets de la loi Hamon
La loi répond à plusieurs enjeux concrets du marché de l’assurance :
- Faciliter la résiliation des contrats à la date choisie par l’assuré, après 12 mois.
- Renforcer la concurrence entre assureurs, afin d’encourager de meilleures offres tarifaires et des garanties plus adaptées.
- Protéger le consommateur contre les reconductions tacites qu’il n’aurait pas anticipées.
- Simplifier les démarches en transférant une partie des formalités à l’assureur entrant, notamment en assurance auto et habitation obligatoire.
Cette approche modifie les habitudes : l’assuré garde plus facilement le contrôle de ses contrats et peut ajuster son portefeuille d’assurances au fil de ses projets de vie, de ses changements de situation ou de son évolution professionnelle.
Quelles assurances sont concernées par la loi Hamon ?
La loi Hamon ne s’applique pas à tous les contrats. Elle vise certains segments d’assurance bien définis, principalement ceux du quotidien, où la concurrence est forte et la standardisation élevée.
Assurance auto : résiliation à tout moment après un an
L’assurance auto est directement encadrée par la loi Hamon. Ce contrat est obligatoire pour tout véhicule terrestre à moteur en circulation. La loi assure un équilibre entre cette obligation légale et la liberté de choisir son assureur.
Après 12 mois d’assurance ininterrompue, l’automobiliste met fin à son contrat à tout moment, sans justification et sans frais liés à la résiliation. Seuls les jours effectivement couverts restent dus.
Pour approfondir les spécificités liées à l’automobile, un dossier détaillé est disponible ici : résiliation d’assurance auto.
Assurance habitation : locataires et propriétaires occupants
L’assurance habitation des locataires et des propriétaires occupants entre également dans le champ de la loi Hamon. Locataire ou occupant à titre gratuit doit être couvert pour sa responsabilité civile habitation, ce qui justifie un cadre souple de résiliation.
La résiliation après un an est possible à tout moment, avec le même principe : aucune pénalité, aucun motif à invoquer, et une prise en charge des formalités par le nouvel assureur si le logement doit rester assuré.
Assurances affinitaires : extensions et petits contrats du quotidien
La loi Hamon couvre aussi certaines assurances affinitaires, souvent adossées à des biens de consommation ou à des services :
- assurance mobile ou multimédia ;
- assurance pour appareils électroménagers ;
- protection des moyens de paiement ;
- assurance liée à un contrat de téléphonie ou internet ;
- garanties liées à un voyage ou un billet de transport (sous conditions).
Ces contrats, souvent souscrits rapidement lors d’un achat, deviennent plus faciles à résilier. La loi Hamon limite le phénomène de « petites assurances » accumulées, parfois en doublon avec des garanties déjà présentes sur d’autres contrats.
Contrats non concernés par la loi Hamon
Certains contrats échappent à la loi Hamon. Ils relèvent d’autres régimes de résiliation :
- assurance santé (mutuelle) : désormais soumise à la résiliation infra-annuelle, mais selon un dispositif spécifique distinct de la loi Hamon.
- assurances professionnelles (RC pro, multirisque pro, flotte, etc.) : règles de résiliation souvent contractuelles ou codifiées par d’autres textes.
- assurances vie et produits d’épargne : régime juridique totalement différent, basé sur le Code des assurances.
- prévoyance individuelle (invalidité, décès hors cadre emprunteur) : modalités prévues aux conditions générales ou par des règles sectorielles.
Conditions pour résilier son assurance avec la loi Hamon
La loi Hamon ne s’applique pas dès le lendemain de la signature. Elle impose un cadre précis, avec des délais et des conditions d’ancienneté à respecter. Une résiliation efficace repose sur ces repères.
Ancienneté minimale d’un an de contrat
Le point central : la durée minimale de 12 mois de souscription. L’assuré ne peut utiliser la loi Hamon qu’une fois ce délai écoulé. Avant ce seuil, ce sont les règles de départ (engagement initial, résiliation pour motif légitime, droit de renonciation dans les 14 jours pour certains contrats) qui s’appliquent.
Pour un contrat commencé le 1er mars N, la résiliation via la loi Hamon devient possible dès le 2 mars N+1. À partir de cette date, l’assuré conserve la main et ne dépend plus de l’échéance annuelle.
Absence de pénalités et remboursement au prorata
La résiliation Hamon ne génère :
- aucun frais de dossier de résiliation ;
- aucune pénalité spécifique, même prévue contractuellement ;
- aucune obligation de motif à fournir.
L’assureur doit calculer la prime au prorata temporis du temps écoulé. Si la cotisation annuelle a déjà été payée, la partie correspondant à la période non couverte après la résiliation doit être remboursée à l’assuré, en principe dans un délai maximal de 30 jours.
Respect de la continuité d’assurance obligatoire
Pour les contrats légalement obligatoires (auto, habitation du locataire), la loi Hamon prévoit un mécanisme destiné à éviter toute interruption de garantie. Le nouvel assureur gère la transition de A à Z. Le contrat suivant commence quand l’ancien se termine, ce qui garantit une continuité juridique et financière des protections.
Conduire sans assurance, même pendant une journée, expose à des sanctions administratives et pénales. La loi Hamon simplifie donc la bascule, mais ne supprime pas l’obligation d’être couvert en permanence.
Résumé des règles clé de la loi Hamon pour la résiliation
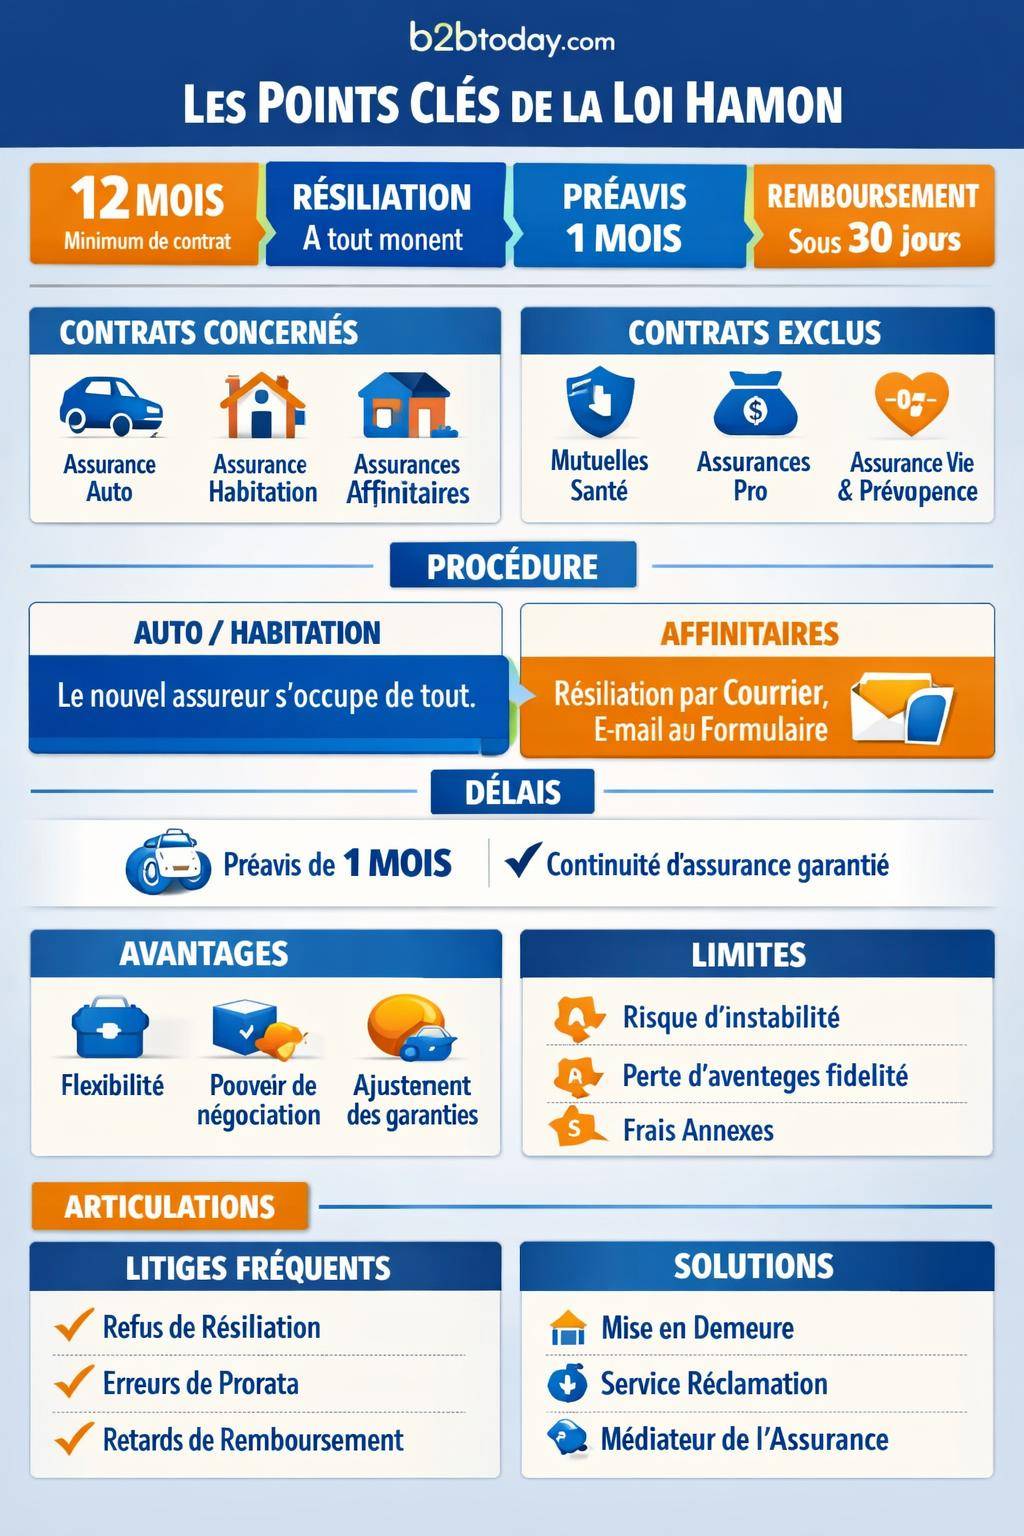
Le tableau suivant récapitule les éléments centraux à retenir avant d’engager une résiliation grâce à la loi Hamon.
| Élément | Application loi Hamon |
|---|---|
| Durée minimale du contrat | 12 mois révolus avant résiliation libre |
| Motif de résiliation | Aucun motif à justifier |
| Frais / pénalités | Interdits, résiliation gratuite |
| Moment de résiliation | À tout moment après 1 an, sans attendre l’échéance |
| Contrats concernés principaux | Auto, habitation, affinitaires définis par la loi |
| Prorata de prime | Remboursement de la période post-résiliation, sous 30 jours |
| Démarches pour auto/habitation | Assureur entrant gère la procédure, sur mandat de l’assuré |
Procédure détaillée pour résilier son assurance avec la loi Hamon
Une fois les conditions remplies, la démarche repose sur quelques étapes successives. La résiliation devient alors un processus structuré, rationnel et assez rapide.
Étape 1 : analyser son contrat et ses garanties
Avant toute action, l’assuré commence par relire son contrat actuel :
- date exacte de souscription et date d’anniversaire ;
- montant de la cotisation annuelle et des franchises ;
- niveau de garanties (tous risques, tiers, vol, incendie, bris de glace, responsabilité civile élargie, etc.) ;
- ajouts optionnels (assistance, protection juridique, valeur à neuf, etc.).
Cette analyse permet de préparer la comparaison avec les offres concurrentes et de cibler d’éventuels doublons (carte bancaire, contrat habitation, garanties d’entreprise) qui peuvent être allégés.
Étape 2 : choisir un nouvel assureur (auto et habitation)
Pour les contrats soumis à obligation d’assurance (auto, habitation locataire), la loi Hamon impose que la résiliation Hamon soit couplée à la souscription d’un nouveau contrat. Il ne s’agit pas seulement de mettre fin à l’ancien, mais d’assurer la continuité de la couverture.
La démarche se déroule en général ainsi :
- obtenir plusieurs devis détaillés, avec les plafonds d’indemnisation et exclusions ;
- vérifier la réputation de l’assureur (service client, gestion des sinistres) ;
- confirmer la date de prise d’effet souhaitée pour le nouveau contrat.
Une fois le nouveau contrat validé, l’assuré signe un mandat de résiliation autorisant le nouvel assureur à résilier l’ancien contrat en son nom auprès de l’assureur de départ.
Étape 3 : mandat et prise en charge par le nouvel assureur
Grâce à la loi Hamon, l’assuré n’a plus à gérer lui-même la lettre à l’ancien assureur pour l’auto et l’habitation obligatoire. Le nouvel assureur se charge :
- de rédiger et transmettre la demande de résiliation ;
- de respecter le préavis légal de 1 mois ;
- de coordonner la date de fin de l’ancien contrat et la date de début du nouveau.
Ce mandat simplifie considérablement la vie de l’assuré. L’assureur entrant a tout intérêt à sécuriser la bascule, pour éviter toute interruption de garantie et toute contestation ultérieure.
Étape 4 : résiliation directe pour les assurances affinitaires
Pour les assurances affinitaires (mobile, produits high-tech, extensions de garanties divers), l’assuré peut généralement résilier directement, sans passer par un nouvel assureur. La loi Hamon offre une fenêtre de résiliation après la première année, ou parfois dès les premiers mois selon la nature du contrat.
La démarche se fait souvent par courrier recommandé, par formulaire en ligne ou par e-mail, en respectant les canaux indiqués dans les conditions générales. La mention explicite de la loi Hamon dans la demande évite les confusions.
Lettre de résiliation avec la loi Hamon : contenu et envoi
La lettre de résiliation reste un repère pour de nombreux contrats, même si l’assureur entrant gère souvent la formalité pour l’auto et l’habitation. Elle permet de poser un cadre clair, daté, et constitue une preuve en cas de litige.
Mentions à intégrer dans la lettre
Une lettre efficace comporte plusieurs éléments standards :
- les coordonnées complètes de l’assuré (nom, prénom, adresse, e-mail, téléphone) ;
- le numéro du contrat et, si possible, la référence client ;
- la mention explicite de la résiliation en application de la loi Hamon ;
- la demande de résiliation à l’expiration du délai légal d’un mois à compter de la réception ;
- la date et la signature de l’assuré.
Le texte reste sobre et direct. Inutile de justifier la décision, la loi ne l’exige pas. Le document vise surtout à matérialiser la volonté de mettre fin au contrat.
Pour gagner du temps, des modèles structurés existent, comme ceux présentés dans ce guide spécialisé : lettre de résiliation d’assurance.
Mode d’envoi et preuve de la démarche
Le plus souvent, le courrier recommandé avec accusé de réception demeure la voie de référence, surtout en cas de risque de contestation. L’accusé de réception fixe une date certaine à partir de laquelle le délai d’un mois commence à courir.
Certains assureurs acceptent aussi :
- la résiliation par e-mail à une adresse dédiée ;
- un formulaire de résiliation sur l’espace client ;
- l’envoi par lettre simple, parfois accompagné d’un formulaire type.
Les modalités d’envoi figurent dans les conditions générales ou dans la notice d’information. En cas de doute, le recommandé reste la solution la plus sûre pour protéger vos intérêts.
« En pratique, de nombreux litiges naissent d’un manque de preuve sur la date d’envoi ou de réception de la demande de résiliation. Le recommandé avec accusé de réception limite considérablement ce risque. »
Délais, préavis et date d’effet de la résiliation Hamon
La loi Hamon encadre aussi la manière dont la résiliation prend forme dans le temps. Les délais jouent un rôle clé, notamment pour la facturation de la prime et la continuité de garantie.
Préavis d’un mois après réception par l’assureur
Une fois la demande parvenue à l’assureur, la résiliation prend effet un mois plus tard. Ce préavis d’un mois s’applique dans la grande majorité des cas couverts par la loi Hamon. L’assureur couvre le risque jusqu’à la date de fin de ce délai.
Pour l’assuré, cela signifie qu’il reste redevable de la prime concernant ce mois de couverture, sauf si un nouvel assureur prend le relais plus tôt selon une coordination spécifique entre assureurs.
Date de début du nouveau contrat
En assurance auto et habitation, la date de prise d’effet du nouveau contrat est souvent fixée pour coïncider précisément avec la date de fin de l’ancien. Les deux assureurs échangent les informations nécessaires afin d’éviter tout vide de protection.
Un chevauchement reste possible si l’assuré souhaite avancer la date de prise d’effet du nouveau contrat. Dans ce cas, il se retrouve momentanément couvert par deux assurances, ce qui augmente la protection mais renchérit le coût sur une courte période.
Remboursement de la portion de prime non due
Une fois la date de résiliation passée, l’assureur dispose d’un délai maximal de 30 jours pour rembourser la part de prime correspondant à la période non couverte. Ce remboursement s’effectue en général par virement bancaire sur le compte utilisé pour les prélèvements.
En cas de retard prolongé, l’assuré peut adresser une relance écrite, puis saisir le service réclamation, voire le médiateur de l’assurance si la situation reste bloquée.
Cas particuliers : loi Hamon, loi Chatel et motifs légitimes
La résiliation d’assurance ne repose pas uniquement sur la loi Hamon. D’autres outils juridiques complètent le dispositif, avec des logiques différentes selon le contexte.
Articulation avec la loi Chatel
La loi Chatel impose à l’assureur d’informer l’assuré de la reconduction tacite de son contrat, dans un délai précis avant l’échéance. En l’absence de cet avis, ou en cas d’envoi trop tardif, l’assuré bénéficie d’un nouveau délai pour résilier.
La loi Hamon intervient en parallèle : après un an, l’assuré n’a plus besoin d’attendre l’échéance ni le courrier d’avis. Il résilie à la date qu’il choisit. Les deux lois se complètent : Chatel reste utile avant la première année ou pour certains contrats non couverts par Hamon.
Motifs légitimes de résiliation hors loi Hamon
Indépendamment de la loi Hamon, le Code des assurances prévoit des motifs légitimes de résiliation qui autorisent une rupture anticipée, même avant la fin de la première année :
- changement de situation personnelle (mariage, divorce, décès) ;
- changement de domicile ou vente du bien assuré ;
- changement de profession ou départ à la retraite ;
- augmentation injustifiée de la prime sans modification de garantie.
Chaque contrat précise les cas de figure acceptés et les délais associés. En présence d’un motif légitime, la résiliation suit sa propre logique, distincte de la loi Hamon, mais souvent plus rapide.
Pour une vision transversale de ces règles au-delà de la seule loi Hamon, ce dossier de référence donne un panorama complet : guide de résiliation d’assurance.
Résiliation à tout moment : avantages et limites de la loi Hamon
La possibilité de rompre son contrat à tout moment après un an offre une réelle marge de manœuvre. Elle ne doit pas être utilisée de manière impulsive, sous peine de perdre en stabilité ou en qualité de protection.
Avantages pour l’assuré
La loi Hamon offre plusieurs bénéfices concrets :
- maîtrise du budget : adaptation rapide en cas d’augmentation de prime ou de revenus en baisse ;
- ajustement des garanties : évolution vers une meilleure adéquation entre besoins réels et couverture ;
- pression concurrentielle sur les assureurs, qui incite à maintenir des tarifs cohérents et un service attentif ;
- flexibilité lors d’un changement de situation (nouveau véhicule, nouveau logement, réorganisation familiale).
L’assuré n’est plus « captif » de son assureur historique et peut arbitrer plus facilement entre plusieurs propositions, au fil des années.
Limites et points de vigilance
La liberté de résiliation connaît cependant des limites. Une succession fréquente de changements d’assureur présente des risques :
- perte d’anciens avantages commerciaux obtenus dans la durée ;
- instabilité dans la relation avec l’assureur, qui peut peser lors de la gestion des sinistres ;
- multiplication des frais annexes éventuels (frais de dossier chez le nouvel assureur, frais de justificatifs médicaux pour certains contrats, etc.).
La loi Hamon ne remplace pas une approche réfléchie de son assurance. Elle donne un pouvoir de résiliation renforcé, qui doit s’accompagner d’une analyse rigoureuse des garanties et des exclusions.
Gérer un litige de résiliation sous loi Hamon
Malgré le cadre légal, certains litiges surgissent encore lors d’une résiliation Hamon : refus de l’assureur, mauvaise interprétation des délais, facturation excessive. Une démarche structurée permet d’y répondre efficacement.
Refus ou inertie de l’assureur
En cas de refus explicite de résiliation alors que les conditions Hamon sont remplies, l’assuré peut :
- envoyer une mise en demeure par recommandé avec AR, en rappelant les textes de loi et les dates clés ;
- contacter le service réclamation de la compagnie, distinct de l’agence ou du conseiller habituel ;
- solliciter le médiateur de l’assurance si le désaccord persiste, après une tentative de résolution amiable interne.
Cette progression graduée montre la volonté de régler le différend sans précipitation, tout en faisant valoir les droits reconnus par la loi Hamon.
Erreurs de prorata ou de remboursement
Une autre source de conflit concerne le calcul du prorata de prime. L’assuré a intérêt à vérifier :
- la date exacte retenue pour la fin de garantie ;
- la clé de calcul utilisée pour la cotisation au jour près ;
- la prise en compte des éventuelles remises ou fractionnements de paiement.
En cas d’écart manifeste, un courrier argumenté avec relevé des dates et copie du contrat suffit souvent à régulariser la situation. À défaut, la voie de la réclamation interne, puis de la médiation, reste ouverte.
« Un échange écrit et structuré, avec dates, références de contrat et montants contestés, offre une base solide à toute démarche de réclamation. La loi Hamon ne supprime pas les litiges, mais fournit des repères clairs pour les résoudre. »









