
Les droits de succession évoluent en 2026 avec un gel confirmé des abattements, des ajustements sur les donations et des dispositifs fiscaux qui se croisent. Entre barèmes par tranche, exonérations ciblées et règles spécifiques pour l’assurance-vie, une succession mal anticipée entraîne souvent une facture élevée pour les héritiers.
À l’inverse, une stratégie patrimoniale structurée, pensée plusieurs années avant la transmission, transforme la donne : fiscalité allégée, répartition apaisée entre héritiers, protection du conjoint, optimisation des dons familiaux et des contrats d’assurance-vie. Tout se joue dans le détail des abattements, des délais et des options offertes par le droit en 2026.
| Point clé | Pourquoi c\’est important | Impact concret sur les droits de succession |
|---|---|---|
| Anticiper via des donations | Permet de profiter d\’abattements renouvelables et de réduire l\’actif taxable. | Réduction potentielle importante du montant à payer en 2026. |
| Optimiser la transmission du patrimoine immobilier | Certains mécanismes (SCI, démembrement) permettent d\’alléger la valeur taxable. | Peut diminuer la base de calcul et lisser la transmission. |
| Bien identifier le lien de parenté | Chaque catégorie dispose d\’abattements et de taux spécifiques. | Évite les erreurs de calcul et valorise les abattements applicables en 2026. |
| Prendre en compte les assurances-vie | Les règles fiscales des contrats varient selon l\’âge au moment des versements. | Peut réduire significativement l\’imposition si bien structuré. |
| Utiliser les dispositifs d\’exonération | Certaines successions (entre époux, handicaps, etc.) bénéficient d\’exonérations totales ou partielles. | Allègement ou suppression totale des droits à payer. |
Simulateur de droits de succession 2026
Droits de succession 2026 : principes généraux et logique du barème
Les droits de succession en 2026 restent fondés sur un principe simple : chaque héritier est imposé individuellement sur la part nette qu’il reçoit, après déduction des dettes, frais et abattements personnels. L’administration applique ensuite un barème progressif par tranches, dont le taux dépend à la fois du lien de parenté et du montant transmis.
La fiscalité successorale française articule trois grands leviers : les abattements personnels (qui réduisent l’assiette imposable), un barème de droits de succession (progressif) et des régimes particuliers (conjoint, PACS, handicap, assurance-vie, pacte Dutreil, démembrement…). Comprendre cette architecture évite les erreurs de calcul et permet de bâtir une stratégie de transmission structurée.
Champ d’application des droits de succession en 2026
Les droits de succession concernent l’ensemble du patrimoine du défunt taxable en France : biens immobiliers, comptes bancaires, titres financiers, contrats d’assurance-vie sous certaines conditions, véhicules, meubles, droits sociaux, créances, etc. Les règles d’imposition dépendent de la résidence fiscale du défunt, du lieu de situation des biens et des conventions internationales.
En présence d’héritiers résidant à l’étranger ou de biens détenus hors de France, l’analyse croise le droit interne français et les conventions bilatérales. Un examen précis du domicile fiscal, de la nationalité, ainsi que des lieux de situation des biens, s’impose pour déterminer le régime applicable et limiter les risques de double imposition.
Abattements de succession en 2026 : montants, gel et stratégies
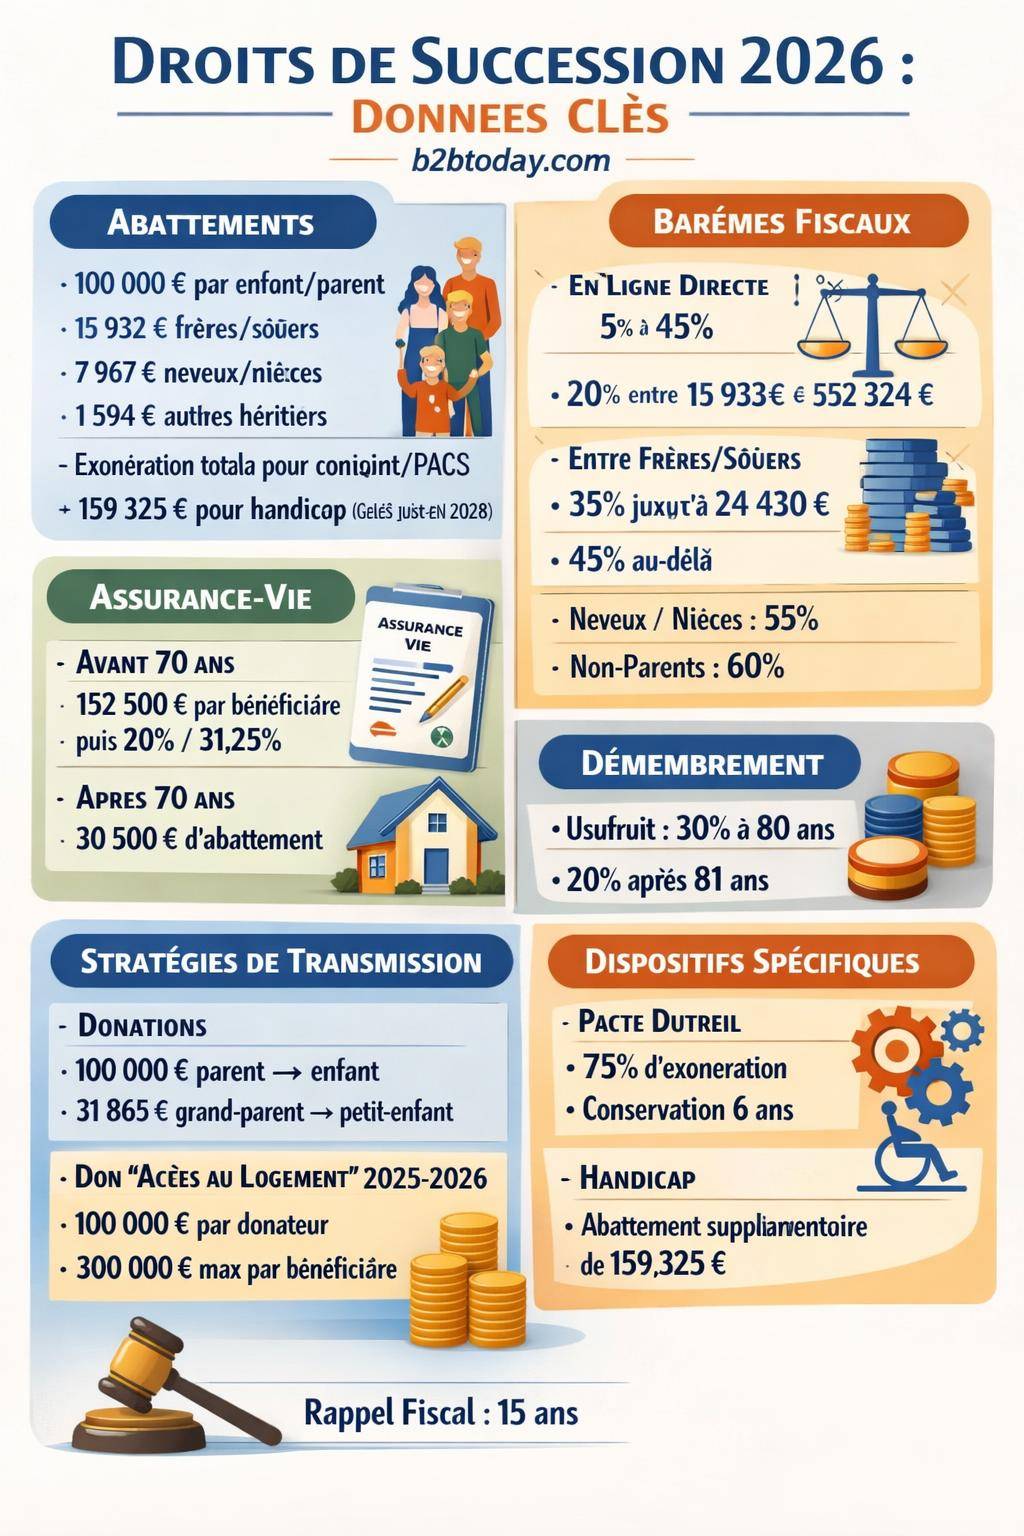
Les abattements de succession en 2026 constituent la première brique de l’optimisation fiscale. Ils représentent la part de la succession exonérée de droits pour chaque héritier, en fonction du lien de parenté. Ces montants sont officiellement gelés jusqu’au 31 décembre 2028, ce qui fige la fiscalité nominale malgré l’érosion monétaire.
Abattements en ligne directe : enfants, parents, petits-enfants
En 2026, chaque héritier en ligne directe (enfant, parent) bénéficie d’un abattement de 100 000 € sur sa part de succession. Autrement dit, la fraction nette reçue jusqu’à ce seuil ne supporte aucun droit de succession, le barème ne s’appliquant qu’au-delà.
Les abattements applicables sont les suivants :
- Enfants / parents (ligne directe) : 100 000 € par héritier.
- Frères et sœurs : 15 932 € par héritier.
- Neveux et nièces : 7 967 € par bénéficiaire.
- Autres héritiers (parents éloignés ou non parents) : 1 594 € seulement.
Ce niveau d’abattement rend les transmissions en ligne directe nettement plus favorables que celles au profit de collatéraux ou de non-parents, largement pénalisés par des taux plus élevés et des abattements réduits.
Gel des abattements jusqu’en 2028 : impacts concrets
Les abattements sont gelés jusqu’au 31 décembre 2028. Concrètement, la fiscalité ne tient pas compte de la hausse des prix ou de la valorisation naturelle du patrimoine, ce qui augmente progressivement la part taxable en valeur réelle.
Dans un contexte de hausse du prix de l’immobilier ou des actifs financiers, beaucoup d’héritiers passent plus vite au-dessus du seuil de 100 000 €, surtout dans les grandes agglomérations. Une maison familiale acquise modestement plusieurs décennies auparavant génère souvent une base taxable significative au décès, même sans patrimoine financier important.
Barème des droits de succession en 2026 : tranches et taux
Après application des abattements, l’administration applique un barème progressif sur la fraction taxable de la part reçue par chaque héritier. Le barème varie selon le lien de parenté.
Barème en ligne directe : enfants, parents
Pour un enfant ou un parent héritier, le barème 2026 en ligne directe est structuré par tranches de la manière suivante (sur la part taxable après abattement) :
| Tranche de part taxable (après abattement) | Taux 2026 en ligne directe |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 073 € à 12 109 € | 10 % |
| De 12 110 € à 15 932 € | 15 % |
| De 15 933 € à 552 324 € | 20 % |
| De 552 325 € à 902 838 € | 30 % |
| De 902 839 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Cette grille révèle un enjeu fort : la partie intermédiaire de patrimoine (entre environ 15 933 € et 552 324 € de part taxable) est soumise à 20 %, ce qui représente un coût non négligeable pour des patrimoines immobiliers modestes mais situés dans des zones tendues.
Barème entre frères et sœurs
Les transmissions entre frères et sœurs sont moins favorables que la ligne directe. Après l’abattement de 15 932 €, les tranches suivantes s’appliquent :
| Tranche de part taxable (après abattement) | Taux 2026 entre frères et sœurs |
|---|---|
| Jusqu’à 24 430 € | 35 % |
| Au-delà de 24 430 € | 45 % |
Une part successorale assez modeste est donc rapidement taxée à des taux élevés. Sans organisation de la transmission, un frère ou une sœur héritant d’un bien immobilier peut se retrouver confronté à une charge fiscale difficilement finançable.
Barème pour les autres héritiers : neveux, nièces, parents éloignés, non-parents
Les transmissions aux neveux, nièces ou à des héritiers plus éloignés sont fortement taxées. Les taux applicables en 2026 sont :
- Neveux / nièces : 55 % après abattement de 7 967 €.
- Collatéraux jusqu’au 4e degré (cousins, etc.) : 55 % après abattement de 1 594 €.
- Non-parents : 60 % après abattement de 1 594 €.
Une transmission en dehors de la ligne directe ou du couple subit donc une fiscalité lourde. La réflexion patrimoniale prend alors un relief particulier : démembrement de propriété, assurance-vie, donations anticipées, mécanismes sociétaires deviennent des outils clés pour moduler l’impact fiscal.
Calcul des droits de succession : méthode pas à pas
Le calcul des droits de succession en 2026 suit une mécanique précise qui se décompose en plusieurs étapes. Bien maîtriser cet enchaînement permet de vérifier les avis de l’administration et d’anticiper le montant à financer.
Étapes du calcul d’une succession
Pour chaque héritier, le calcul des droits suit la séquence suivante :
- Évaluer l’ensemble des biens du défunt (immobilier, comptes, placements, meubles…).
- Déduire les dettes prouvées et certains frais (obsèques, frais bancaires plafonnés…).
- Déterminer la part revenant à chaque héritier selon les règles civiles (réserve, quotité disponible, testament…).
- Appliquer à chaque part l’abattement de succession 2026 adapté au lien de parenté.
- Sur la fraction restante, appliquer le barème progressif par tranches.
- Soustraire les réductions ou exonérations éventuelles (handicap, régimes particuliers…).
Le résultat donne le montant des droits de succession dus par chaque héritier, avant prise en compte des facilités de paiement (paiement fractionné ou différé dans certains cas).
Tableau récapitulatif : abattements et taux par catégorie d’héritiers
| Catégorie d’héritier | Abattement 2026 | Barème / taux |
|---|---|---|
| Enfants / parents (ligne directe) | 100 000 € | Barème progressif de 5 % à 45 % |
| Frères / sœurs | 15 932 € | 35 % jusqu’à 24 430 €, puis 45 % |
| Neveux / nièces | 7 967 € | 55 % |
| Autres parents jusqu’au 4e degré | 1 594 € | 55 % |
| Non-parents | 1 594 € | 60 % |
| Conjoint / partenaire PACS | Exonération totale | 0 % de droits de succession |
Exonérations et régimes particuliers en 2026
Au-delà du barème standard, plusieurs régimes spécifiques réduisent ou annulent les droits de succession. Ils concernent en particulier le conjoint ou partenaire de PACS, les personnes handicapées, certains contrats d’assurance-vie, ainsi que les transmissions d’entreprises via un pacte Dutreil.
Conjoint survivant et partenaire PACS : exonération totale
En 2026, le conjoint marié et le partenaire lié par un PACS sont totalement exonérés de droits de succession, quel que soit le montant transmis. Cette exonération ne concerne pas les concubins, même notoires.
En revanche, cette neutralité fiscale ne règle pas tout. Le régime matrimonial, la présence d’enfants d’une autre union, les clauses bénéficiaires de l’assurance-vie et la rédaction éventuelle d’un testament conditionnent la part effectivement reçue par le conjoint.
« Le conjoint survivant et le partenaire lié par un pacte civil de solidarité sont exonérés de droits de mutation par décès. »
Abattement spécifique handicap : 159 325 € supplémentaires
Une personne héritière reconnue handicapée bénéficie d’un abattement spécifique de 159 325 €, qui se cumule avec les abattements classiques (ligne directe, frère et sœur, etc.).
Cet avantage répond à une logique de compensation des difficultés accrues de vie et de dépenses supplémentaires. Il joue un rôle majeur dans la protection patrimoniale d’un enfant ou d’un proche vulnérable, surtout lorsque le patrimoine familial constitue une ressource clé pour son autonomie.
Frais bancaires sur succession : encadrement spécifique
Depuis les récentes évolutions, les banques sont soumises à un plafonnement des frais bancaires de succession. En 2026, les frais prélevés lors du traitement d’un dossier lié au décès sont limités à 1 % des encours, avec un plafond de 857 €. Ce cadre vise à éviter des prélèvements bancaires disproportionnés au moment de la succession.
Par ailleurs, un dispositif de petites successions gratuites subsiste pour les patrimoines les plus modestes, ce qui réduit les coûts administratifs et favorise une liquidation rapide des avoirs bancaires.
Succession et assurance-vie en 2026 : fiscalité spécifique
L’assurance-vie conserve un traitement particulier au décès, distinct des droits de succession classiques. En 2026, la distinction entre primes versées avant 70 ans et primes versées après 70 ans demeure centrale.
Primes versées avant 70 ans : régime de l’article 990 I
Pour les sommes versées sur le contrat avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 € sur le capital reçu, tous contrats confondus. Au-delà, la fiscalité se décompose ainsi :
- 20 % jusqu’à 700 000 € de part taxable par bénéficiaire.
- 31,25 % au-delà.
Ce régime reste largement plus favorable que le barème standard de succession dans beaucoup de situations, surtout pour des bénéficiaires non héritiers naturels (neveux, nièces, concubins, amis) qui seraient sinon taxés à 55 % ou 60 %.
Primes versées après 70 ans : régime de l’article 757 B
Pour les primes versées après 70 ans, l’assurance-vie est traitée différemment. Un abattement global de 30 500 € s’applique sur l’ensemble des primes versées au-delà de 70 ans, tous bénéficiaires et tous contrats confondus. Au-delà de ce seuil, les sommes entrent dans l’assiette des droits de succession classiques, selon le lien de parenté et le barème habituel.
Seule la fraction des primes versées est soumise aux droits, les produits (intérêts, plus-values) restant exonérés. Ce traitement avantageux incite à maintenir des contrats actifs après 70 ans, mais dans une logique complémentaire à la stratégie globale de succession.
Donations et succession en 2026 : articulation et rappel fiscal
Les donations réalisées du vivant s’intègrent dans une stratégie de maîtrise des droits de succession. En 2026, les règles de rappel fiscal et de reconstitution des abattements structurent l’intérêt de ces opérations.
Abattements sur les donations en ligne directe
Pour les donations en 2026, les principaux abattements sont les suivants :
- Parent → enfant : 100 000 € par parent et par enfant.
- Grand-parent → petit-enfant : 31 865 €.
- Proposition pour petit-enfant : abattement porté à 100 000 € dans le cadre des pistes de réforme, non encore instauré en droit positif.
Ces abattements s’ajoutent aux mécanismes de dons familiaux de sommes d’argent lorsque les conditions d’âge et de déclaration sont remplies.
Rappel fiscal et délai de reconstitution des abattements
En 2026, le délai de rappel fiscal des donations reste fixé à 15 ans. Cela signifie que, pour le calcul des droits de succession, l’administration tient compte des donations consenties au même bénéficiaire sur les 15 années précédant le décès.
Parallèlement, les abattements se reconstituent également au bout de 15 ans. Après ce délai, un nouveau cycle d’abattement de 100 000 € en ligne directe devient disponible pour de nouvelles transmissions, que ce soit par donation ou au décès.
Une proposition vise à ramener ce délai de rappel fiscal de 15 à 10 ans, ce qui améliorerait la souplesse de la planification patrimoniale. Cette évolution n’est toutefois pas encore intégrée dans le droit en vigueur, mais mérite une veille attentive.
Dons familiaux de sommes d’argent : règles 2026
La donation simple de somme d’argent bénéficie d’un cadre précis en 2026. Pour en profiter :
- Le donateur doit avoir moins de 80 ans au jour du don.
- Le bénéficiaire doit être majeur.
- Le don porte exclusivement sur une somme d’argent (et non un bien immobilier ou un titre).
- La donation doit être déclarée dans le mois, avec une déclaration en ligne obligatoire depuis le 1er janvier 2026.
Ces donations participent pleinement à la stratégie globale d’articulation entre donation et succession, en permettant de transmettre de la liquidité au bon moment, tout en optimisant les abattements disponibles.
Nouveau don « accès à la propriété » 2025-2026 : transmission ciblée
Un dispositif temporaire de don dédié à l’accès à la propriété a été instauré pour 2025-2026. Il permet de soutenir un projet immobilier ou de rénovation énergétique dans un cadre fiscal avantageux, sous conditions strictes.
Montants et plafonds du don « logement »
Les principales caractéristiques de ce don spécifique sont :
- Montant par donateur : jusqu’à 100 000 €.
- Montant maximal par bénéficiaire : 300 000 € en cumul de dons reçus sous ce dispositif.
- Période d’application : jusqu’au 31 décembre 2026.
Ce cadre vise à encourager la solidarité intergénérationnelle orientée vers l’immobilier résidentiel, tout en encadrant précisément l’usage des fonds.
Conditions d’utilisation et destination des fonds
Pour bénéficier de ce régime, le don doit financer :
- un logement neuf,
- un bien acquis en VEFA (vente en l’état futur d’achèvement),
- ou des travaux de rénovation énergétique.
Le logement doit être destiné à devenir la résidence principale du bénéficiaire, avec une durée minimale de conservation de 5 ans. Le respect de cette obligation conditionne pleinement l’avantage fiscal attaché au don.
Démembrement de propriété et droits de succession en 2026
Le démembrement de propriété (séparation entre usufruit et nue-propriété) constitue un outil de transmission fréquemment utilisé. Il permet d’anticiper la succession tout en conservant l’usage du bien ou ses revenus.
Valorisation de l’usufruit et de la nue-propriété en fonction de l’âge
En 2026, la valorisation fiscale du démembrement varie en fonction de l’âge de l’usufruitier. Les données disponibles indiquent :
- Avant 80 ans : valorisation qualifiée d’« optimale » pour la stratégie de transmission.
- À 80 ans : valeur fiscale de l’usufruit de 30 % et donc nue-propriété à 70 %.
- À partir de 81 ans : valeur de l’usufruit à 20 %, nue-propriété à 80 %.
La cession ou la donation de la nue-propriété avant un certain âge permet donc de transmettre la majeure partie de la valeur économique à des taux de droits de donation ou de succession plus limités, tout en conservant l’usufruit.
Donation de nue-propriété et extinction de l’usufruit au décès
Lorsqu’un parent donne la nue-propriété d’un bien à ses enfants en conservant l’usufruit, les enfants ne paient des droits que sur la valeur de la nue-propriété. À son décès, l’usufruit s’éteint automatiquement et les enfants deviennent pleins propriétaires sans droits supplémentaires sur cette étape, dès lors que le démembrement a été correctement mis en place et déclaré.
Ce schéma s’intègre étroitement à la stratégie globale de succession. Il réduit la base taxable au décès et limite les tensions de liquidité sur les héritiers, qui reçoivent un bien déjà démembré puis reconstitué sans fiscalité complémentaire.
Transmission d’entreprise et pacte Dutreil en 2026
La transmission d’entreprise bénéficie d’un dispositif spécifique : le pacte Dutreil. Il offre une exonération partielle de droits de mutation à titre gratuit, à condition de respecter des engagements de conservation et de gestion.
Principales caractéristiques du pacte Dutreil 2026
En 2026, les grandes lignes du pacte Dutreil sont les suivantes :
- Exonération de 75 % de la valeur des titres transmis pour le calcul des droits.
- Conservation des titres : passage de 4 à 6 ans dans le cadre des ajustements récents.
- Champ recentré sur les activités opérationnelles, avec une exclusion des biens somptuaires du périmètre éligible.
Le pacte Dutreil reste aujourd’hui utilisé par plusieurs milliers de dirigeants, avec un nombre d’utilisateurs situé dans une fourchette de 4 000 à 5 000. Il occupe une place structurante dans la transmission des PME familiales et des groupes patrimoniaux.
Conditions et limites opérationnelles
La mise en place d’un pacte Dutreil implique :
- un engagement collectif de conservation des titres sur une durée minimale,
- un engagement individuel de certains bénéficiaires,
- la poursuite d’une activité économique réelle au sein de la société,
- le respect de formalités déclaratives à chaque étape (signature, transmission, suivi).
Une méconnaissance de ces obligations peut conduire à la remise en cause de l’exonération et à un rappel massif de droits de succession ou de donation, avec pénalités. La cohérence entre pacte Dutreil, gouvernance de l’entreprise et projet familial doit être examinée en profondeur.
Apport-cession, remploi et conservation : nouveaux délais
Les opérations d’apport-cession et de remploi des produits de cession, souvent conçues pour optimiser la fiscalité des plus-values et structurer la transmission, subissent en 2026 des ajustements de délais et de pourcentages de remploi.
Évolution des règles de remploi et de conservation
Les principales modifications annoncées sont les suivantes :
| Paramètre | Avant | Après (tendance 2026) |
|---|---|---|
| Fraction minimale de remploi | 60 % | 70 % |
| Délai de remploi des fonds | 2 ans | 3 ans |
| Durée de conservation des titres après donation | 5 ans | 6 ans |
| Conservation des parts de fonds d’investissement | 10 ans | 11 ans |
| Conservation des biens acquis en remploi | 1 an | 5 ans |
Ces évolutions renforcent les exigences de stabilité patrimoniale et de cohérence dans le temps. Les stratégies de transmission utilisant ces montages doivent intégrer ces horizons plus longs et la nécessité d’un pilotage régulier.
Droits de succession et fiscalité 2026 : articulation globale avec les donations
La fiscalité de la succession ne se lit jamais isolément. Elle interagit étroitement avec les donations réalisées antérieurement, l’assurance-vie, les régimes matrimoniaux et les dispositifs temporaires de dons ciblés. Une approche globale met en évidence plusieurs axes clés.
Combiner abattements de succession et abattements de donation
Le gel des abattements jusqu’en 2028 rend la combinaison donation + succession encore plus pertinente. L’idée consiste à :
- utiliser les abattements de donation (100 000 € par parent et par enfant) en amont,
- laisser éventuellement un complément de patrimoine à transmettre au décès,
- profiter à nouveau de l’abattement de 100 000 € à cette étape si le délai de 15 ans est écoulé.
Ce schéma permet de lisser la transmission dans le temps et de réduire le passage dans les tranches élevées du barème de succession, en conservant une gestion fine de la liquidité et du contrôle.
Fiscalité 2026, succession et projets de réforme
Les données 2026 s’inscrivent dans une dynamique de réflexion plus large sur la fiscalité de la transmission. Plusieurs pistes sont évoquées : réduction du délai de rappel fiscal à 10 ans, revalorisation des abattements, ajustements sur l’assurance-vie ou les dispositifs de soutien à l’investissement productif.
En l’état, le cadre applicable repose sur les barèmes et abattements détaillés ci-dessus, renforcés par la stabilité affichée jusqu’en 2028 pour plusieurs paramètres clés. Les familles disposant d’un patrimoine significatif ont tout intérêt à structurer dès maintenant leur stratégie de succession, plutôt que d’attendre d’éventuelles réformes incertaines.
Une approche complète passe par l’analyse croisée des droits de succession, des opérations de donation réalisées ou envisagées, des seuils et plafonds en vigueur, ainsi que des leviers spécifiques (assurance-vie, démembrement, pacte Dutreil, dons « logement »). L’objectif consiste à répartir intelligemment les transmissions dans le temps, entre les générations, en cohérence avec les objectifs familiaux et la capacité de chacun à assumer la charge fiscale correspondante.









