
Transmettre une partie de son patrimoine après un décès soulève toujours les mêmes questions : que faire une fois la succession réglée, peut-on encore donner à ses enfants ou petits-enfants, et avec quelles limites fiscales ? Entre abattements, délais de rappel et réévaluation des donations, les choix pris après une succession influencent durablement l’équilibre familial et le coût global de la transmission.
Les règles ont évolué, de nouvelles mesures temporaires s’appliquent en 2025-2026, et certaines stratégies changent selon que l’on agit en ligne directe, entre époux ou au profit de neveux et nièces. Les lignes qui suivent éclairent ces mécanismes, mais surtout les enchaînements concrets : succession, donation après succession, partage, réévaluation et fiscalité associée.
| Point clé | Résumé |
| Donation après succession | Possible une fois l’héritage réglé, pour redistribuer ou rééquilibrer entre héritiers. |
| Délais | Aucun délai strict, mais plus simple à réaliser rapidement après le partage. |
| Formes possibles | Don manuel ou acte notarié selon la nature et la valeur des biens. |
| Fiscalité | Soumise aux abattements habituels des donations, renouvelables tous les 15 ans. |
Donation après succession : cadre juridique et logique patrimoniale
Après l’ouverture d’une succession, les héritiers reçoivent un patrimoine parfois important : liquidités, portefeuille titres, biens immobiliers, droits en nue-propriété ou en usufruit. Une fois la succession liquidée et le partage réalisé, chacun peut décider d’organiser à son tour la transmission de ses nouveaux biens par donation.
La donation réalisée après une succession n’est pas une catégorie juridique à part. Elle suit les règles classiques du Code civil et du Code général des impôts, mais elle s’inscrit dans une chronologie patrimoniale particulière : réception de l’héritage, répartition entre héritiers, puis donations successives au sein de la même famille ou au profit de proches.
Cette chronologie a des conséquences concrètes : déclenchement des délais de rappel fiscal, utilisation des abattements disponibles, articulation avec la réserve héréditaire et, en cas de contestation, réévaluation des donations antérieures ou postérieures au décès.
Rappels fondamentaux : différence entre succession et donation
Succession : transmission automatique au décès
La succession correspond à la transmission du patrimoine au décès d’une personne, selon la loi (ordre des héritiers, réserve héréditaire) ou selon les dispositions d’un testament. Elle conduit à un partage entre héritiers, éventuellement différé ou maintenu en indivision.
Les droits de succession sont calculés sur la part nette recueillie par chaque héritier, après application des abattements et du barème successoral. En ligne directe, le barème fiscal s’étend d’un taux de 5 % à 45 %, en fonction du montant reçu.
Le règlement de la succession précède logiquement toute donation postérieure : tant que le partage n’est pas arrêté, l’héritier ne détient pas encore librement ses droits pour les donner.
Donation : transmission volontaire de son vivant
La donation est un acte par lequel une personne (le donateur) transfère immédiatement et irrévocablement la propriété d’un bien à une autre personne (le donataire). Elle suppose un acte notarié pour les biens immobiliers et la plupart des opérations structurantes (donation-partage, démembrement, clauses complexes).
Dans le contexte d’une succession déjà réglée, l’héritier devenu propriétaire ou usufruitier peut :
- réaliser une donation simple de tout ou partie des biens reçus,
- mettre en place une donation-partage au profit de ses propres enfants ou petits-enfants,
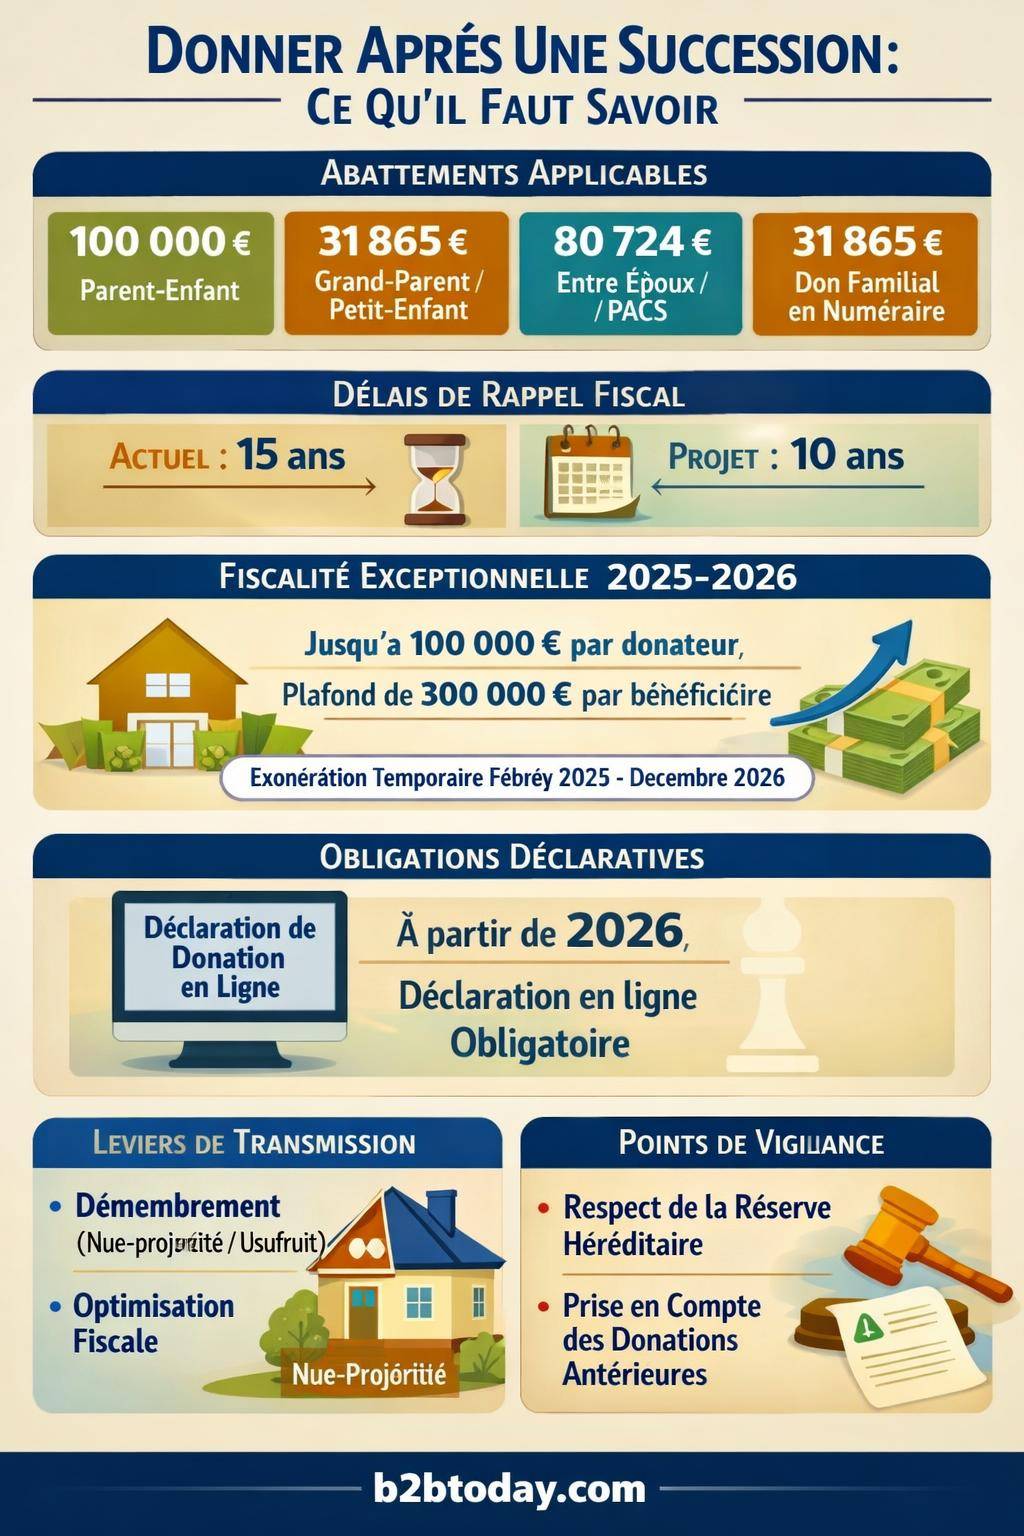
- donner la nue-propriété tout en conservant l’usufruit (démembrement), pour organiser une transmission progressive.
Le traitement fiscal de ces donations dépend à la fois de la qualité du bénéficiaire, du délai écoulé depuis d’éventuelles donations antérieures et du type d’abattement utilisé.
Abattements applicables aux donations après succession : montants et délais
Abattements de base : lignes directes, collatéraux et situations particulières
Le régime fiscal des donations repose sur des abattements propres à chaque lien de parenté. Ces abattements jouent un rôle central quand un héritier, après une succession, décide de donner à son tour.
| Lien entre donateur et donataire | Abattement applicable (référence) | Précisions utiles |
|---|---|---|
| Parent → Enfant (ligne directe) | 100 000 € | Renouvelable après délai de rappel fiscal |
| Grand-parent → Petit-enfant | 31 865 € (proposition de réforme : 100 000 €) | Abattement spécifique par petit-enfant |
| Époux / Partenaires de PACS | 80 724 € | Régime favorable en cas de donation entre conjoints |
| Frères et sœurs | 15 932 € | Applicable par donateur et par bénéficiaire |
| Neveux et nièces | 7 967 € | Solution utilisée pour diffuser le patrimoine au-delà de la ligne directe |
| Bénéficiaire en situation de handicap | 159 325 € | Abattement spécifique, qui se cumule avec celui lié au lien de parenté |
Après une succession, ces abattements restent entièrement mobilisables, sous réserve du délai de rappel fiscal. Lorsque l’héritier donateur avait déjà consenti des donations antérieures au même bénéficiaire, il faut additionner les montants pour vérifier si l’abattement est encore disponible.
Délai de rappel fiscal de 15 ans et projet de réforme
En matière de donations, le délai de rappel fiscal joue un rôle déterminant. Il correspond à la période pendant laquelle l’administration additionne les donations successives pour calculer droits et abattements.
Actuellement, le délai de rappel fiscal est de 15 ans. Si un parent a donné 100 000 € à son enfant il y a moins de 15 ans, l’abattement de 100 000 € en ligne directe n’est plus disponible pour une nouvelle donation au même enfant avant l’expiration de ce délai. Toute nouvelle donation est alors taxée dès le premier euro, selon le barème de 5 % à 45 %.
Une proposition de réforme prévoit un nouveau délai de rappel de 10 ans, couplé à une augmentation de l’abattement pour les petits-enfants (porté à 100 000 € au lieu de 31 865 €). Une telle évolution accentuerait la liberté de programmer plusieurs donations espacées, y compris après une succession, avec une planification plus souple sur la durée d’une vie.
« Le délai de rappel fiscal conditionne l’efficacité d’une stratégie de transmission. Plus la période est longue, plus la coordination entre donations et succession demande d’anticipation et de suivi patrimonial. »
Abattement spécifique de don familial de sommes d’argent
En complément des abattements classiques, le droit français prévoit un abattement dédié aux dons de sommes d’argent. Ce mécanisme se révèle particulièrement utile après une succession riche en liquidités.
Un donateur peut transmettre jusqu’à 31 865 € en numéraire, exonérés de droits, sous réserve de respecter deux conditions :
- être âgé de moins de 80 ans au jour du don,
- donner à un enfant, petit-enfant ou arrière-petit-enfant majeur (ou, à défaut de descendant, à un neveu ou une nièce majeur).
Cet abattement « don familial de somme d’argent » s’ajoute aux autres abattements. Un héritier qui vient de recevoir des liquidités à la suite d’une succession peut donc :
- utiliser l’abattement de 100 000 € parent/enfant,
- cumuler l’abattement de 31 865 € sur les dons d’argent,
- et, le cas échéant, bénéficier de l’abattement handicap si le bénéficiaire y a droit.
Mesure temporaire 2025-2026 : exonérations renforcées sur les dons en numéraire
Période d’application et plafonds cumulatifs
Une exonération temporaire de droits de donation est prévue pour les dons de sommes d’argent réalisés entre le 15 février 2025 et le 31 décembre 2026. Elle cible directement les transmissions de liquidités, y compris lorsqu’elles proviennent d’un héritage récent.
Les plafonds se répartissent ainsi :
- 100 000 € par donateur sur la période,
- 300 000 € par bénéficiaire tous donateurs confondus.
Les bénéficiaires éligibles incluent : enfants, petits-enfants, arrière-petits-enfants, neveux et nièces. Ce champ assez large offre une réelle marge pour organiser une diffusion du patrimoine familial au-delà de la seule ligne directe.
Pour un héritier qui vient de recevoir sa part dans une succession, ces plafonds permettent d’affecter une partie des liquidités à la génération suivante, voire aux collatéraux (neveux, nièces), sans droits de donation, dans la limite de ces seuils.
Combiner exonération temporaire et abattements permanents
Cette mesure temporaire ne se substitue pas aux abattements permanents. Elle se superpose, ce qui ouvre des stratégies combinées. Par exemple, un parent qui a hérité d’un capital et qui souhaite le transmettre à son enfant pendant la fenêtre 2025-2026 peut :
- utiliser jusqu’à 100 000 € au titre de l’exonération temporaire,
- bénéficier de l’abattement de 100 000 € en ligne directe,
- ajouter éventuellement l’abattement de 31 865 € pour les dons de sommes d’argent, selon les règles habituelles.
Le cumul de ces dispositifs donne une capacité de transmission importante sur une période limitée, particulièrement adaptée à une donation postérieure à une succession riche en numéraire (vente d’un bien immobilier indivis, liquidation de portefeuilles, etc.).
Déclaration et formalités fiscales des donations après succession
Obligation de déclaration en ligne à partir de 2026
À compter de 2026, la déclaration des donations devient obligatoirement en ligne sur le site impots.gouv.fr. Tous les dons manuels et donations notariées soumis aux droits doivent être déclarés, y compris lorsque le montant reste en dessous des abattements disponibles.
La règle clé à retenir : le décompte du délai de 15 ans pour le rappel fiscal ne commence qu’après la déclaration de la donation. Un don non déclaré ne fait pas courir le délai et peut donc être réintégré bien au-delà de ce qui serait anticipé, au détriment de la stratégie globale de transmission.
« Un don correctement déclaré aujourd’hui prépare les marges de manœuvre fiscales de demain. Un don non déclaré compromet la lisibilité de l’historique patrimonial. »
Articulation pratique avec la succession récente
Après un décès, le notaire établit la déclaration de succession et, le cas échéant, rappelle les donations passées pour calculer les droits de chacun. Une fois la succession réglée, les donations nouvelles doivent être gérées séparément, avec leurs propres formulaires et délais.
Dans un contexte de donation post-succession, la démarche se déroule généralement ainsi :
- règlement de la succession et partage des biens entre héritiers,
- évaluation des actifs reçus (liquidités, immobilier, valeurs mobilières),
- détermination des donations souhaitées par chaque héritier à son propre cercle familial,
- rédaction des actes (notaire pour les biens immobiliers ou les montages complexes, formulaire pour les dons manuels),
- déclaration en ligne de chaque donation par le donataire (ou via le notaire).
Cette séquence garantit une traçabilité cohérente pour l’administration fiscale et limite les risques de rectification lors d’un contrôle ultérieur.
Démembrement de propriété après succession : donner nue-propriété ou usufruit
Utiliser le démembrement après un héritage
Après une succession, il est fréquent que les héritiers se retrouvent en indivision sur un bien, ou qu’un conjoint survivant bénéficie d’un usufruit sur tout ou partie du patrimoine. Le démembrement (séparation de l’usufruit et de la nue-propriété) fournit des leviers supplémentaires pour organiser la suite des transmissions.
Un héritier usufruitier peut choisir de transmettre la nue-propriété à ses enfants ou petits-enfants, tout en conservant l’usufruit. À l’inverse, un nu-propriétaire peut, sous conditions, donner son droit à un tiers. Fiscalement, la valeur de l’usufruit et de la nue-propriété est déterminée selon l’âge de l’usufruitier.
À titre indicatif :
- à 80 ans, la valeur fiscale de l’usufruit est de 30 % et la nue-propriété de 70 % ;
- à 81 ans et plus, l’usufruit est évalué à 20 % et la nue-propriété à 80 %.
Un héritier âgé qui vient de recevoir l’usufruit d’un bien peut donc le transmettre en donation avec une assiette taxable réduite, puisque l’usufruit a une valeur fiscale plus faible à un âge avancé.
Impact sur la succession future
Le recours au démembrement après une succession influence la succession suivante. En cas de décès de l’usufruitier, la réunion de l’usufruit et de la nue-propriété entre les mains du nu-propriétaire ne donne pas lieu, en principe, à taxation supplémentaire. La charge fiscale a été supportée au moment de la donation de la nue-propriété ou de l’usufruit.
Cette mécanique permet de répartir l’effort fiscal dans le temps, et parfois de réduire la base imposable en choisissant le moment opportun pour donner. L’héritier qui transmet partiellement un bien démembré doit toutefois veiller à respecter la réserve héréditaire de ses propres descendants.
Réévaluation des donations lors de la succession : conséquences sur les donations futures
Donation simple : réévaluation à la succession ou au partage
Les donations simples consenties par le défunt à ses héritiers sont en principe réévaluées au moment de la succession ou du partage pour calculer les droits de chacun, conformément aux articles 860 et 922 du Code civil. Cette réévaluation vise à reconstituer la masse de calcul et à vérifier le respect de la réserve héréditaire.
Une fois cette réévaluation réalisée, les héritiers disposent d’une image plus fidèle de la situation patrimoniale globale. Les donations qu’ils envisagent après la succession doivent tenir compte de ces montants réintégrés, notamment pour éviter des contestations ultérieures entre leurs propres enfants.
Donation-partage : valeur figée mais pas toujours intangible
La donation-partage se distingue de la donation simple par un effet clé : la valeur des biens est en principe figée au jour de l’acte, pour la répartition entre les bénéficiaires. Elle est régie par l’article 1075 du Code civil.
Dans un contexte de succession, lorsque des donations-partages ont été réalisées du vivant du défunt, les héritiers connaissent déjà la répartition anticipée de certains biens. Les donations postérieures à la succession viennent s’inscrire dans cette architecture sans remettre en cause la valeur figée, sauf exceptions (par exemple en cas de lésion grave ou d’atteinte à la réserve).
Pour l’héritier qui a bénéficié d’une donation-partage de son vivant et qui reçoit encore des biens à la succession, les choix de donation après succession doivent s’apprécier en prenant en compte les équilibres déjà établis entre frères et sœurs.
Donation préciputaire ou hors part : réévaluation en cas de contestation
Les donations dites préciputaires ou hors part successorale sont destinées à avantager un héritier au-delà de sa part de réserve. Elles font l’objet d’un régime particulier. Selon l’article 919 du Code civil, leur réévaluation intervient en cas de contestation ou si elles excèdent la quotité disponible.
Lorsqu’un héritier qui a reçu une donation préciputaire envisage de donner à son tour, il doit mesurer le risque de litige futur avec ses propres héritiers ou ceux de la génération précédente. Une donation post-succession réalisée sur des biens déjà discutés ou contestés alimente souvent des procédures contentieuses longues.
« La cohérence d’ensemble des donations et des successions successives importe davantage que la seule optimisation fiscale de chaque opération prise isolément. »
Conditions pour limiter la réévaluation et sécuriser les transmissions
Héritiers réservataires tous lotis et acceptation expresse
Certaines réévaluations peuvent être atténuées lorsque tous les héritiers réservataires sont correctement lotis et acceptent expressément les opérations passées. Les conditions généralement requises sont les suivantes :
- tous les héritiers réservataires ont reçu leur part minimale,
- ils expriment une acceptation expresse des donations déjà réalisées,
- les donations ne comportent pas de réserve d’usufruit sur des sommes d’argent qui viendraient perturber le calcul des droits.
Dans un tel cadre, l’héritier qui vient de recevoir sa part à la succession dispose d’une base plus solide pour procéder à des donations sans craindre une remise en cause systématique lors de la succession suivante.
Absence de réserve d’usufruit sur les sommes d’argent
La réserve d’usufruit sur des sommes d’argent peut compliquer la reconstitution de la masse de calcul et la réévaluation des donations. Lorsque le donateur conserve l’usufruit de liquidités, il reste en pratique maître des capitaux, ce qui rend plus délicate l’appréciation de l’enrichissement réel du donataire.
Lorsqu’une succession intervient après ce type d’opérations, les héritiers et le notaire doivent analyser finement le traitement de ces donations démembrées de sommes d’argent. Pour des donations après succession plus lisibles, certaines familles préfèrent des transferts en pleine propriété sur des actifs clairement identifiés (comptes, contrats, titres), sans réserve d’usufruit sur les liquidités.
Procédures notariale et judiciaire en cas de contestation des donations
Rôle du notaire : expertise et sécurisation des actes
Lorsque les donations antérieures ou postérieures à une succession soulèvent des interrogations, le premier réflexe consiste à solliciter le notaire en charge du dossier ou un autre officier public indépendant. La pratique recommande :
- le recours à une expertise pour évaluer les biens (immobilier, parts sociales, entreprise familiale),
- la rédaction d’un acte notarié pour consigner les accords, rectifications ou compléments de donations,
- la mise à jour du bilan patrimonial de chaque héritier-donateur avant de procéder à de nouvelles donations.
En matière de donation après succession, l’acte notarié apporte une sécurité juridique accrue : preuve de la date, mention des valeurs retenues, rappel des donations antérieures, insertion de clauses de rapport ou de dispense de rapport, mention explicite du caractère hors part ou non.
Recours judiciaire : tribunal de grande instance et Cour de cassation
Si le différend persiste entre héritiers ou entre donateur et donataire, la voie judiciaire reste possible. Le contentieux en matière de donation et de succession relève du tribunal de grande instance (aujourd’hui tribunal judiciaire), en première instance.
Le juge peut ordonner une expertise judiciaire pour fixer la valeur des biens donnés, reconstituer les flux financiers et vérifier le respect de la réserve héréditaire. En dernier recours, la Cour de cassation peut être saisie pour contrôler l’application du droit, sans réexaminer les faits.
Les donations postérieures à une succession contestée s’exposent à un risque de remise en cause plus élevé. Avant de donner, l’héritier concerné a intérêt à clarifier sa situation, soit par un accord notarié, soit, si nécessaire, par une décision de justice définitive.
« Les litiges naissent souvent d’une accumulation de dons non formalisés, d’évaluations approximatives et d’un manque de transparence entre les membres de la famille. »
Effets fiscaux d’une réévaluation ou d’une rectification sur les donations
Remise en cause de l’abattement initial et droits complémentaires
Lorsque l’administration ou le juge impose une réévaluation des donations antérieures, cela peut entraîner :
- la remise en cause de l’abattement initial appliqué lors de la donation,
- le calcul de droits complémentaires de donation ou de succession,
- l’application éventuelle d’intérêts de retard et, dans certains cas, de majorations.
Pour l’héritier qui envisage des donations après la succession, l’enjeu consiste à éviter que ces rectifications n’augmentent artificiellement l’historique des donations, rendant plus coûteuses les transmissions futures.
Réévaluation des droits de donation : impact sur les projets futurs
Une réévaluation des droits de donation modifie la perception globale de la charge fiscale dans la famille. Les héritiers-donateurs ajustent alors leurs projets : adoption plus fréquente de solutions exonérées (abattements, dons familiaux de sommes d’argent, exonération temporaire), recours au démembrement, étalement des donations sur plusieurs périodes.
Pour structurer ces décisions, certains foyers articulent également les donations avec la gestion de l’impôt sur le revenu, de l’impôt sur la fortune immobilière (IFI) et des plus-values, en s’appuyant sur des ressources complémentaires comme un guide complet sur les impôts et la fiscalité.
Stratégies de donation après succession : répartir, anticiper, équilibrer
Utiliser la donation pour corriger ou ajuster un partage successoral
Après une succession, le partage réalisé peut laisser un sentiment d’injustice ou d’irrégularité, sans pour autant remettre en cause formellement la liquidation. Dans ce cas, certains héritiers choisissent d’utiliser la donation pour corriger ou harmoniser la situation.
Exemples fréquents :
- un héritier qui a reçu un bien difficilement partageable (maison familiale) donne une somme d’argent à ses frères et sœurs pour équilibrer,
- un héritier plus aisé renonce à une partie de son avantage en organisant une donation à la génération suivante (neveux, nièces),
- un conjoint survivant, très protégé dans la succession, réalise des donations à ses beaux-enfants pour respecter un équilibre moral entre les branches.
Ces donations postérieures à la succession ne modifient pas rétroactivement l’acte de partage, mais elles réparent parfois une situation perçue comme déséquilibrée, tout en restant dans un cadre fiscal maîtrisé.
Combiner donations et réserve héréditaire
Tout héritier qui devient à son tour donateur doit respecter la réserve héréditaire de ses descendants. Les donations réalisées après une succession s’ajoutent à l’héritage futur de ses propres enfants et seront, si nécessaire, rapportées ou réduites lors de sa propre succession.
Pour sécuriser cette articulation entre droits de succession, réserve et donations, certains se réfèrent à des ressources détaillées sur le calcul des parts et des droits, par exemple une page dédiée au calcul des droits de succession. Une vision chiffrée permet de dimensionner les donations postérieures sans risque d’atteinte à la réserve.
Coordonner donations, succession et fiscalité globale
Les donations réalisées après une succession ne se limitent pas à une logique de réduction des droits. Elles s’intègrent dans une stratégie fiscale globale, qui tient compte :
- de l’impôt sur le revenu (revenus fonciers, dividendes, pensions),
- de l’IFI pour les patrimoines immobiliers importants,
- des régimes d’exonération ou d’allègement sur certaines transmissions (entrepreneurs, pactes Dutreil),
- des abattements et des dispositifs temporaires sur les dons d’argent.
Pour articuler tous ces leviers, de nombreux contribuables s’appuient sur des ressources structurées autour de la fiscalité globale, à l’image d’un guide pratique des impôts et de la fiscalité, afin de ne pas isoler la décision de donation de l’ensemble du contexte financier.
Donation après succession : articulation avec succession future et transmissions en chaîne
Effets en cascade sur les générations suivantes
Une donation réalisée après une succession s’inscrit souvent dans une logique de chaîne : grands-parents, parents, enfants, petits-enfants. Chaque maillon de cette chaîne subit les effets des décisions précédentes, en termes d’abattements consommés, de valeurs retenues et de timing des transmissions.
Un parent qui a hérité jeune et qui donne rapidement à ses enfants transfère une partie de la charge fiscale à une génération où les taux marginaux sont parfois plus faibles. À l’inverse, un héritier qui retarde ses donations concentre les flux sur une période plus courte, avec un risque d’atteindre plus vite les tranches élevées du barème de 5 % à 45 % en ligne directe.
Adapter la stratégie lorsque plusieurs successions sont proches dans le temps
Dans certaines familles, plusieurs successions interviennent à peu d’intervalle (décès de deux parents ou de grands-parents rapprochés). Les donations réalisées dans cette période doivent être coordonnées avec une vigilance particulière.
Questions fréquentes :
- faut-il attendre la fin de la seconde succession avant de donner ?
- comment répartir les biens reçus de différentes branches familiales ?
- quels abattements restent disponibles après multiples transmissions ?
Dans ce contexte, un dossier dédié aux interactions entre succession, donation et fiscalité fournit un socle utile pour élaborer un schéma global et éviter des choix contradictoires d’une succession à l’autre.
– identifier toutes les donations passées et les successions récentes,
– vérifier les abattements déjà utilisés et les délais de rappel en cours,
– modéliser l’impact fiscal d’une donation envisagée aujourd’hui sur les successions futures,
– sécuriser les opérations clés par acte notarié et déclaration en ligne.









