Les frais de virement à l’étranger grignotent vite un budget, surtout quand on additionne les commissions fixes, les marges sur le taux de change et les prélèvements des banques intermédiaires. Entre une banque qui facture 0 € et une autre qui dépasse 40 € pour le même virement, l’écart surprend souvent les clients… et pèse directement sur le montant réellement reçu.
En comparant précisément les grilles tarifaires, certains établissements sortent nettement du lot, tandis que d’autres misent sur des frais moins visibles, intégrés dans le taux de change. Les chiffres ci‑dessous donnent un aperçu très concret des banques les moins chères, mais aussi des structures de coûts qui se cachent derrière chaque virement international.
| Critère essentiel | Impact sur le coût | Ce qu’il faut vérifier |
|---|---|---|
| Frais fixes appliqués par la banque | Peuvent varier de 0 € à 25 € selon l’établissement | Comparer les tarifs par zone (UE, hors UE) |
| Taux de change appliqué | Souvent l’élément le plus coûteux du virement | Vérifier la marge ajoutée au taux interbancaire |
| Frais intermédiaires (banques correspondantes) | Facturés lors de virements SWIFT, 5 € à 40 € | Préférer les banques affichant des frais inclus |
| Délai de transfert | Plus c’est rapide, plus c’est potentiellement cher | Comparer standard vs express |
| Solutions alternatives | Parfois jusqu’à 80% moins cher qu’une banque | Vérifier TransferWise, Revolut, banques en ligne |
Donnees indicatives basees sur les grilles tarifaires publiques 2024. La marge de change (spread) n est pas integree.
Frais de virement à l’étranger : comment fonctionne la facturation bancaire
Un virement à l’étranger hors zone SEPA cumule plusieurs types de frais. Le client voit surtout la commission annoncée noir sur blanc dans la brochure tarifaire, alors qu’une partie significative du coût se niche dans le taux de change appliqué. Comprendre chaque composante évite les mauvaises surprises et permet d’anticiper le coût réel de l’opération.
Les banques s’appuient sur le réseau SWIFT pour transférer les fonds, souvent via une ou plusieurs banques correspondantes. Chaque intermédiaire facture son passage, ce qui explique des différences de prix importantes selon les pays, les devises (USD, GBP, CAD, etc.) et la structure du réseau utilisée.
Les principaux types de frais sur un virement international
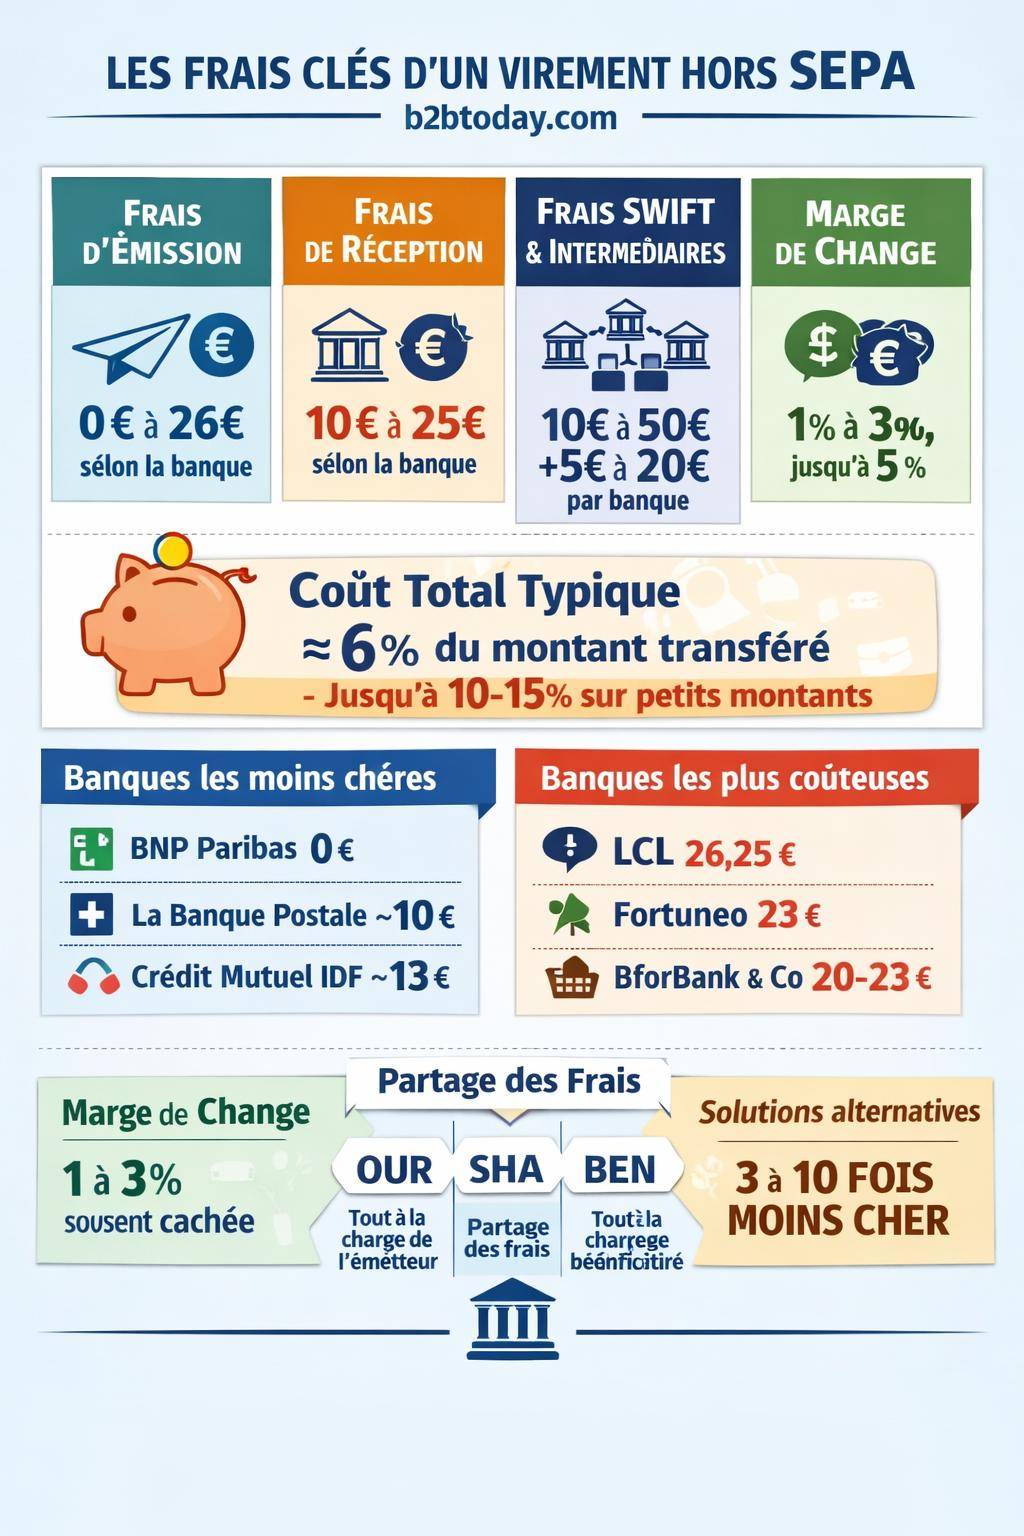
Un virement hors SEPA combine généralement quatre grandes familles de frais. Certaines apparaissent clairement, d’autres restent noyées dans le taux de change ou dans les frais prélevés par des banques tierces.
- Frais d’émission : commission prélevée par la banque de l’émetteur pour traiter l’ordre de virement, souvent fixe ou proportionnelle (par exemple 0,1 % du montant).
- Frais de réception : commission facturée par la banque du bénéficiaire, parfois invisible pour l’émetteur mais bien déduite du montant crédité.
- Frais SWIFT et banques intermédiaires : prélèvements des banques correspondantes qui transitent les fonds entre les deux établissements principaux.
- Marge sur le taux de change : écart entre le taux de marché (taux interbancaire) et celui appliqué au client, souvent source de « frais cachés ».
| Type de frais | Ordre de grandeur courant | Où se situe la facturation ? |
|---|---|---|
| Commission d’émission | 15 € fixes ou 0,1 % du montant | Banque de l’émetteur |
| Commission de réception | 10 € fixes ou 0,1 % du montant | Banque du bénéficiaire |
| SWIFT / intermédiaires | 10 à 50 € + 5 à 20 € par banque intermédiaire | Réseau de correspondants |
| Marge de change | 1 à 3 % du montant, parfois jusqu’à 5 % | Banque émettrice (taux de conversion) |
En additionnant ces éléments, le coût total moyen d’un virement hors SEPA atteint souvent autour de 6 % du montant transféré. Sur 1 000 €, une telle structure de frais retire donc environ 60 € au bénéficiaire final, entre commissions visibles et marges invisibles.
« Pour un même virement, la facture globale varie du simple au triple selon la banque choisie, la devise et le partage des frais entre l’émetteur et le destinataire. »
Comparatif des frais de virement à l’étranger : quelles banques sont les moins chères ?
Les chiffres ci‑dessous reposent sur des frais constatés pour un virement non SEPA de 1 000 € (septembre 2025), hors marge de change. Certaines banques sont quasiment gratuites sur l’émission, d’autres appliquent une tarification plus élevée mais peuvent compenser sur d’autres aspects (taux de change, services premium, accompagnement entreprises).
Ce comparatif permet d’identifier les établissements abordables pour un particulier qui envoie ponctuellement de l’argent à l’étranger, mais aussi pour un étudiant, un expatrié ou un indépendant facturant des clients hors zone euro.
Frais d’émission sur un virement non SEPA de 1 000 €
Pour 1 000 € envoyés hors zone SEPA, les frais d’émission varient fortement. Voici un aperçu pour plusieurs grandes banques françaises.
| Banque (émission) | Frais de virement non SEPA pour 1 000 € | Commentaires |
|---|---|---|
| BNP Paribas | 0 € | Commission d’émission nulle, surveillance nécessaire sur le taux de change |
| SG (ex Société Générale) | 13 € | Grille intermédiaire, frais de réception parfois élevés |
| CCF | 12,5 € | Positionnement médian sur les virements internationaux |
| Crédit Mutuel IDF | 13 € | Frais d’émission modérés, commission de change fixe sur certaines devises |
| Crédit Agricole IDF | 15 € (min 15) | Seuil plancher qui pénalise les petits montants |
| Caisse d’Épargne IDF | 15 € (min 15) | Structure proche du Crédit Agricole sur les virements hors SEPA |
| Hello bank! | 15 € | Banque en ligne adossée à BNP, politique distincte des agences physiques |
| CIC | 17,5 € | Positionnement un peu au‑dessus de la moyenne |
| BforBank | 20 € | Commission d’émission élevée sur 1 000 €, à mettre en balance avec les services numériques |
| BoursoBank | 20 € | Banque en ligne populaire, mais virement hors SEPA relativement coûteux en direct |
| Monabanq | 20 € (min 20) | Montant fixe qui pèse sur les virements ponctuels de faible montant |
| Fortuneo | 23 € (min 23) | Tarif d’émission haut pour un usage occasionnel |
| La Banque Postale | 10 € (0,1 %) | Commission proportionnelle, compétitive sur les montants modérés |
| LCL | 26,25 € | Niveau de frais élevé pour un virement de 1 000 € |
Pour un usage courant, BNP Paribas se distingue avec 0 € de frais d’émission sur 1 000 €, alors que d’autres établissements facturent jusqu’à plus de 20 €. Toutefois, ce type d’offre s’équilibre parfois par une marge de change plus large, d’où l’intérêt de regarder le coût global et non un seul poste.
Commissions de change : un poste souvent sous‑estimé
Au‑delà de la commission d’émission, la conversion en devise étrangère représente un facteur clé. Les banques appliquent soit une commission de change explicite, soit une marge intégrée au taux, soit un mix des deux. Voici quelques exemples de commissions de change annoncées pour les virements en devise non SEPA.
| Banque | Commission de change | Effet sur un virement de 1 000 € |
|---|---|---|
| BforBank | 0,603 % (min 17 €) | Au moins 17 €, même sur un montant réduit |
| Caisse d’Épargne IDF | 0,05 % (min 15 €) | Commission faible en pourcentage mais avec un seuil plancher |
| Crédit Mutuel IDF | 10 € fixes | Lisible et prévisible, avantageux sur les montants élevés |
| Fortuneo | 0,1 % (min 15 €) | Formule mixte, sensible au montant transféré |
| La Banque Postale | 10 € fixes | Structure stable, pratique pour budgéter |
| Monabanq | 0,1 % | Commission proportionnelle sans minimum affiché dans ces données |
En parallèle, les banques appliquent souvent une marge de 1 à 3 % sur le taux de change par rapport au taux interbancaire, parfois davantage. Certaines pratiques poussent cette marge jusqu’à 5 %, ce qui alourdit nettement la facture globale, sans que le client ne voie une ligne de frais supplémentaire sur son relevé.
« Sur un virement à l’étranger, la marge sur le taux de change représente souvent le poste de dépense le plus lourd, loin devant la commission affichée dans la brochure tarifaire. »
À titre de comparaison :
- Banques traditionnelles : marge de change 1 à 3 %, avec des pointes jusqu’à 5 % en fonction de la devise.
- Banques suisses : marge souvent située entre 1,5 et 2 %.
- Bureaux de change spécialisés : frais entre 0,75 et 0,9 %.
- Plateformes en ligne et néobanques : marge autour de 0,5 % sur certaines offres.
Pour obtenir un coût global maîtrisé, un utilisateur gagne à combiner une commission d’émission raisonnable avec un taux de change proche du marché, ce que proposent justement certaines solutions alternatives orientées virement international, comme les offres analysées sur cette page dédiée aux virements étrangers avec Wise.
Frais de réception, banques intermédiaires, SWIFT : la partie cachée de la facture
Nombre d’émetteurs s’arrêtent aux frais facturés par leur propre banque. Pourtant, le destinataire subit parfois des frais de réception et des prélèvements des banques intermédiaires. Au final, le montant crédité sur le compte étranger se révèle inférieur à la somme envoyée, alors que l’émetteur pensait avoir tout réglé en une fois.
Ces coûts sont d’autant plus marqués lorsque la devise est considérée comme exotique, ou lorsque le virement transite par plusieurs banques correspondantes avant d’arriver au bénéficiaire.
Frais moyens de réception : un poste à anticiper
En moyenne, les frais de réception se situent autour de 10 € ou 0,1 % du montant. Mais certains établissements facturent davantage, notamment sur les virements entrants hors zone euro.
| Banque (réception) | Frais de réception constatés | Impact pour le bénéficiaire |
|---|---|---|
| SG | 22 € | Montant conséquent pour un virement entrant de 500 à 1 000 € |
| La Banque Postale | 13,5 € | Position intermédiaire, cohérente avec la commission d’émission modérée |
| HSBC | 25 € | Coût élevé pour le bénéficiaire, notamment sur les petits montants |
Pour un virement de 500 € réalisé en juillet 2022, l’écart global entre banques ressort très nettement :
- SG : 33 € de frais d’émission + 22 € de réception.
- HSBC : 12,5 € d’émission + 25 € de réception.
- Crédit Agricole : minimum 22 € d’émission + 21 € de réception.
- BNP Paribas : 0 € d’émission + 19 € de réception.
- CIC : 17,5 € d’émission + 17,5 € de réception.
Sur 500 €, un montage avec 33 € + 22 € représente déjà 11 % du montant transféré, hors marge de change et frais intermédiaires. Le coût global se rapproche très vite des 15 %, ce qui réduit nettement la somme réellement disponible pour le bénéficiaire.
Rôle du réseau SWIFT et des banques correspondantes
Le réseau SWIFT sert principalement de système de messagerie sécurisé entre banques. Pour acheminer les fonds, les établissements s’appuient sur des banques correspondantes, qui détiennent des comptes en devises dans divers pays. Chaque correspondante prélève des frais, visibles ou non dans le détail transmis au client.
Les frais SWIFT et intermédiaires observés se situent généralement entre :
- 10 à 50 € de frais SWIFT par virement, selon les banques et les pays.
- 5 à 20 € de frais supplémentaires par banque intermédiaire.
Plus la chaîne d’intermédiaires est longue, plus le coût s’alourdit. Certaines destinations nécessitent deux ou trois correspondants, ce qui gonfle la facture sans que l’émetteur maîtrise réellement le chemin emprunté par les fonds.
« Plus une opération traverse de banques correspondantes, plus la somme créditée au destinataire s’éloigne du montant initialement envoyé par l’émetteur. »
Banques les moins chères vs alternatives : où se situe réellement l’économie ?
Les banques traditionnelles affichent des frais variables selon les devises, les canaux d’ordre (en ligne, en agence) et la nature du client (particulier, pro, entreprise). À côté, des plates-formes spécialisées et des néobanques misent sur des grilles simplifiées, avec un taux de change proche de l’interbancaire et des frais fixes transparents.
Pour juger de la compétitivité d’une banque, il faut combiner frais d’émission + frais de réception + marge de change + éventuels frais SWIFT, plutôt que de se concentrer sur un seul chiffre isolé.
Banques françaises relativement compétitives sur les virements étrangers
Sur la base des données fournies, plusieurs établissements se montrent relativement abordables pour des montants standards (500 à 1 000 €) :
- BNP Paribas : 0 € de frais d’émission sur 1 000 €, mais frais de réception non négligeables et vigilance à maintenir sur le taux de change.
- La Banque Postale : structure claire avec 0,1 % d’émission (10 € pour 1 000 €) et 10 € de commission de change fixe, plus 13,5 € à la réception, ce qui reste contenu pour un usage ponctuel.
- Crédit Mutuel IDF : frais d’émission autour de 13 € et commission de change fixe (10 €), combinaison souvent stable pour les montants intermédiaires.
À l’inverse, plusieurs banques affichent des coûts plus élevés sur les virements hors SEPA :
- LCL : 26,25 € de frais d’émission pour 1 000 €.
- Fortuneo : 23 € minimum, couplés à une commission de change avec plancher.
- BforBank, BoursoBank, Monabanq : entre 20 et 23 € de frais d’émission, auxquels s’ajoutent les commissions de change.
Les différences restent marquées sur les petits montants. Un étudiant qui envoie 300 € par mois à l’étranger, par exemple, supporte dans certains cas plus de 10 % de frais cumulés, quand un autre client, mieux informé, parvient à descendre sous les 2 ou 3 % en s’orientant vers une solution spécialisée.
Solutions alternatives et transfert en devises : un levier de réduction des coûts
Les prestataires spécialisés et certaines néobanques structurent leur offre autour du virement international. Ils se rémunèrent surtout sur des marges faibles mais transparentes, avec des frais fixes réduits. Les plateformes de type « multi-devises » facturent généralement :
- Une commission de change autour de 0,5 % voire moins sur certaines devises majeures.
- Des frais de transfert modestes, parfois gratuits au‑delà d’un certain seuil ou selon le mode de financement.
- Un taux de marché proche du réel, consultable en temps réel.
Ce positionnement s’adresse en priorité aux profils suivants :
- Expats qui envoient régulièrement de l’argent dans leur pays d’origine ou vers la France.
- Travailleurs indépendants payés en devises étrangères.
- Étudiants en échange international qui reçoivent un soutien financier de leur famille.
- Investisseurs immobiliers à l’étranger, qui doivent régler des appels de fonds en devise locale.
Pour approfondir cette comparaison entre banques traditionnelles et services spécialisés, une analyse dédiée aux frais figure sur la page virement international : frais détaillés, avec des exemples chiffrés en fonction des montants et des destinations.
Comprendre les règles de partage des frais : OUR, SHA, BEN
Lorsqu’un virement international est émis, l’émetteur choisit souvent, directement ou via une option par défaut, comment se répartissent les frais entre lui et le bénéficiaire. Trois codes reviennent dans les formulaires : OUR, SHA et BEN. Chacun entraîne un coût final différent pour les deux parties.
Les trois modèles de partage des frais
Les règles se résument ainsi :
- OUR : l’émetteur prend tous les frais à sa charge. Le bénéficiaire reçoit la totalité du montant annoncé (hors éventuels frais de sa banque qui ne respecte pas pleinement le code OUR).
- SHA : partage des frais. L’émetteur paie les frais de sa propre banque, le bénéficiaire supporte les frais de réception et les dépenses des correspondants.
- BEN : le bénéficiaire supporte l’ensemble des frais. Le montant reçu peut être nettement inférieur au montant envoyé, en particulier si plusieurs intermédiaires interviennent.
De nombreuses banques fixent SHA comme option par défaut, ce qui explique pourquoi un destinataire reçoit parfois moins que prévu, même si l’émetteur a payé une commission à l’origine. Une discussion préalable entre l’émetteur et le bénéficiaire évite une incompréhension sur la somme finale.
« Dans le cadre d’un virement international, le code SHA reste le plus courant. L’émetteur et le bénéficiaire partagent les frais, mais sans toujours mesurer précisément ce que chacun supporte. »
Quel choix pour limiter l’impact des frais bancaires ?
Le choix entre OUR, SHA et BEN dépend du contexte :
- Relations commerciales : un fournisseur étranger exige souvent un paiement net de tout frais. Le code OUR s’impose alors, quitte à augmenter légèrement la facture pour l’acheteur.
- Transferts familiaux : lorsque l’émetteur souhaite que son proche reçoive exactement la somme annoncée, OUR apporte une meilleure visibilité, à condition de surveiller également les marges de change.
- Règlements occasionnels : pour un petit montant ponctuel, SHA suffit dans de nombreux cas, en sachant que le bénéficiaire verra une somme légèrement amputée.
Comment comparer efficacement les offres de virement à l’étranger ?
Comparer uniquement les frais affichés en brochure ne suffit pas. Un comparatif utile repose sur un scénario concret : montant, devise, pays de destination, fréquence, canal d’émission. L’objectif consiste à reconstituer le coût total effectif et la somme réellement reçue, puis à identifier la solution qui limite les pertes sans sacrifier la sécurité ni la rapidité.
Étapes pour une comparaison pertinente
Une démarche structurée permet de trier rapidement les solutions disponibles :
- Définir un montant type (par exemple 500 €, 1 000 € ou 5 000 €) et la devise cible (USD, GBP, CAD, etc.).
- Recueillir les frais d’émission pour un virement en ligne et en agence.
- Identifier la commission de change (pourcentage + minimum) et vérifier si une marge additionnelle s’insère dans le taux.
- Demander, si possible, les frais de réception auprès de la banque du bénéficiaire.
- Simuler l’opération sur une plateforme spécialisée pour comparer avec l’offre bancaire.
- Calculer la somme finale reçue et le pourcentage total de frais.
Cette approche met en lumière les offres réellement économiques et révèle parfois que la banque la moins chère sur la commission d’émission n’est pas forcément la plus avantageuse une fois la marge de change intégrée.
Cas particulier : virements hors zone euro réguliers
Pour un expatrié qui envoie son épargne chaque mois, ou un indépendant qui facture un client hors UE, la stratégie diffère d’un envoi ponctuel :
- Les frais fixes pèsent davantage sur un virement mensuel que sur un virement trimestriel de plus gros montant.
- Une marge de change réduite représente un gain significatif sur l’année.
- Certains prestataires proposent des comptes multi‑devises facilitant les paiements locaux, ce qui simplifie la vie au quotidien.
Pour une vision plus large des solutions possibles hors zone euro, un focus spécifique sur les offres bancaires et alternatives est disponible dans l’article virement hors zone euro : modes de transfert et coûts, utile pour structurer une stratégie de long terme.
« Une comparaison sérieuse des frais de virement à l’étranger repose sur une simulation concrète : montant, devise, pays et mode d’émission. Sans cet exercice, la décision se limite à une lecture partielle des grilles tarifaires. »
Pourquoi les frais diffèrent autant d’une banque à l’autre ?
Les écarts de prix observés entre établissements s’expliquent par plusieurs facteurs structurels. Certaines banques misent sur des marges de change élevées, d’autres sur des commissions fixes importantes, d’autres enfin sur un modèle plus orienté conseil et accompagnement des entreprises à l’international.
En parallèle, les coûts internes, la taille du réseau de correspondants, les volumes traités et la stratégie commerciale influencent directement la politique tarifaire.
Structure de coûts et modèle économique
Plusieurs éléments interviennent :
- Transparence limitée du taux de change : le client ne voit pas toujours la marge prélevée, ce qui permet d’augmenter le gain unitaire par opération.
- Variations selon les devises : une devise très demandée (USD, GBP) bénéficie en général de frais plus compétitifs qu’une devise peu courante.
- Nombre de correspondants : plus la banque doit passer par d’intermédiaires, plus les coûts augmentent, ce qui se répercute sur le client.
- Stratégie commerciale : certaines banques préfèrent attirer les clients avec des frais de tenue de compte faibles et se rémunèrent davantage sur les opérations internationales.
Dans certains cas, la marge de change atteint des niveaux jusqu’à 20 fois supérieurs à la moyenne de certaines plateformes en ligne. Ce type de positionnement se fonde sur le fait qu’une majorité de clients ne compare pas le taux appliqué avec le taux interbancaire du jour.
Impact de la réglementation et des exigences de conformité
Les virements à l’étranger doivent respecter des contraintes de conformité KYC/AML (lutte contre le blanchiment, financement du terrorisme, respect des sanctions internationales). Ces contraintes entraînent :
- Des coûts de contrôle internes (vérification des bénéficiaires, filtrage des pays à risque, documentation des opérations).
- Des traitements spécifiques pour certaines juridictions sensibles, plus chronophages et donc plus coûteux.
- Une variabilité des délais de traitement, avec parfois des investigations complémentaires.
Ces éléments justifient une partie des frais facturés, notamment sur des montants élevés ou vers des zones géographiques sensibles. Cependant, ils n’expliquent pas à eux seuls les écarts d’une banque à l’autre, surtout sur des pays considérés comme peu risqués.
« Les contraintes réglementaires pèsent sur tous les acteurs. La vraie différence se joue ensuite sur la politique de marge et la transparence du modèle tarifaire. »
Synthèse des écarts de coûts : ordre de grandeur et bonnes pratiques
Au final, un virement international hors SEPA, pour un particulier, se traduit fréquemment par un coût global autour de 6 % du montant, en cumulant frais d’émission, frais de réception, frais SWIFT et marge de change. Dans certains cas, la facture dépasse largement ce seuil, surtout sur les petits montants ou vers des destinations complexes.
À l’inverse, une stratégie optimisée permet de ramener ce coût à des niveaux beaucoup plus contenus en utilisant des canaux adaptés, en regroupant les transferts et en choisissant soigneusement le partage des frais.
| Scénario type | Coût global estimé | Commentaires |
|---|---|---|
| Virement bancaire classique hors SEPA, 500 à 1 000 € | Environ 6 % du montant | Cumul de frais fixes, frais de réception et marge de change de 1 à 3 % |
| Banque chère sur les virements étrangers | Jusqu’à 10 à 15 % sur les petits montants | Frais fixes élevés + marge de change importante + multiples intermédiaires |
| Solution spécialisée en virement international | Autour de 0,5 à 2 % selon la devise | Frais de transfert réduits et taux de change proche de l’interbancaire |
En combinant une bonne compréhension des grilles tarifaires, une vérification systématique du taux de change et le recours ponctuel à des prestataires spécialisés, un utilisateur limite sensiblement l’érosion de ses virements à l’étranger. Les banques les moins chères sur la commission d’émission ne suffisent pas à elles seules ; la vigilance doit porter sur l’ensemble de la chaîne de coûts, depuis le compte émetteur jusqu’au crédit final sur le compte du bénéficiaire.