Un virement hors zone euro ne se résume jamais au simple montant envoyé. Entre frais SWIFT, commissions de change, taux de change majorés et délais parfois déroutants, le coût réel d’un transfert international surprend souvent les particuliers comme les entreprises.
Pourtant, en analysant les grilles tarifaires bancaires et les offres des nouveaux acteurs spécialisés, il devient possible de réduire sensiblement la facture, voire de reprendre totalement la main sur le coût et la rapidité de chaque virement international.
| Stratégie d’économie | Impact sur les frais | Idéal pour | Niveau d’effort |
|---|---|---|---|
| Comparer les taux de change | Économies significatives | Virements réguliers ou montants élevés | Moyen |
| Utiliser des plateformes spécialisées | Frais nettement réduits | Particuliers et entreprises | Faible |
| Envoyer un virement groupé | Économie modérée | Professionnels ou expatriés | Faible |
| Choisir le bon moment pour la conversion | Variable mais potentiellement élevé | Montants moyens à importants | Élevé |
| Éviter les options SHA/OUR inutiles | Réduit le surcoût | Tous les utilisateurs | Très faible |
Estimations moyennes pour un virement de 1 000 euros vers les USA (USD), frais de change inclus — mai 2025.
Virement hors zone euro : définition, circuits et acteurs impliqués
Un virement hors zone euro désigne tout transfert d’argent émis depuis un compte en euros vers un compte libellé dans une autre devise ou situé en dehors de la zone SEPA (par exemple vers les États-Unis, la Chine, le Royaume-Uni, le Maroc, le Canada, l’Australie, etc.). Ce type de transfert utilise le plus souvent le réseau SWIFT et déclenche une série de frais visibles et cachés.
Contrairement à un virement SEPA classique, facturé peu ou pas et exécuté en général en un jour ouvré, un transfert hors zone euro implique plusieurs banques intermédiaires, une conversion de devises, et parfois des retenues opérées en cours de route. Le client se retrouve devant un coût final bien supérieur à ce qu’il imaginait au moment de valider l’ordre.
Comment fonctionne un virement international hors SEPA ?
Lorsqu’un client ordonne un virement en devise (USD, GBP, CAD, CNY, etc.), sa banque :
- émet l’ordre via le réseau SWIFT (Society for Worldwide Interbank Financial Telecommunication) ;
- passe, si nécessaire, par une ou plusieurs banques correspondantes pour atteindre la banque du bénéficiaire ;
- convertit l’euro vers la devise cible en appliquant un taux de change généralement moins favorable que le taux de marché réel ;
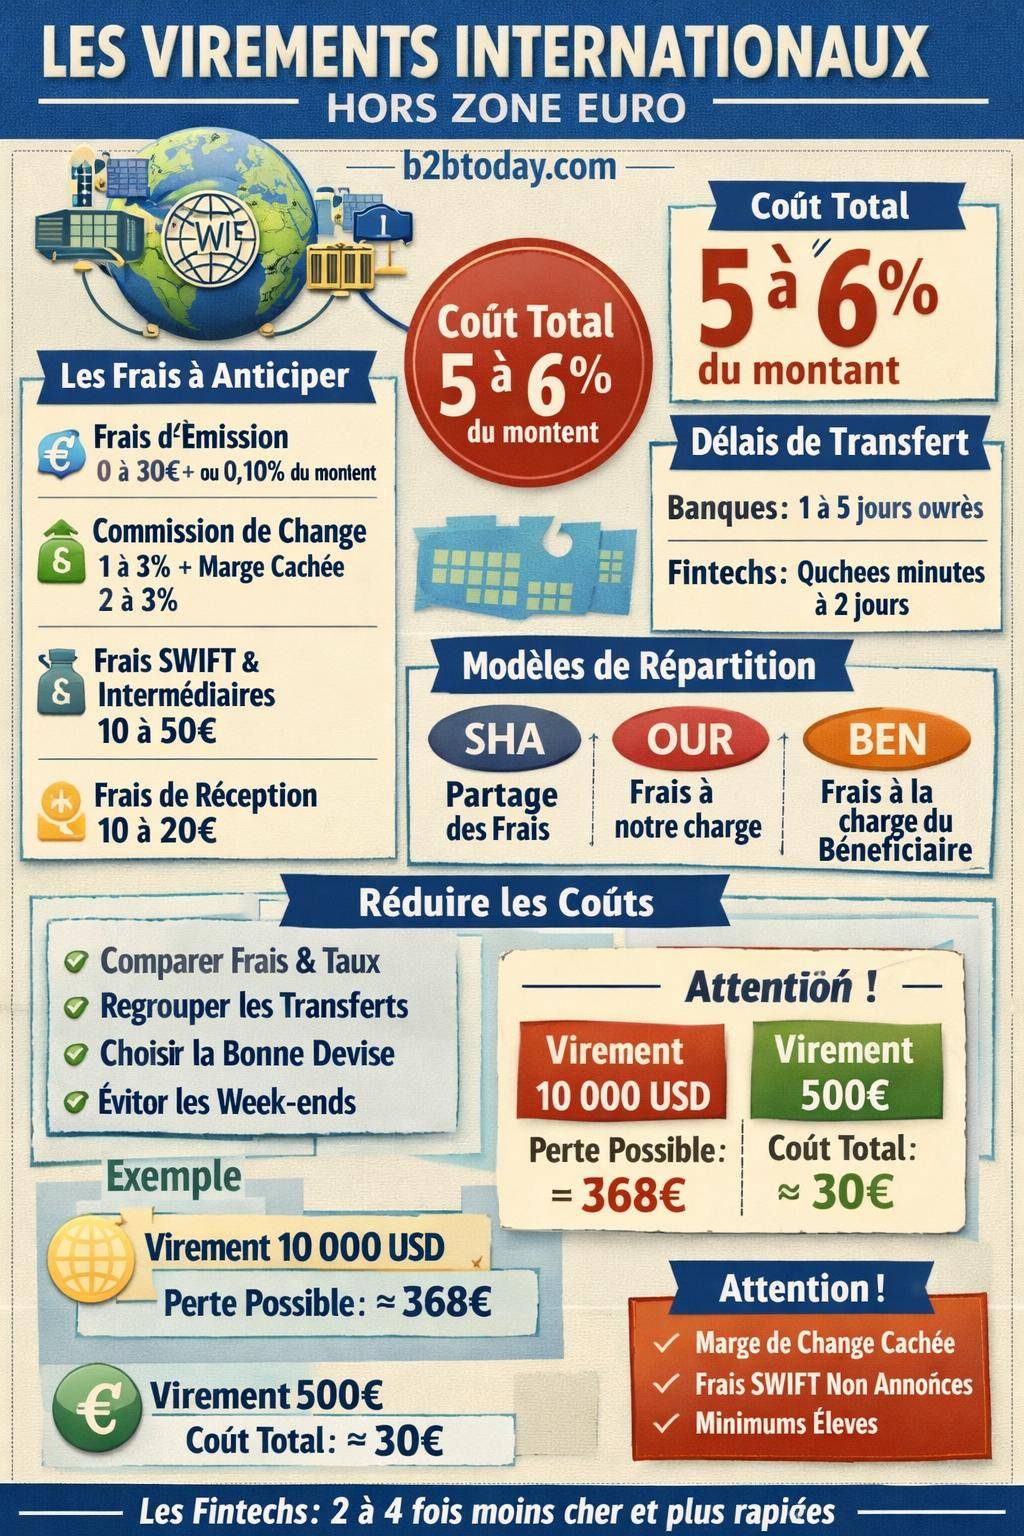
- facture différents types de commissions (émission, change, réception, frais fixes SWIFT).
Chaque intermédiaire peut prélever une part. Au bout de la chaîne, le bénéficiaire reçoit un montant parfois sensiblement inférieur au montant envoyé, sans toujours comprendre d’où provient la différence.
Qui paie les frais : émetteur, bénéficiaire, ou les deux ?
Les virements internationaux hors zone euro utilisent des instructions de partage de frais :
- SHA : l’émetteur paie les frais de sa banque, le bénéficiaire paie les frais de sa banque et des intermédiaires ;
- OUR : l’émetteur supporte tous les frais, y compris ceux des banques correspondantes et de la banque du bénéficiaire ;
- BEN : le bénéficiaire prend l’intégralité des frais, l’émetteur envoie le montant « brut ».
Dans la pratique, les banques grand public imposent souvent SHA. Pour garantir un montant exact au bénéficiaire (paiement de facture, acompte immobilier, frais d’inscription universitaire), le choix OUR reste plus adapté, mais plus onéreux.
« Un virement hors zone euro doit toujours être pensé en “montant à recevoir” et non uniquement en montant envoyé. Le schéma de partage de frais influence directement la somme créditée au bénéficiaire. »
Frais de virement hors zone euro : panorama complet des coûts bancaires
Un virement hors zone euro entraîne plusieurs couches de frais. Les plus visibles se trouvent dans la brochure tarifaire. Les plus pénalisants se nichent souvent dans le taux de change et les commissions cachées des correspondants.
Frais d’émission de virement non-SEPA : comparaison entre banques françaises
Les frais d’émission correspondent au coût facturé par la banque de l’émetteur pour initier le transfert. Ils peuvent être forfaitaires ou proportionnels au montant. Voici un tableau récapitulatif des principaux tarifs pour un virement non-SEPA :
| Banque | Frais d’émission virement hors zone euro (non-SEPA) |
|---|---|
| BforBank | 25€ |
| BNP Paribas | Gratuit |
| BoursoBank | Gratuit |
| Caisse d'Épargne IDF | 0,10% min 23€ |
| CIC | 17,50€ |
| Crédit Agricole IDF | 0,10% min 15€ |
| Crédit Mutuel IDF | 13€ jusqu’à 1 500€, 24€ au-delà |
| Fortuneo | 0,10% min 23€ |
| La Banque Postale | 0,10% min 9,90€ max 70€ |
| LCL | 26,25€ jusqu’à 85 000€, 0,13% au-delà |
| Hello Bank | 15€ (3€ si filiale BNP) |
| CCF | 12,50€ |
| Monabanq | 0,10% min 20€ |
| Société Générale | 9€ jusqu’à 500€, 13€ au-delà |
Chez certains établissements en ligne comme BNP Paribas (offre en ligne) ou BoursoBank, l’émission est affichée comme gratuite. Cependant, la conversion de devise et les banques intermédiaires conservent un impact financier réel sur le virement hors zone euro.
Commission de change : la partie visible et la partie cachée
La commission de change recouvre deux réalités :
- une commission explicite indiquée sur la grille tarifaire (frais de conversion, pourcentage sur le montant échangé) ;
- une majoration intégrée directement dans le taux de change appliqué au virement.
| Banque / type | Commission de change |
|---|---|
| BforBank | 0,603% min 17€ |
| BoursoBank | Gratuit (mais marge possible dans le taux) |
| Caisse d'Épargne | 0,05% min 15€ |
| CIC | 10€ |
| Crédit Agricole | Non précisé |
| Crédit Mutuel | 10€ |
| Fortuneo | 0,10% min 15€ |
| La Banque Postale | 10€ |
| Monabanq | 0,10% |
| Autres banques | Variable / non précisé |
Au-delà des commissions visibles, la majoration du taux de change représente une charge significative. En pratique :
- frais de conversion directs : environ 1 à 3 % ;
- marge intégrée au taux : souvent 2 à 3 % supplémentaires ;
- perte totale possible : 5 à 6 % sur certains transferts.
Sur un virement de 10 000 USD, la perte totale peut atteindre 368€ (environ 184€ de frais de conversion + 184€ de marge sur le taux). Un transfert de 500€ coûte en moyenne autour de 30€ selon les configurations bancaires.
Frais de réception à l’étranger : l’impact pour le bénéficiaire
Les frais de réception sont facturés par la banque du bénéficiaire lors de l’encaissement du virement. Ils concernent autant les particuliers que les professionnels et varient fortement d’un établissement à l’autre.
| Banque française (réception) | Frais de réception virement international |
|---|---|
| BforBank | 20€ |
| BNP Paribas | 11€ |
| Caisse d'Épargne | 15€ |
| CIC | 17,50€ |
| Crédit Agricole | 21,50€ |
| Crédit Mutuel | 11,50€ |
| Fortuneo | 12€ |
| La Banque Postale | 13,50€ |
| LCL | 19,65€ |
| Hello Bank | 11€ |
| CCF | 20€ |
| Monabanq | 0,10% min 20€ |
| Société Générale | Gratuit jusqu’à 150€, 22€ au-delà |
Sur des virements réguliers (salaires internationaux, pensions, factures fournisseurs), ces montants s’additionnent rapidement. De nombreux particuliers découvrent ces frais seulement au crédit, ligne « COMM. INTL » ou équivalent.
En 2023, les coûts cachés liés aux virements internationaux (marges de change, commissions non transparentes) ont représenté environ 1,2 milliard d’euros pour les consommateurs et les PME en Europe.
Frais SWIFT et banques intermédiaires : la zone grise tarifaire
Sur un virement hors zone euro passant par le réseau SWIFT, les banques correspondantes prélèvent souvent des frais :
- frais SWIFT moyens : entre 10 et 50€ selon les banques et le nombre d’intermédiaires ;
- frais intermédiaires : montants fixes ou pourcentages prélevés en cours de route, rarement détaillés à l’émetteur.
Résultat : le bénéficiaire reçoit parfois un montant inférieur sans comprendre la ventilation des coûts. La transparence sur la chaîne SWIFT reste limitée dans la banque de détail.
Délais d’un virement hors zone euro : de quelques heures à plusieurs jours
Le délai d’exécution d’un virement hors zone euro dépend :
- de la devise (USD, GBP, CAD, JPY, CNY, etc.) ;
- du pays de destination et de la réglementation locale ;
- du nombre de banques intermédiaires ;
- des contrôles de conformité (lutte contre le blanchiment, sanctions, embargos) ;
- du canal utilisé : banque traditionnelle, plateforme spécialisée, portefeuille électronique.
Délais moyens via les banques traditionnelles
Pour un virement SWIFT classique hors zone euro, les délais observés se situent en général entre 1 et 5 jours ouvrés. Dans certains cas (contrôles de conformité, pays à risque, devises exotiques), le traitement s’allonge encore.
À titre indicatif :
- zone dollar (États-Unis, Canada) : 1 à 3 jours ouvrés ;
- Royaume-Uni (GBP) : 1 à 2 jours ouvrés ;
- zones lointaines (Asie, Afrique, Amérique latine) : 2 à 5 jours ouvrés.
Les banques facturent parfois en plus une option « urgent » ou « express », sans toujours garantir un crédit le jour même, d’où l’intérêt de comparer avec d’autres canaux.
Délais via services alternatifs (Wise, Xoom, Western Union, etc.)
Les nouveaux acteurs spécialisés dans le transfert d’argent international proposent souvent des délais plus courts :
- Wise : entre quelques heures et 2 jours vers plus de 160 pays, selon la devise et le mode de financement ;
- OFX : environ 0,5 à 4 jours ouvrés vers 170+ pays ;
- Xoom (PayPal) : transferts en quelques minutes vers 160 pays pour certains modes (cash pickup, mobile money) ;
- WorldRemit : virement bancaire sous 2 jours en moyenne, retraits cash souvent immédiats.
Les solutions de cash pickup (retrait en espèces) via Western Union, MoneyGram ou Ria servent surtout aux transferts d’urgence ou à destination de pays où la bancarisation reste limitée.
Combien coûte réellement un virement hors zone euro ? Cas concrets
Pour évaluer précisément le coût d’un virement international, il faut additionner :
- les frais d’émission de la banque de départ ;
- les frais SWIFT et intermédiaires ;
- la commission de change et la marge de taux ;
- les frais de réception de la banque d’arrivée.
Estimation de coûts totaux pour différents montants
Les données consolidées sur les virements hors zone euro montrent des coûts moyens indicatifs :
| Montant envoyé | Coût total moyen (banques traditionnelles) |
|---|---|
| 500€ | ≈ 20€ de frais directs + impact du taux (≈ 30€ au total selon la devise) |
| 5 000€ | ≈ 25€ de frais directs + marge de change (perte potentielle 5 à 6 %) |
| 50 000€ | > 100€ de frais directs + marge de taux significative |
En moyenne, le coût global d’un virement international via banque traditionnelle avoisine souvent 6 % du montant si l’on intègre toutes les couches de frais, visibles et cachées. Ce pourcentage devient décisif pour des paiements de chantier, des acomptes immobiliers ou des règlements fournisseurs importants.
Comparaison globale : banques vs services alternatifs
Les comparatifs de coûts mettent en évidence des écarts notables entre banques et prestataires spécialisés :
| Type de service | Frais typiques | Délais moyens |
|---|---|---|
| Banques traditionnelles (SWIFT) | 30 à 45€ + marge de change (total ≈ 6 %) | 1 à 5 jours ouvrés |
| Plateformes peer-to-peer / fintech (Wise, Revolut, etc.) | 2 à 20€ environ (souvent < 1 % à 2 %) | Instantané à 2 jours selon pays |
| PayPal / Xoom | ≈ 5 % + 0,99€ à 4,99€ par transfert | Quasi instantané ou quelques heures |
Ces ordres de grandeur aident à arbitrer entre confort d’un virement bancaire classique et intérêt économique d’une solution spécialisée. Pour un usage récurrent (salaires d’expatriés, transferts familiaux mensuels, règlements fournisseurs réguliers), la différence de coût sur l’année devient très significative.
Comment économiser sur un virement hors zone euro ?
La réduction des frais et de la marge de change repose sur une combinaison de leviers : choix du bon canal, optimisation des montants, sélection judicieuse de la devise, ajustement des frais OUR/SHA/BEN, et recours ciblé à des services alternatifs.
Optimiser le virement via sa propre banque
Avant de changer de canal, il reste utile d’exploiter toutes les options proposées par sa banque :
- vérifier la grille tarifaire et les options de packs incluant des virements internationaux ;
- négocier certains frais pour des montants élevés ou récurrents (relation de long terme, statut premium, entreprise) ;
- regrouper plusieurs petits transferts en un virement unique lorsque le modèle tarifaire repose sur un forfait par opération ;
- choisir la bonne devise d’envoi : parfois, envoyer en euros et laisser la conversion à la banque locale du bénéficiaire réduit le coût ;
- anticiper le timing de change pour limiter l’impact d’une variation défavorable de la devise.
Consulter un guide détaillé sur le virement bancaire aide à maîtriser les options (ordre permanent, virement ponctuel, virement instantané, etc.) avant d’entrer dans la dimension internationale.
Recourir à des services spécialisés pour réduire les frais
Les acteurs spécialisés en transfert d’argent international se positionnent généralement sur trois atouts :
- des frais directs plus bas ;
- un taux de change plus proche du taux réel ;
- une expérience utilisateur simplifiée (applications mobiles, suivi en temps réel, tracking du virement).
Comparatif simplifié des alternatives à un virement hors zone euro bancaire :
| Service | Couverture | Structure de frais | Atout principal |
|---|---|---|---|
| Wise | 160+ pays | < 1 % avec financement bancaire, taux réel sans marge | Transparence sur le taux et les frais |
| OFX | 170+ pays | 0€ de frais, marge 1,6 % à 4 % sur le taux | Intéressant pour montants élevés |
| Xoom (PayPal) | 160 pays | 0$ via compte PayPal/banque, marge > 3 % | Délai très court, parfois en minutes |
| Revolut | 140+ pays | 1 % à 2 %, marge < 0,50 % sur taux, 1 % hors heures marché | Gestion multi-devises sur compte unique |
| WorldRemit | Large couverture internationale | Virement : 0,99€ + variable, cash : 2,99€ + variable | Choix entre virement et retrait cash |
| La Banque Postale via Western Union | Pays couverts par WU | À partir de 2,04€ de frais | Intéressant pour retraits cash à l’étranger |
Sur un transfert de 345€ vers la Chine :
- via Wise : environ 12,35€ de frais ;
- via Remitly : autour de 8,07€ ;
- via Western Union : environ 7,28€ à 9,69€ selon canal ;
- via MoneyGram : environ 18,46€ ;
- via banques classiques : souvent au-delà de 30€ une fois tous les frais intégrés.
« Sur un virement hors zone euro, la différence de coût entre banque traditionnelle et service spécialisé se mesure souvent en dizaines, voire en centaines d’euros pour un seul transfert. »
Choisir entre virement bancaire, cash pickup, portefeuille électronique
Le choix du canal repose sur la nature de la relation avec le bénéficiaire et l’usage du fonds :
- Virement bancaire classique : adapté aux paiements structurés (factures, salaires, investissements), traçabilité élevée, mais frais et délais plus lourds ;
- Retrait cash (Western Union, MoneyGram, Ria) : utile lorsque le bénéficiaire ne dispose pas de compte bancaire ou dans les zones peu bancarisées, mais frais parfois supérieurs ;
- Portefeuilles électroniques (PayPal, Revolut, mobile money) : pratique pour petits montants récurrents, paiements de services, mais structure de frais spécifique.
Frais cachés et pièges à éviter sur les virements hors zone euro
L’enjeu principal, au-delà du montant affiché, réside dans les coûts invisibles : marge sur le taux de change, commissions SWIFT non détaillées, frais minimums sur petits montants, frais de réception chez le bénéficiaire.
Le taux de change majoré : la source principale de surcoût
Les banques appliquent souvent un taux de change éloigné du taux interbancaire réel. La majoration du taux s’ajoute aux frais de virement hors zone euro sans apparaître explicitement :
- marge typique : 2 à 3 % au-dessus du taux de marché ;
- combinée à 1 à 3 % de commission de conversion, la perte totale atteint facilement 5 à 6 %.
Cette marge reste difficile à détecter sans comparaison préalable avec le taux moyen du marché (taux interbancaire, taux Reuters, taux Wise ou sites de référence spécialisés).
Petits montants, gros pourcentage de frais
Les frais fixes pénalisent particulièrement les petits virements hors zone euro :
- frais d’émission forfaitaires (ex. 15€) + frais de réception (ex. 12€) + marge de change, pour un transfert de 100€ ;
- au final, plus de 20 à 30 % du montant se retrouve absorbé par les différents maillons.
Dans ce cas, les services de transfert d’argent ou les portefeuilles électroniques prennent souvent l’avantage, même avec une commission en pourcentage plus élevée sur le papier.
Frais intermédiaires non annoncés
Dans certains corridors (pays et devises particuliers), chaque banque correspondante retient une fraction du virement. Ces frais intermédiaires n’apparaissent pas sur la grille tarifaire de la banque d’origine, ce qui brouille complètement la lecture du coût total.
L’émetteur constate alors :
- un montant débité conforme à son ordre ;
- un montant crédité inférieur chez le destinataire, sans justification détaillée ;
- une difficulté à obtenir une ventilation précise des montants prélevés par chaque intermédiaire.
Alternatives aux virements bancaires : coûts, avantages et limites
En parallèle des banques, de nombreuses solutions offrent des transferts hors zone euro avec une structure de coûts différente : fintechs, opérateurs de cash, plateformes peer-to-peer, solutions intégrées (PayPal, Xoom, Revolut).
Plateformes peer-to-peer et fintechs (Wise, Revolut, OFX)
Les services peer-to-peer et les fintechs de change monétaire reposent sur des structures plus légères que les grandes banques. Ils répercutent cette différence de structure sur les frais :
- frais plus bas : souvent entre 2€ et 20€ par transfert ;
- taux très compétitifs : marge réduite par rapport au taux interbancaire ;
- délais optimisés : de l’instantané à 2 jours selon les devises.
Avantages fréquemment mis en avant :
- frais inférieurs (2 à 20€ vs 30 à 45€ en banque) ;
- taux de change transparents et proches du taux réel ;
- démarches en ligne, disponibilité 24/7 ;
- plafonds élevés sur certaines plateformes (notamment Wise).
Limites à considérer :
- plafonds de transfert par jour ou par mois ;
- disponibilité variable selon les pays ;
- risques de fraude si l’on envoie à un destinataire inconnu ou non vérifié.
Opérateurs de transfert d’argent (Western Union, MoneyGram, Ria, WorldRemit, Remitly)
Ces services s’adressent surtout aux transferts de particulier à particulier, souvent pour de l’aide familiale, des soutiens ponctuels ou des déplacements :
| Service | Frais indicatifs | Usage type |
|---|---|---|
| La Banque Postale via Western Union | ≈ 2,04€ de frais de base | Envois vers proches avec retrait cash |
| Remitly | ≈ 5,90€ (ex. 8,07€ pour 345€) | Transferts familiaux vers pays émergents |
| Ria | ≈ 6,66€ | Réseau de points de retrait dense |
| MoneyGram | ≈ 7,52€ (ex. 18,46€ pour 345€) | Retraits cash internationaux rapides |
| Western Union | ≈ 9,69€ (ex. 7,28€ pour 345€ selon offre) | Transferts urgents, couverture mondiale |
| WorldRemit | 8,28€ (virement : 0,99€ + variable, cash : 2,99€ + variable) | Choix multiple (compte bancaire, cash, mobile money) |
Ces opérateurs offrent des délais souvent très rapides, parfois instantanés, en contrepartie d’un taux de change moins favorable que les acteurs spécialisés type Wise. L’arbitrage se fait entre rapidité et efficacité coût/taux.
Portefeuilles électroniques et solutions intégrées (PayPal, Xoom, Revolut)
Les portefeuilles électroniques proposent une approche hybride entre virement et paiement en ligne :
- PayPal / Xoom : frais de l’ordre de 5 % + montant fixe par transfert, avec transfert parfois instantané ;
- Revolut : transferts intercomptes Revolut gratuits, transferts hors écosystème avec frais 1 à 2 % et marge de change contenue ;
- Mobile money (selon pays) : crédit sur compte mobile en quelques secondes.
Ces solutions conviennent bien pour :
- les paiements de prestations indépendantes ;
- les achats en ligne internationaux ;
- les remboursements entre proches déjà utilisateurs de la même plateforme.
Stratégies concrètes pour réduire les frais de virement hors zone euro
Au-delà du choix de la plateforme, quelques réflexes simples améliorent le coût global de vos transferts internationaux.
1. Comparer systématiquement frais et taux de change
Chaque virement hors zone euro devrait donner lieu à une courte comparaison :
- frais d’émission et de réception annoncés par la banque ;
- taux de change du jour dans votre banque vs taux interbancaire ;
- frais et taux proposés par un ou deux services alternatifs (Wise, Revolut, opérateurs de transfert) ;
- nature du transfert : urgence, montants, fréquence.
La consultation d’un contenu dédié aux frais de virement international permet de repérer rapidement les seuils, plafonds et options souvent négligés dans la documentation bancaire.
2. Jouer sur le montant et la fréquence
Lorsque les frais sont forfaitaires, regrouper plusieurs envois en un seul virement réduit le coût moyen par transfert. En revanche, si les frais sont proportionnels, fractionner peut, dans certains cas, limiter l’impact en restant sous certains seuils de commission.
La bonne stratégie consiste à :
- analyser la structure de frais (forfait vs pourcentage) ;
- calculer le coût effectif par tranche de montant ;
- ajuster ensuite la fréquence des envois.
3. Choisir la devise la plus avantageuse
Envoyer dans la devise locale ou en euros ne produit pas le même résultat :
- envoyer en devise locale : conversion réalisée chez l’émetteur, le bénéficiaire reçoit déjà la monnaie utilisable ;
- envoyer en euros : conversion réalisée chez le bénéficiaire ou sa banque, parfois avec des conditions plus favorables.
La bonne approche dépend :
- des marges de change appliquées de part et d’autre ;
- des frais de réception et de conversion locaux ;
- de la puissance de négociation du bénéficiaire avec sa propre banque.
4. Anticiper réglementations et contrôles de conformité
Certains pays imposent des contrôles stricts sur les entrées et sorties de devises. Un virement hors zone euro à destination de ces juridictions génère parfois :
- des demandes de justificatifs complémentaires (factures, contrats, pièces d’identité) ;
- des délais supplémentaires de validation par les services conformité ;
- dans de rares cas, des blocages temporaires ou permanents.
Préparer en amont les documents nécessaires et informer le bénéficiaire des éventuels contrôles réduit le risque de blocage ou de retour de fonds, qui engendrent souvent des frais additionnels.
5. Tirer parti des guides et simulateurs spécialisés
L’usage de simulateurs en ligne rend plus concret le coût d’un virement hors zone euro :
- simulation du montant reçu selon la devise et le pays ;
- comparaison des frais bancaires vs fintechs ;
- visualisation de l’impact de la marge de change.
Un contenu dédié aux frais de virement vers l’étranger offre généralement des grilles de lecture utiles pour interpréter les brochures tarifaires et identifier les marges les plus pénalisantes.
« Un virement hors zone euro bien préparé repose toujours sur trois éléments : un canal adapté, un taux de change maîtrisé et une vision claire de qui paie quels frais à chaque étape. »
Questions fréquentes sur les virements hors zone euro
Pourquoi mon bénéficiaire reçoit-il moins que le montant envoyé ?
Plusieurs raisons expliquent cet écart :
- frais de réception de sa banque ;
- frais SWIFT et commissions des banques intermédiaires ;
- conversion de devise opérée avec un taux moins favorable ;
- partage des frais paramétré en SHA ou BEN.
Demander un relevé détaillé à la banque du bénéficiaire aide à retracer la chaîne tarifaire et à ajuster les envois suivants.
Comment garantir un montant net précis à l’arrivée ?
Pour un paiement nécessitant un montant exact (facture, frais d’inscription, dépôt de garantie), plusieurs leviers se combinent :
- choix de l’option OUR, en acceptant un coût plus élevé pour l’émetteur ;
- simulation préalable avec un acteur spécialisé transparent (Wise, OFX, etc.) ;
- coordination avec le bénéficiaire pour connaître les frais de sa banque.
En cas de doute, envoyer une somme légèrement supérieure puis ajuster par un virement complémentaire ou un avoir peut sécuriser la transaction.
Les virements hors zone euro vont-ils coûter plus cher à l’avenir ?
Les prévisions de hausse des grilles tarifaires (+3 % autour de 2026 pour certains établissements) indiquent une tendance à l’augmentation lente mais régulière des frais bancaires internationaux. En parallèle, la concurrence des fintechs maintient une pression à la baisse sur les marges de change.
Suivre l’évolution des offres, surtout pour les particuliers et PME qui utilisent régulièrement les virements internationaux, devient une composante de base de la gestion financière quotidienne.
- Quel montant exact doit recevoir le bénéficiaire ?
- Quel est le coût total (frais + taux) via ma banque et via une alternative spécialisée ?
- Le délai proposé correspond-il aux contraintes du paiement ?
Ces trois réponses orientent naturellement vers la solution la plus adaptée à chaque situation.