
Le virement instantané bouleverse les habitudes bancaires : transfert en quelques secondes, gratuité en ligne depuis 2025, plafonds en forte évolution… et une réglementation européenne qui accélère encore le mouvement. Derrière cette apparente simplicité, les banques appliquent pourtant des règles très différentes d’un établissement à l’autre.
Entre délai réel, plafond par opération, sécurité face à la fraude et avenir des paiements instantanés, de nombreux détails techniques restent flous pour le grand public. Les lignes ci‑dessous clarifient précisément le fonctionnement du virement instantané en 2026, avec des chiffres concrets, des comparaisons et des conseils pratiques pour l’utiliser en toute maîtrise.
| Élément clé | Ce qu’il faut retenir | Intérêt pour l’utilisateur |
|---|---|---|
| Délai réel | Transaction exécutée en moins de 10 secondes, 24h/24 et 7j/7. | Parfait pour les paiements urgents ou les imprévus. |
| Plafond | Limite courante : entre 2 000 et 15 000 €, selon la banque. | Permet de planifier des transferts importants en connaissant la limite exacte. |
| Disponibilité selon les banques | Certaines banques activent automatiquement l’option, d’autres nécessitent une validation dans l’app. | Évite la surprise d’un virement refusé au moment critique. |
| Coût éventuel | Gratuit dans de nombreuses banques, mais parfois entre 0,50 € et 1 € par virement. | Permet de choisir l’option instantanée en connaissance de cause. |
| Sécurité | Sécurisé mais irrévocable : impossible d’annuler une fois envoyé. | Incite à vérifier soigneusement le bénéficiaire avant validation. |
Source : Banque de France / Conseil Europeen des Paiements (EPC) — 2024
Caracteristiques comparees
| Instantane | SEPA standard | |
|---|---|---|
| Plafond | 100 000 EUR | Pas de plafond reglementaire |
| Disponibilite | 24h/24 – 7j/7 | Jours ouvres uniquement |
| Cout moyen | Gratuit depuis 2025* | Gratuit |
| Irrevocabilite | Immediate | Annulation possible sous delai |
*Reglement UE 2024 applicable progressivement.
Virement instantané : définition précise et cadre général en 2026
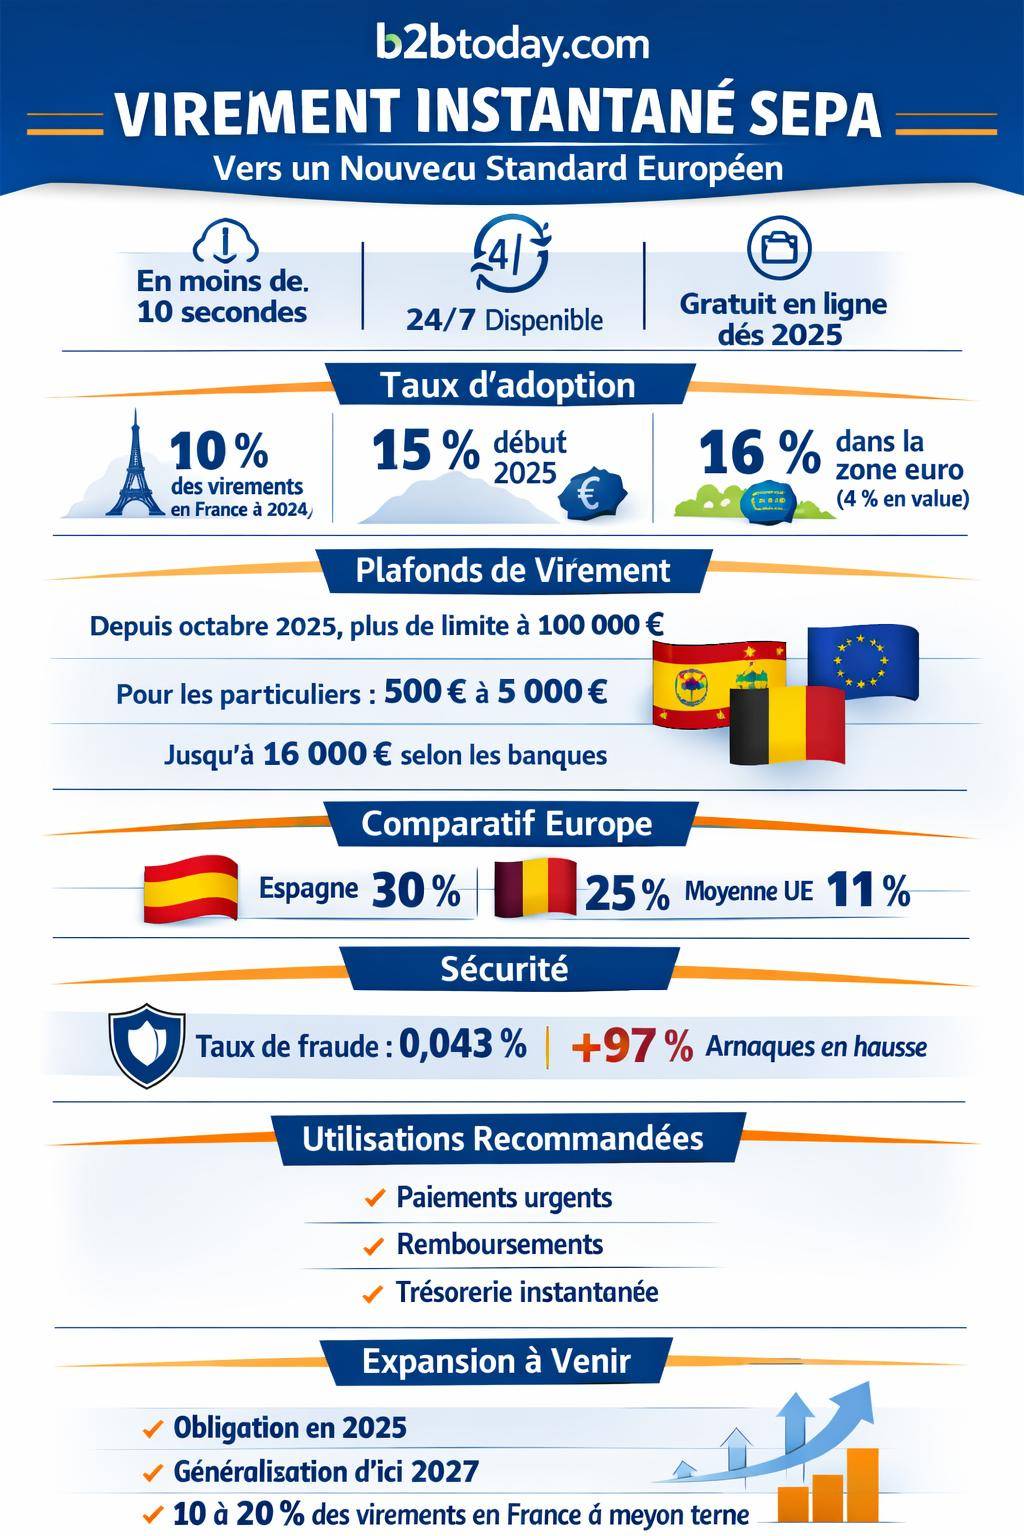
Le virement instantané SEPA est un virement en euros exécuté en moins de 10 secondes, disponible 24h/24 et 7j/7, entre deux comptes bancaires situés dans la zone SEPA. Les fonds deviennent immédiatement disponibles sur le compte du bénéficiaire, sans délai de valeur ni jour ouvré à attendre.
Depuis 2025, ce moyen de paiement s’inscrit dans un cadre européen très structuré. Les banques de la zone euro ont l’obligation de proposer la réception instantanée, et la tarification du virement instantané en ligne doit rester alignée sur celle du virement classique, donc gratuite pour les clients particuliers sur les canaux digitaux.
Caractéristiques techniques d’un virement instantané
Pour bien distinguer un virement instantané d’un virement classique, plusieurs critères entrent en jeu :
- Délai d’exécution : en quelques secondes, généralement moins de 10 secondes, contre 24 à 48 heures pour un virement SEPA classique.
- Disponibilité : service accessible en continu, y compris les week‑ends et jours fériés.
- Irrévocabilité : une fois validé, le virement ne peut plus être annulé par l’émetteur.
- Canal : principalement via application mobile et espace client en ligne, parfois en agence mais avec des conditions tarifaires différentes.
Cette architecture s’appuie sur l’infrastructure SCT Inst (SEPA Instant Credit Transfer), un schéma européen qui permet aux établissements bancaires de dialoguer en temps réel avec les systèmes de compensation et de règlement.
Virement instantané : délais réels constatés et chiffres clés
En théorie, le délai d’un virement instantané reste encadré : la banque dispose de quelques secondes pour accepter, rejeter ou exécuter l’ordre. En pratique, plusieurs paramètres influencent la rapidité réelle de l’opération.
Les données les plus récentes montrent une adoption en nette progression, aussi bien en France que dans le reste de la zone euro, avec toutefois une part encore limitée dans la valeur totale des montants échangés.
Délai réel d’un virement instantané en France
En France, la grande majorité des virements instantanés se réalise en moins de 10 secondes lorsque :
- l’émetteur et le bénéficiaire sont dans des banques participantes au schéma SCT Inst ;
- les systèmes d’information fonctionnent sans incident technique ;
- les contrôles de sécurité automatisés ne détectent pas de risque particulier.
Les exceptions apparaissent surtout dans deux situations :
- Contrôles renforcés anti‑fraude sur un nouveau bénéficiaire ou un montant jugé sensible ;
- Indisponibilité temporaire de la banque du bénéficiaire, qui oblige à repasser sur un virement classique.
« Un virement instantané doit être exécuté en quelques secondes. En cas d’impossibilité, l’établissement applique les mêmes conditions tarifaires qu’un virement standard et en informe clairement le payeur. »
Part des virements instantanés dans les paiements en France
En 2024, la France enregistre une forte montée en puissance :
- +46,5 % de progression en volume de virements instantanés ;
- +30,6 % de progression en valeur ;
- 10 % des virements effectués en France sont instantanés.
Sur le premier semestre 2025, la part des virements instantanés grimpe déjà à 15 % des opérations, avec une hausse de 70 % des transactions. Les projections avancent une fourchette de 10 % à 20 % à moyen terme dans l’hexagone.
Comparaison avec la zone euro
Dans la zone euro, le virement instantané reste encore minoritaire par rapport au virement scriptural classique :
- 16 % des opérations de virement sont instantanées ;
- 4 % seulement de la valeur totale des virements transitent en instantané ;
- 56,1 milliards d’opérations au second semestre 2024, pour une valeur de 26 400 milliards d’euros.
La France se situe légèrement en dessous de la moyenne zone euro, alors que certains pays adoptent le virement instantané de manière plus marquée.
Usage par pays : France, Espagne, Belgique et moyenne européenne
| Pays / Zone | Taux d’utilisation du virement instantané | Commentaires |
|---|---|---|
| France | 10 % des virements | Adoption en hausse, mais carte bancaire encore dominante (57 % des opérations, 62 % du volume). |
| Espagne | 30 % des virements | Usage porté par des solutions comme Bizum, intégrées au quotidien. |
| Belgique | 25 % des virements | Transition plus rapide vers les paiements account‑to‑account. |
| Zone euro moyenne | 11 % des virements | Montée progressive, tirée par quelques pays moteurs. |
| Dernier trimestre 2024 (UE) | 20 % des virements | Accélération récente, soutenue par la nouvelle réglementation. |
Plafond des virements instantanés : réglementation et réalité bancaire
Le plafond d’un virement instantané ne se limite pas à une valeur technique. Il résulte d’un équilibre entre réglementation européenne, politique de risque des banques et outils de sécurité internes.
Depuis octobre 2025, le cadre réglementaire connaît un tournant majeur avec la suppression du plafond règlementaire maximal pour les virements instantanés SEPA, ouvrant la voie à des montants plus élevés, voire illimités, selon la politique de chaque établissement.
Évolution du plafond règlementaire des virements instantanés
Avant octobre 2025, un plafond règlementaire de 100 000 € par virement s’appliquait. Cette limite encadrait les montants pouvant circuler en instantané au sein de la zone SEPA. Depuis le 5 octobre 2025, ce plafond disparaît officiellement.
La réglementation indique désormais :
- suppression de la limite de 100 000 € pour les virements instantanés SEPA ;
- possibilité pour les banques de proposer des plafonds supérieurs à 100 000 €, voire des plafonds illimités ;
- maintien de la liberté pour chaque établissement de définir des plafonds internes et des contrôles de risque.
En pratique, les plafonds restent souvent inférieurs à cette liberté théorique, les banques conservant une approche prudente pour gérer le risque de fraude et le risque opérationnel.
Plafonds courants observés : par virement et par jour
Sur le terrain, les plafonds de virement instantané observés en 2026 se situent fréquemment dans les fourchettes suivantes :
- Par virement : entre 500 € et 5 000 € pour les clients particuliers, parfois davantage pour les profils premium ou professionnels.
- Par jour : entre 1 000 € et 10 000 € selon la banque, le niveau de sécurité de l’espace client et l’ancienneté de la relation.
Ces plafonds sont généralement ajustables depuis l’application ou l’espace client, avec une validation forte (double authentification, SMS, notification mobile) pour toute hausse significative. Certaines banques demandent une confirmation téléphonique ou un passage en agence pour les montants sensibles.
Comparatif 2026 des plafonds de virement instantané par banque
Les données suivantes donnent un aperçu indicatif des plafonds et des tarifs pour les virements instantanés en 2026, pour les principales banques françaises :
| Banque | Plafond virement instantané | Tarif en ligne |
|---|---|---|
| Boursorama | 2 000 € / jour | Gratuit |
| Fortuneo | 6 000 € / opération, 10 000 € / semaine | Gratuit |
| Société Générale | 15 000 € | Gratuit |
| Caisse d’Épargne | 15 000 € | Gratuit |
| Banque Populaire | 15 000 € | Gratuit |
| BNP Paribas | 15 000 € | Gratuit |
| Crédit Mutuel | 15 000 € | Gratuit |
| CIC | 1 000 € (500 € pour un nouveau bénéficiaire) | Gratuit |
| Crédit Agricole | 500 € | Gratuit |
| La Banque Postale | 15 000 € | Gratuit |
Tarifs des virements instantanés : avant et après 2025
La tarification du virement instantané connaît une mutation nette entre la période de lancement et le cadre actuel. La plupart des banques facturait ce service, parfois au même niveau qu’une carte bancaire haut de gamme. La réglementation européenne impose désormais une équivalence tarifaire avec le virement classique.
Avant 2025 : des frais par opération
Avant l’entrée en vigueur des nouvelles règles, les banques facturaient en général :
- entre 0,70 € et 1 € par virement instantané initié en ligne ;
- un tarif supérieur via le guichet ou par téléphone, parfois jusqu’à plusieurs euros ;
- des plafonds plus faibles pour limiter le risque opérationnel et la fraude.
Le virement instantané était alors perçu comme un service « premium ». Les clients hésitaient souvent à l’utiliser pour de petits montants récurrents.
Depuis 2025 : gratuité en ligne et équivalence tarifaire
Depuis janvier 2025, les banques de la zone euro doivent appliquer une équivalence tarifaire entre virement classique et virement instantané :
- un virement instantané en ligne doit coûter le même prix qu’un virement SEPA standard en ligne ;
- pour les particuliers, les virements SEPA en ligne étant en général gratuits, les virements instantanés le deviennent également ;
- des frais peuvent subsister pour les ordres passés en agence, au guichet ou par téléphone.
La tarification actuelle se résume donc à une gratuité totale pour les virements instantanés en ligne, dans la plupart des banques françaises, pour autant que le client utilise les canaux digitaux prévus (appli, web).
« Depuis 2025, les prestataires de services de paiement appliquent aux virements instantanés des frais qui ne dépassent pas ceux perçus pour les virements non instantanés ordinaires. »
Fonctionnement détaillé d’un virement instantané pas à pas
Comprendre le mécanisme interne d’un virement instantané aide à mieux saisir les délais, les plafonds et les blocages éventuels. Même si l’opération semble simple côté utilisateur, la chaîne technique implique plusieurs acteurs et des contrôles multiples.
Étapes côté client
Du point de vue de l’utilisateur, un virement instantané suit en général le déroulé suivant :
- connexion à l’espace client (site ou application bancaire) avec authentification forte ;
- sélection de la fonction « virement instantané » ou « virement immédiat » ;
- choix du compte à débiter et du bénéficiaire (IBAN déjà enregistré ou nouveau bénéficiaire) ;
- saisie du montant et du motif ;
- affichage des informations : délai estimé, éventuel plafond et coût ;
- validation par code SMS, notification mobile ou dispositif d’authentification ;
- confirmation d’exécution, souvent accompagnée d’un message indiquant que le transfert a bien été effectué.
Si la banque du bénéficiaire ne supporte pas les virements instantanés, l’ordre se transforme en virement classique. Le délai redevient alors d’un à deux jours ouvrés.
Étapes techniques entre les banques
Sur le plan technique, le virement instantané implique :
- un contrôle anti‑fraude et un scoring de risque en temps réel sur la transaction ;
- l’envoi d’un message de paiement via l’infrastructure instantanée (SCT Inst) vers la banque du bénéficiaire ;
- le débit immédiat du compte de l’émetteur, si les contrôles sont positifs ;
- le crédit immédiat du compte du bénéficiaire après validation par la banque réceptrice ;
- le règlement interbancaire quasi instantané, via les systèmes de compensation dédiés.
Toute anomalie détectée (compte clôturé, IBAN invalide, suspicion de fraude) conduit à un refus de l’ordre, visible dans l’interface client. Le solde redevient alors disponible sur le compte de l’émetteur.
Sécurité, fraude et risques liés au virement instantané
La vitesse du virement instantané soulève une question centrale : comment concilier rapidité et sécurité ? Les statistiques récentes montrent une hausse globale de la fraude sur les virements, mais un taux de fraude un peu moindre sur les virements instantanés eux‑mêmes.
Statistiques de fraude sur les virements instantanés
Les données disponibles pour 2024 et 2025 indiquent :
- Taux de fraude sur les virements instantanés 2024 : 0,0465 %
- Taux de fraude sur les virements instantanés 2025 : 0,0434 %
- Montant moyen de fraude : 3 023 € en 2024, 2 104 € en 2025
- Hausse globale de la fraude par virement : +97 % en 2025
- Valeur totale de la fraude au 1er semestre 2025 : 230 millions d’euros (+44 % vs 2024)
Le virement instantané reste donc exposé, mais le taux de fraude y demeure limité rapporté au volume total. La hausse globale concerne l’ensemble des virements, toutes catégories confondues.
Typologie des escroqueries liées aux virements instantanés
Les fraudeurs exploitent surtout la rapidité et l’irrévocabilité du virement instantané via :
- Fraude au faux conseiller bancaire : un escroc se fait passer pour un conseiller et incite à valider des virements prétendument de sécurité.
- Phishing et smishing : courriels ou SMS usurpant l’identité d’une banque ou d’un service public, menant à un espace frauduleux.
- Arnaques aux investissements : proposition de placements « garantis » ou de gains rapides, payable par virement instantané.
- Escroqueries aux achats entre particuliers : paiement instantané envoyé vers un vendeur qui disparaît ensuite.
« La rapidité et l’irrévocabilité des virements instantanés exigent une vigilance accrue de la part des utilisateurs. Toute demande de virement urgente ou sous pression constitue un signal d’alerte. »
Bonnes pratiques pour sécuriser un virement instantané
Quelques réflexes réduisent fortement le risque :
- vérifier l’IBAN et l’identité du bénéficiaire avant validation, surtout lors du premier virement ;
- refuser toute demande de virement immédiat sous pression (appel anonyme, menace, urgence artificielle) ;
- ne jamais communiquer ses codes d’accès ou codes de validation, même à un interlocuteur se présentant comme « conseiller bancaire » ;
- activer les notifications en temps réel sur l’application de banque en ligne ;
- en cas de doute, appeler soi‑même sa banque via le numéro officiel, sans passer par le lien reçu.
Virement instantané, virement classique, carte : quel usage pour chaque besoin ?
Le virement instantané ne remplace pas tous les autres moyens de paiement. Chaque solution conserve son rôle selon le montant, la fréquence, le degré de protection et la finalité (consommation, investissement, épargne, achat immobilier, etc.).
Comparaison fonctionnelle : instantané vs classique
| Moyen de paiement | Délai | Plafond | Usage recommandé |
|---|---|---|---|
| Virement instantané | Quelques secondes | De quelques centaines à plusieurs dizaines de milliers d’euros, selon la banque | Paiements urgents, remboursement entre proches, règlement rapide d’une facture. |
| Virement SEPA classique | 24 à 48 h (jours ouvrés) | Plus élevé, souvent adapté aux montants importants | Loyers, salaires, gros virements programmés (achat immobilier, investissements). |
| Carte bancaire | Quasi instantané pour l’autorisation | Plafond de paiement défini sur le contrat de carte | Achats du quotidien, e‑commerce, dépenses de voyage. |
Les chiffres globaux confirment cette répartition. Les virements scripturaux classiques représentent encore 89 % des montants totaux, soit 31 108 milliards d’euros, alors que la part en valeur des virements instantanés reste inférieure à 1 %.
Virement instantané et gestion de patrimoine
Pour les épargnants, le virement instantané sert parfois de levier tactique :
- arbitrages rapides entre comptes courants et livrets d’épargne ;
- réactivité pour alimenter un compte‑titres ou un PEA en vue d’un ordre de bourse (bases de l’investissement boursier) ;
- réallocation ponctuelle de trésorerie vers des supports d’investissement plus dynamiques (comment investir en bourse).
Cette souplesse apporte une meilleure maîtrise des fenêtres de marché, notamment pour ceux qui débutent en placement financier et souhaitent structurer une stratégie progressive (investir en bourse pour débutants ou choisir un PEA adapté).
Cadrage réglementaire européen et obligations des banques
Le virement instantané s’inscrit désormais dans un cadre réglementaire précis. Les autorités européennes encadrent à la fois la disponibilité du service, sa tarification et, à terme, sa généralisation dans l’ensemble de l’Union.
Principales obligations en vigueur
Plusieurs jalons structurent l’essor du virement instantané :
- Janvier 2025 : obligation pour les banques de la zone euro d’être en mesure de recevoir des virements instantanés.
- Janvier 2025 : principe d’équivalence tarifaire entre virements classiques et virements instantanés.
- 5 octobre 2025 : suppression du plafond règlementaire de 100 000 € par virement instantané.
- 2027 : extension des obligations aux pays hors zone euro au sein de l’Union européenne.
Ces éléments visent à faire du virement instantané un standard, au même titre que le virement SEPA classique, tout en maintenant un niveau de protection compatible avec les objectifs de lutte contre la fraude et le blanchiment.
Couverture géographique et projets européens
Le virement instantané couvre aujourd’hui :
- 34 pays participants ;
- plus de 500 millions de consommateurs potentiels ;
- une coalition EPI‑EuroPA regroupant 13 pays et visant 130 millions d’utilisateurs potentiels.
Des initiatives comme Bizum en Espagne ou le projet Wero (grand public en 2026, commerçants en 2027) illustrent l’arrivée de solutions panaeuropéennes de paiement instantané, connectées directement aux comptes bancaires, en alternative aux schémas historiques de cartes.
« L’objectif de la réglementation européenne sur les virements instantanés consiste à favoriser une concurrence accrue, réduire les délais de règlement et soutenir le développement de solutions de paiement paneuropéennes. »
Perspectives d’avenir du virement instantané
Le virement instantané entre progressivement dans les usages du quotidien, sans encore remplacer les cartes ni les virements scripturaux classiques. Les projections laissent envisager une part comprise entre 10 % et 20 % des virements en France à moyen terme, avec une montée graduelle dans le reste de l’Europe.
La dynamique des paiements montre une croissance continue :
- en France, 32,7 milliards d’opérations de paiement en 2024 (+5,2 %), pour 34 730 milliards d’euros (+3,4 %) ;
- dans la zone euro, 77,6 milliards d’opérations au second semestre 2024 (+8,6 %), pour 116 900 milliards d’euros de volume (+3,8 %).
La carte bancaire garde une place centrale (57 % des opérations en France, 62 % du volume), mais le virement instantané gagne du terrain dans les situations où la rapidité, la traçabilité et la transférabilité compte à la minute près, notamment entre particuliers et dans la relation client‑fournisseur.