Entre virement instantané, SEPA classique, international, permanent ou encore A2A, chaque transfert d’argent obéit à des règles précises. Les frais, la rapidité, la sécurité et la réglementation récente bouleversent les réflexes bancaires, pour les particuliers comme pour les professionnels.
À partir de 2025, les virements scripturaux atteignent 18 milliards d’euros, les paiements instantanés deviennent gratuits et de nouvelles obligations de vérification du bénéficiaire s’imposent aux banques. Les grilles tarifaires et les bons réflexes changent en profondeur…
| Type de virement | Quand le choisir ? | Délai moyen | Coût potentiel | Avantage clé |
|---|---|---|---|---|
| Virement SEPA classique | Pour les paiements courants en Europe | 24 à 48h | Généralement gratuit | Sûr et largement accepté |
| Virement instantané SEPA | En cas d’urgence ou pour un paiement immédiat | Moins de 10 secondes | Parfois facturé | Rapidité imbattable |
| Virement international SWIFT | Pour envoyer de l’argent hors zone SEPA | 2 à 5 jours | Frais variables selon les banques | Permet les transferts mondiaux |
| Virement programmé | Pour automatiser des paiements réguliers | Selon date définie | Gratuit ou faible coût | Idéal pour la gestion du budget |
| Virement ponctuel | Pour un besoin unique et occasionnel | Variable selon type SEPA / SWIFT | Souvent gratuit | Simple et rapide |
Comparateur de Virements Bancaires
Trouvez le virement le plus adapte et calculez son cout total
Panorama des principaux types de virements bancaires
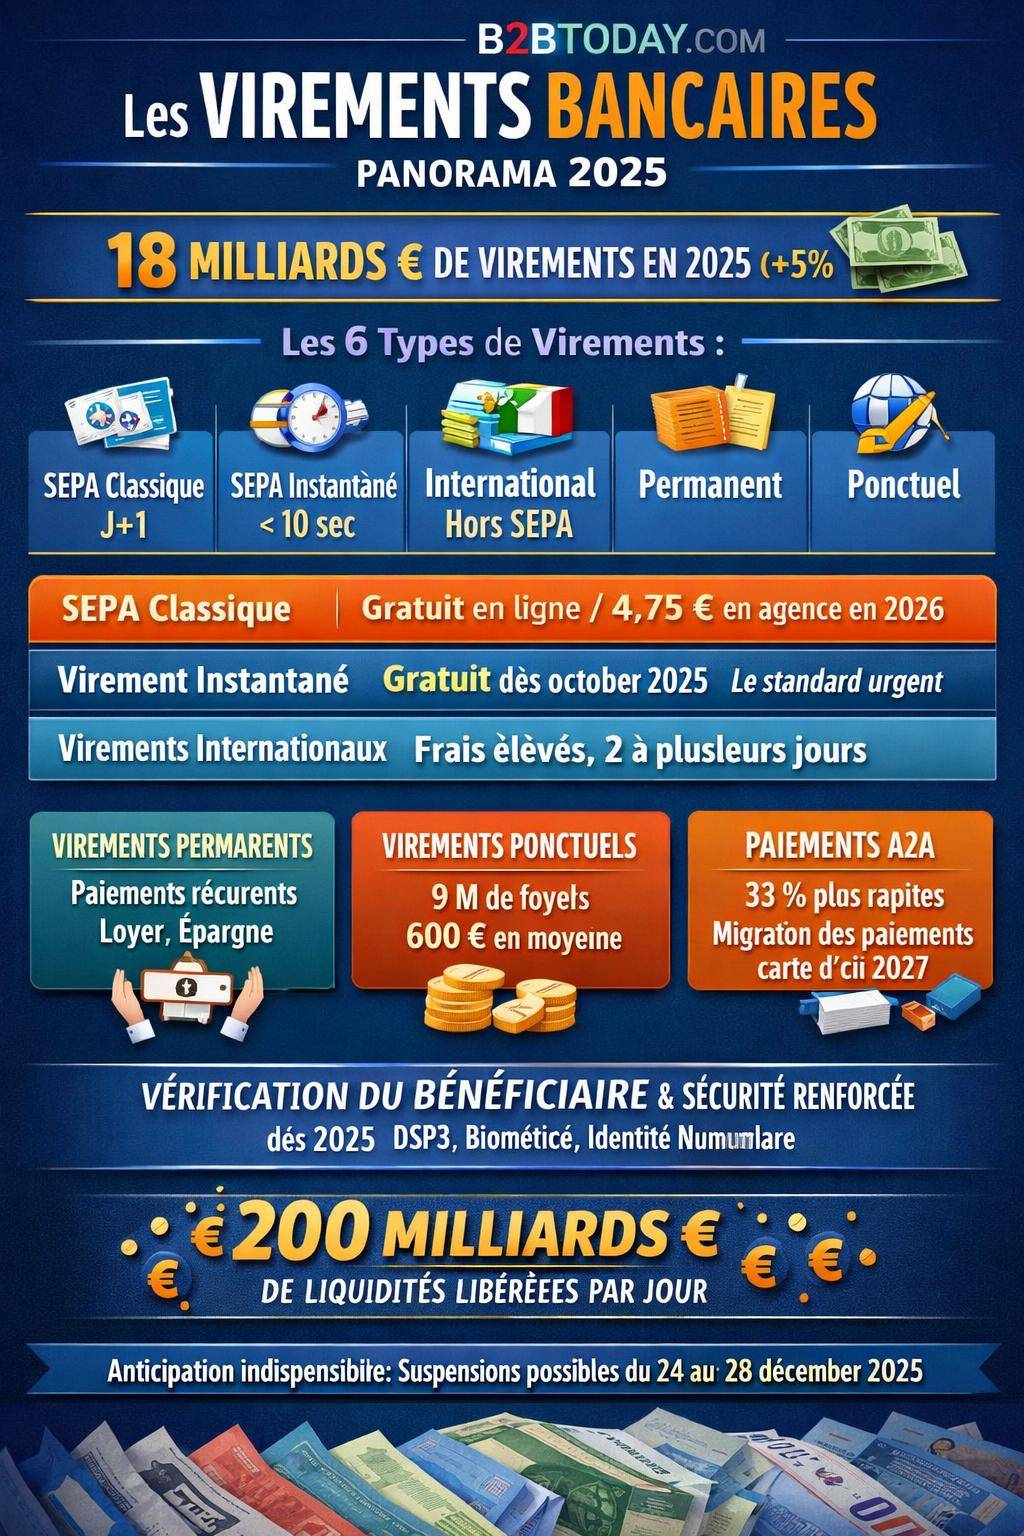
Le virement bancaire reste un mode de paiement central dans la gestion d’un compte courant. Il sert à régler un loyer, rembourser un proche, alimenter un compte d’épargne, payer un fournisseur ou investir dans un projet immobilier. En 2025, les paiements scripturaux atteignent 18 milliards d’euros, avec une progression d’environ +5 %, ce qui montre l’ampleur de cet usage face aux paiements en espèces.
Pour choisir le bon type de virement, il faut analyser plusieurs critères : la zone géographique, le délai d’exécution, le coût, le niveau de sécurité, mais aussi le contexte réglementaire européen. Chaque format de transfert présente des atouts spécifiques, parfois des limites fortes, notamment pour les virements internationaux et les opérations urgentes.
Les grandes familles de virements à connaître
Dans le quotidien d’un utilisateur de banque de détail, les virements se répartissent en plusieurs catégories bien distinctes. Leur compréhension évite les erreurs de choix, les retards de paiement et les frais inutiles, par exemple lors d’un versement pour un investissement immobilier rentable ou pour régler un acompte professionnel.
- Virement SEPA classique : virement en euros dans la zone SEPA, avec exécution standard (souvent J+1 ouvré).
- Virement instantané SEPA : virement en temps réel (moins de 10 secondes) disponible 24h/24 et 7j/7.
- Virement international hors SEPA : virement en ou hors euros en dehors de la zone SEPA, avec frais de change et délais plus longs.
- Virement permanent : virement programmé automatiquement à une date et une fréquence régulières.
- Virement ponctuel : virement unique, parfois initié en ligne, en agence ou via une application mobile.
- Virement compte à compte (A2A – Account to Account) : flux direct entre comptes bancaires, de plus en plus utilisé dans les parcours d’achat en ligne.
Ces catégories se combinent parfois entre elles. Un virement peut être à la fois SEPA et ponctuel, ou instantané et A2A. La grille d’analyse doit donc rester structurée, avec un examen du besoin concret à l’instant T.
Virement SEPA classique : le standard du quotidien
Le virement SEPA (Single Euro Payments Area) constitue le socle des transferts en euros en Europe. Il couvre l’ensemble des pays de la zone SEPA, avec des règles harmonisées sur les délais, les formats de données et les droits des utilisateurs. Il s’adapte bien aux paiements courants comme les salaires, factures ou loyers.
Pour un ménage qui s’organise autour d’un projet d’investissement dans l’immobilier, ce type de virement sert par exemple à verser les mensualités de crédit, régler les artisans ou effectuer un apport sur un compte dédié.
Fonctionnement et délais d’un virement SEPA
Le virement SEPA classique s’appuie sur un format normalisé. L’émetteur renseigne l’IBAN, le BIC (parfois facultatif), le montant, le libellé, puis valide l’ordre de paiement. L’exécution intervient généralement en J+1 ouvré. Dans certains cas, la banque applique un cut-off horaire, ce qui décale d’un jour l’arrivée des fonds si l’ordre est passé tard dans la journée.
Les délais restent donc prévisibles, mais non immédiats. Pour un règlement de loyer ou la rémunération d’un fournisseur, ce fonctionnement convient largement. Pour un achat urgent, un compromis de vente ou un versement lié à une enchère, le SEPA classique montre ses limites.
Coûts et conditions d’utilisation
Dans la plupart des banques en ligne ou des offres de compte courant premium, les virements SEPA occasionnels passés sur internet restent inclus dans le forfait. En revanche, les opérations en agence affichent un tarif moyen plus élevé. En 2026, un virement occasionnel en agence atteint autour de 4,75 €, avec une évolution de +4,4 % en un an et de +16 % en cinq ans.
Cette hausse incite à privilégier les canaux digitaux, surtout pour des transferts fréquents. Les utilisateurs qui effectuent plusieurs virements par mois ont tout intérêt à s’interroger sur la répartition entre virement en ligne et virement papier, notamment pour optimiser les coûts récurrents.
| Caractéristique | Virement SEPA classique |
|---|---|
| Délai d’exécution | En général J+1 ouvré |
| Zone | Pays de la zone SEPA, en euros |
| Coût en ligne | Souvent inclus dans le forfait ou très faible |
| Coût en agence (2026) | Environ 4,75 € par opération |
| Usages typiques | Factures, loyers, salaires, virements courants |
Virement instantané : transfert en moins de 10 secondes
Le virement instantané SEPA apporte une réponse directe à la demande de rapidité et de disponibilité permanente. Il repose sur des infrastructures de paiement en temps réel, actives 24h/24, 7j/7, y compris les jours fériés. Depuis le 9 octobre 2025, ces virements instantanés deviennent gratuits dans l’Union européenne, alors qu’ils étaient facturés jusqu’à 1 € par opération.
Ce changement de tarification modifie profondément l’arbitrage entre virement standard et instantané. L’usager peut désormais sécuriser des transactions sensibles sans surcoût, ce qui favorise l’usage de ce canal dans de nombreuses situations du quotidien et de l’investissement.
Caractéristiques clés du virement instantané
Un virement instantané se distingue par sa rapidité et sa disponibilité en continu. Les fonds arrivent sur le compte du bénéficiaire en moins de 10 secondes. L’émetteur reçoit une confirmation quasi immédiate, ce qui limite les incertitudes et les litiges potentiels.
Le virement instantané s’inscrit également dans un mouvement plus large de paiements temps réel, illustré par l’entrée en service d’infrastructures dédiées dès octobre 2023. Cette logique s’étend aux portefeuilles numériques, avec une croissance attendue de +77 % de la valeur des transactions entre 2023 et 2028, passant de 9 milliards à 16 milliards de dollars.
« Les virements instantanés en euros sont exécutés en moins de dix secondes, avec une disponibilité 24h/24 et 7j/7, ce qui renforce la fluidité de la trésorerie pour les ménages et les entreprises. »
Situations où le virement instantané s’impose
Certains contextes de paiement s’adaptent particulièrement bien au virement instantané. Lors d’une transaction immobilière, par exemple, un acheteur peut verser un acompte ou régulariser un solde sous délai très court. Pour un investisseur qui suit un parcours d’investissement locatif, la réactivité joue aussi un rôle clé pour bloquer un bien ou sécuriser une offre.
- Regler un achat urgent entre particuliers (véhicule, matériel, mobilier).
- Solder une dette ou un impayé pour éviter des pénalités contractuelles.
- Répondre à une exigence de versement immédiat lors d’un compromis de vente ou d’une réservation.
- Optimiser la trésorerie entre plusieurs comptes bancaires, personnels ou professionnels.
À partir du moment où le coût n’entre plus dans la décision (gratuite imposée par la réglementation européenne), la réflexion se concentre sur la sécurité, la bonne saisie de l’IBAN et la vérification de l’identité du bénéficiaire.
Virement permanent : automatiser les paiements récurrents
Le virement permanent automatise les mouvements réguliers vers un même bénéficiaire. Il s’utilise pour un loyer, une pension alimentaire, un virement vers un compte d’épargne ou le remboursement d’un crédit entre particuliers. Il fiabilise les échéances récurrentes sans passer systématiquement par la carte bancaire ou le prélèvement.
Dans un projet de constitution de patrimoine ou de mise en place d’une stratégie patrimoniale inspirée d’un guide complet pour devenir riche, ce type de virement sert à alimenter chaque mois un compte d’investissement, un PEA ou un contrat d’assurance-vie.
Paramétrage et flexibilité
Le client choisit le montant, la date d’exécution (par exemple le 5 de chaque mois), la périodicité (mensuelle, trimestrielle, annuelle) et la durée (à durée déterminée ou indéterminée). Il peut modifier ou arrêter ce virement en ligne ou en agence selon les fonctionnalités proposées par la banque.
Cette configuration évite les oublis et renforce la discipline financière. Les paiements réguliers sont réglés sans action manuelle, ce qui limite aussi les retards et litiges avec les créanciers privés.
Comparaison avec le prélèvement automatique
Le prélèvement automatique laisse l’initiative au créancier, qui tire les fonds sur votre compte. Le virement permanent, lui, reste sous votre contrôle : vous initiez les flux, vous anticipez la sortie d’argent et vous fixez vous-même le calendrier.
- Virement permanent : piloté par le titulaire du compte, montant fixe, date choisie.
- Prélèvement SEPA : piloté par le créancier, montant parfois variable (factures énergie, télécoms…).
Pour des dépenses dont le montant reste stable (loyer, participation à une tontine entre proches, versement récurrent vers un compte d’investissement), le virement permanent offre une lisibilité appréciable.
Virement ponctuel : la solution classique pour un transfert unique
Le virement ponctuel constitue la forme la plus simple de transfert bancaire. Il intervient pour un achat isolé, un remboursement entre proches, un apport unique sur un compte d’épargne ou un paiement à un artisan. Les ménages français sont particulièrement concernés : en janvier 2026, près de 9 millions de foyers reçoivent un virement ponctuel lié notamment à des crédits d’impôt, d’un montant moyen de 600 €.
Pour l’émetteur, le virement ponctuel peut être standard ou instantané, exécuté en ligne, via une application mobile, par téléphone ou en agence. Chaque canal présente un niveau de confort, de sécurité et un coût spécifique.
Virement ponctuel en ligne vs en agence
Les banques en ligne et les applications mobiles mettent en avant des interfaces simplifiées pour saisir des virements ponctuels. Les opérations restent en général gratuites dans la zone SEPA. En agence, un conseiller peut accompagner la saisie, mais le coût unitaire demeure plus élevé, comme évoqué avec le tarif moyen de 4,75 € en 2026.
Pour un transfert modeste entre proches, la plupart des utilisateurs privilégient le canal en ligne ou mobile. Pour un montant élevé lié à une opération immobilière ou à une cession d’entreprise, certains clients préfèrent passer en agence, afin de bénéficier d’un double contrôle et d’une traçabilité plus formalisée.
Virement A2A (Account to Account) et paiements temps réel
Les paiements A2A correspondent à des transferts directs de compte à compte, sans passer par le réseau traditionnel des cartes. Ils s’intègrent de plus en plus dans les parcours d’achat en ligne, les plateformes de trading, les solutions de paiement pour e-commerçants et les super-apps financières.
Cette dynamique est portée par les paiements temps réel et l’adoption de formats de message comme ISO 20022, dont l’usage deviendra obligatoire pour les virements hors EEE à partir de novembre 2026. De nombreux responsables paiements estiment que les flux A2A prendront progressivement la place de certains paiements par carte d’ici 2027. Environ 37 % d’entre eux envisagent cette substitution partielle dans leurs plans.
Intérêt des paiements A2A pour les e-commerçants
Les commerçants en ligne qui s’appuient sur les virements instantanés A2A accèdent à leurs fonds plus vite, environ +33 % plus rapidement par rapport à certains circuits traditionnels. Cette accélération améliore la gestion du besoin en fonds de roulement, la capacité à payer les fournisseurs et à financer le stock.
Pour un investisseur qui combine vente en ligne et projets immobiliers, cette efficacité permet par exemple de réaffecter des liquidités vers un achat de bien ou une souscription de parts de SCPI, en limitant les périodes de trésorerie dormante.
Rôle de la DSP3 et de la biométrie dans les virements A2A
La future directive européenne DSP3 élargit le cadre réglementaire des paiements, en incluant plus précisément certains segments comme le Buy Now Pay Later (BNPL), les virements instantanés et certains usages liés aux crypto-actifs. Elle renforce aussi les exigences d’authentification forte, ce qui concerne directement les paiements A2A.
Les solutions de paiement biométrique (empreinte digitale, reconnaissance faciale, voix) raccourcissent les délais d’authentification. Ce temps passe de quelques minutes à quelques secondes, tout en maintenant un niveau élevé de sécurité, ce qui facilite l’usage intensif du virement dans les parcours numériques.
Virements internationaux hors SEPA : attention aux frais et aux délais
Dès que le transfert sort de la zone SEPA ou qu’il s’effectue dans une autre devise (dollar, livre sterling, yen…), le virement international hors SEPA prend le relais. Ce type d’opération implique des établissements correspondants, des taux de change, des frais fixes et des commissions variables en pourcentage du montant.
Pour une entreprise qui importe des marchandises ou un particulier qui investit à l’étranger, la structure tarifaire et le choix des canaux (banque traditionnelle, néobanque, fintech spécialisée) pèsent fortement dans la décision, tout comme les délais de réception des fonds.
Structure des coûts d’un virement hors SEPA
Un virement international peut intégrer plusieurs couches de frais :
- Frais d’émission facturés par la banque de l’émetteur.
- Frais de banque intermédiaire, lorsque le transfert transite par des correspondants.
- Frais de réception par la banque du bénéficiaire.
- Commission de change, liée à la conversion de devises.
Les comparateurs et les simulateurs de frais donnent un ordre de grandeur, mais la lecture fine des conditions tarifaires reste indispensable. Les différences entre établissements sont parfois marquées, surtout sur les montants élevés ou les destinations exotiques.
Délais et traçabilité
Les délais d’un virement international varient de deux à plusieurs jours ouvrés selon la combinaison de devises, le réseau de correspondants utilisés et le degré de contrôle réglementaire appliqué. Pour un achat immobilier international ou une opération de placement, ces délais doivent être intégrés dans la planification.
Les standards comme ISO 20022 renforcent progressivement la clarté des informations envoyées d’une banque à l’autre. Ils améliorent la traçabilité des flux, ce qui simplifie le suivi des virements complexes et la gestion des éventuels blocages liés au contrôle anti-blanchiment.
Vérification du bénéficiaire (VOP) : un nouveau réflexe sécuritaire
Depuis le 9 octobre 2025, les banques doivent vérifier la cohérence entre le nom du bénéficiaire et l’IBAN lors d’un virement, via un mécanisme de Verification of Payee (VOP). Cette obligation vise à réduire les fraudes par usurpation d’identité et à renforcer la confiance dans les paiements en ligne.
Le dispositif sera ensuite étendu aux transferts intra-européens d’ici fin 2026, puis aux transferts hors UE en 2027. Cette généralisation transforme la manière dont les utilisateurs valident leurs virements, en particulier les virements instantanés et les virements de montants significatifs.
« Les prestataires de services de paiement sont tenus de vérifier l’adéquation du nom du bénéficiaire et de l’IBAN avant l’exécution d’un virement, afin de limiter les risques de fraude et de détournement de fonds. »
Impact concret pour l’utilisateur
Lors de la saisie d’un virement, le client reçoit un retour automatique l’informant d’une éventuelle divergence entre le nom saisi et les informations détenues par la banque du bénéficiaire. En cas de discordance, il choisit de corriger, de confirmer malgré l’alerte ou d’abandonner l’opération.
Ce mécanisme renforce la sécurité des virements instantanés et classiques. Il limite les erreurs d’IBAN et réduit l’efficacité des escroqueries basées sur le remplacement frauduleux d’un RIB (faux mail de changement de coordonnées bancaires, par exemple).
Rôle de l’identité numérique dans les virements bancaires
Les États membres de l’Union européenne mettent progressivement en place un portefeuille d’identité numérique, avec l’objectif que chaque pays dispose au moins d’une solution d’ici 2026. Ce portefeuille regroupe, selon les modèles, des justificatifs d’identité, des attestations d’adresse, de diplômes, d’autorisations administratives…
Dans le contexte des virements bancaires, ce portefeuille d’identité numérique facilite l’authentification forte et la vérification du titulaire du compte. Il se combine avec les exigences de DSP3, la généralisation des virements instantanés et l’essor des paiements A2A.
Conséquences pratiques pour les utilisateurs
À terme, un utilisateur pourra initier un virement depuis une application bancaire ou un portail tiers en s’authentifiant via son portefeuille d’identité numérique, complété éventuellement par une authentification biométrique. Le processus se simplifie, tout en respectant les exigences de sécurité imposées par les régulateurs.
Ce cadre réduit les frictions lors de l’ouverture de compte à distance, de la souscription de produits de placement ou de la mise en place de flux récurrents. Pour un individu qui structure sa stratégie financière à long terme, cette fluidité influence directement la capacité à massifier ses transferts vers l’épargne ou l’investissement immobilier.
Virements et gestion de trésorerie : quel type choisir selon la situation ?
Le choix du virement doit toujours partir du besoin concret. Une opération de paiement ponctuelle n’implique pas les mêmes exigences qu’une stratégie d’optimisation de trésorerie, de construction de patrimoine ou de financement immobilier locatif.
La grille ci-dessous synthétise les usages les plus fréquents et les types de virements adaptés, afin d’aider à trancher rapidement dans la pratique.
| Situation | Type de virement recommandé | Raison principale |
|---|---|---|
| Payer un loyer mensuel | Virement permanent SEPA | Automatisation, montant stable, contrôle par le locataire |
| Verser un acompte pour un bien immobilier | Virement instantané SEPA | Confirmation immédiate, sécurisation de la transaction |
| Rembourser un proche | Virement ponctuel SEPA ou instantané | Souplesse, rapidité selon l’urgence |
| Alimenter tous les mois un compte d’investissement | Virement permanent | Discipline d’épargne, stratégie patrimoniale |
| Régler un fournisseur étranger hors zone euro | Virement international hors SEPA | Gestion de devises, circuit bancaire adapté |
| Encaisser un paiement e-commerce en temps réel | Virement instantané A2A | Accès rapide aux fonds, réduction du coût de paiement |
Virements, réforme européenne et liquidités libérées
La réforme européenne des paiements instantanés libère environ 200 milliards d’euros de liquidités par jour. Ces liquidités circulent plus vite entre particuliers, entreprises, établissements financiers et administrations. La réduction des délais d’encaissement améliore la capacité de chacun à honorer ses échéances.
Pour les investisseurs, cette accélération crée un environnement favorable à la réallocation rapide des capitaux. Les fonds qui arrivent plus tôt sur un compte peuvent être redirigés vers un investissement immobilier, un portefeuille d’actions ou une stratégie de diversification. Le virement instantané devient un outil de pilotage fin des flux, et non plus seulement un simple moyen de paiement.
Suspensions temporaires des virements : un paramètre à ne pas négliger
Malgré la progressivité des paiements temps réel, certaines périodes connaissent des suspensions ponctuelles de virements, liées à des opérations techniques ou à des décisions réglementaires. Par exemple, en décembre 2025, les virements sont suspendus du 24 décembre 16h30 au 28 décembre inclus.
Ces interruptions imposent une anticipation, surtout pour les paiements critiques, les soldes d’opération immobilière, les versements fiscaux ou les opérations de fin d’année. La préparation du calendrier évite les blocages de dossier, les pénalités de retard et les tensions de trésorerie.
« Les utilisateurs restent responsables de la bonne anticipation de leurs virements lors des périodes de maintenance ou de suspension temporaire des systèmes de paiement. »