Choisir un statut juridique engage votre responsabilité, vos impôts, vos cotisations sociales et même votre capacité à faire entrer des associés plus tard. Derrière les sigles micro‑entreprise, EI, EURL, SARL, SAS ou SASU se cachent des régimes très différents, parfois adaptés, parfois risqués pour votre projet.
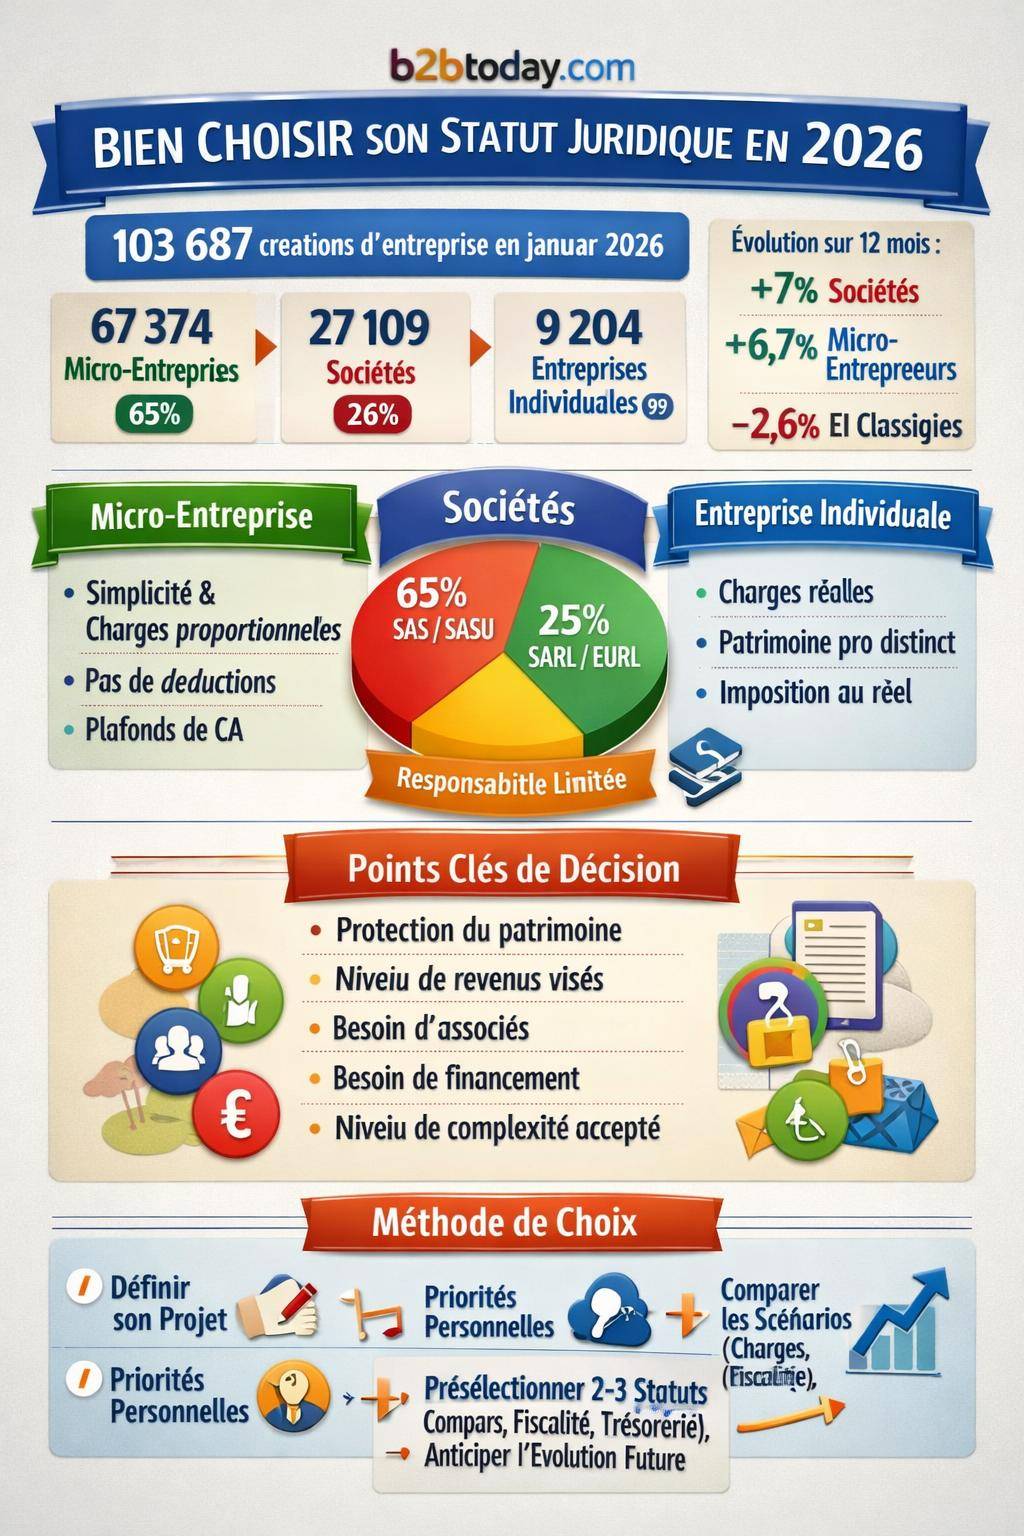
Les dernières statistiques de janvier 2026 montrent que 65,3 % des créations se font en micro‑entreprise, loin devant les sociétés (25,9 %) et les entreprises individuelles classiques (8,8 %). Ce réflexe vers la simplicité ne correspond pourtant pas toujours aux besoins réels de l’activité, surtout quand le chiffre d’affaires progresse ou que l’on vise un développement structuré.
| Critère clé | Impact sur le choix du statut | Statuts les plus adaptés |
|---|---|---|
| Protection du patrimoine personnel | Nécessaire pour éviter que vos biens personnels soient saisis en cas de dettes. | EURL, SARL, SASU, SAS |
| Besoin de flexibilité dans le fonctionnement | Certaines formes offrent plus de liberté dans la rédaction des statuts. | SASU, SAS |
| Charges sociales sur la rémunération | Le choix du statut impacte fortement le coût des cotisations. | Auto-entreprise (faible), EURL (modérée), SASU (plus élevée) |
| Prévision d’une forte croissance | Certaines structures facilitent l’entrée d’investisseurs. | SAS, SASU |
| Simplicité de gestion | Pour limiter les obligations administratives et comptables. | Micro-entreprise, Entreprise individuelle |
Simulateur de Statut Juridique pour Creation d Entreprise
Trouvez le statut le plus adapte a votre projet en 3 etapes
Bien comprendre le statut juridique d’une entreprise
Le statut juridique correspond au cadre légal qui structure votre activité professionnelle. Il définit la façon dont l’administration vous identifie, comment vos revenus sont imposés et la manière dont vos biens personnels sont protégés. Il conditionne aussi la relation avec vos associés, vos banques et vos futurs investisseurs.
Ce choix ne se limite pas à une formalité administrative. Il influence la gestion quotidienne, la rédaction des contrats, la répartition du pouvoir, le coût des charges sociales et les marges de manœuvre futures pour transformer ou transmettre l’activité. Un entrepreneur qui anticipe ces conséquences réduit les blocages au moment où l’entreprise commence à croître.
Un même projet peut fonctionner sous plusieurs statuts. Un consultant indépendant peut opter pour la micro‑entreprise, l’entreprise individuelle classique ou encore une SASU. Chaque option entraîne un niveau de risque, un volume de formalités et un cadre fiscal spécifique. L’objectif consiste à aligner le statut avec le modèle économique, le niveau de revenu visé et le rapport au risque patrimonial.
Les grandes familles de statuts en France : panorama complet
En France, plusieurs structures juridiques coexistent, avec des régimes fiscaux et sociaux très différenciés. Les chiffres récents permettent de mesurer les préférences des créateurs d’entreprise et d’identifier les grandes tendances.
En janvier 2026, sur 103 687 créations (hors données brutes additionnelles), la répartition se structure de la manière suivante : 67 374 micro‑entrepreneurs, 27 109 sociétés et 9 204 entreprises individuelles classiques. Sur douze mois glissants, la tendance reste stable : environ 65 % de micro‑entreprises, 26 % de sociétés et 9 % d’entreprises individuelles classiques.
« Sur les douze derniers mois, les micro‑entrepreneurs représentent plus de 65 % des créations, tandis que les sociétés progressent légèrement avec une hausse d’environ 7 % en glissement annuel. Les entreprises individuelles classiques reculent d’environ 2,6 % sur la même période. »
Cette photographie montre une préférence forte pour les structures perçues comme simples (micro‑entreprise, EI) et un intérêt croissant pour les sociétés de type SAS, SASU, SARL ou EURL. Ce mouvement traduit aussi une meilleure prise de conscience des enjeux de responsabilité et d’optimisation des charges sociales.
Tableau comparatif des statuts les plus utilisés
Le tableau suivant synthétise les grands critères de choix entre les principaux statuts utilisés par les créateurs d’entreprise.
| Statut | Responsabilité | Régime fiscal par défaut | Régime social du dirigeant | Complexité de création | Profil type |
|---|---|---|---|---|---|
| Micro‑entreprise | Responsabilité de l’entrepreneur, avec protection de la résidence principale | Impôt sur le revenu, régime micro‑fiscal | Travailleur indépendant (micro‑social) | Faible | Test d’activité, complément de revenu, débutant seul |
| Entreprise individuelle (EI classique) | Responsabilité de l’entrepreneur, patrimoine professionnel distinct | Impôt sur le revenu (BIC/BNC), option possible pour l’IS dans certains cas | Travailleur indépendant | Faible à moyenne | Indépendant avec charges réelles, activité artisanale ou libérale |
| EURL | Responsabilité limitée aux apports | IS par défaut, option possible pour l’IR | Gérant associé unique : travailleur indépendant | Moyenne | Solo stable, activité rentable, volonté de limitation du risque |
| SARL | Responsabilité limitée aux apports | IS, option possible pour l’IR sous conditions | Gérant majoritaire : travailleur indépendant / minoritaire : assimilé salarié | Moyenne | Projet familial ou à quelques associés, cadre encadré |
| SASU | Responsabilité limitée aux apports | IS par défaut, option IR temporaire possible | Président : assimilé salarié | Moyenne à élevée | Projet seul avec ambition de croissance ou entrée d’investisseurs |
| SAS | Responsabilité limitée aux apports | IS, option IR temporaire possible | Président : assimilé salarié | Élevée (statuts à rédiger sur mesure) | Startup, projets à plusieurs associés, levées de fonds |
Micro‑entreprise : simplicité et limites à bien mesurer
La micro‑entreprise reste la forme la plus choisie en France : plus de 65 % des créations sur douze mois. L’engouement s’explique par des démarches rapides, un régime micro‑social simplifié et une comptabilité ultra allégée. Pour un test d’activité ou un démarrage progressif, ce cadre offre une mise en route rapide.
Le micro‑entrepreneur relève de l’entreprise individuelle, mais avec un régime fiscal et social forfaitaire. Il déclare son chiffre d’affaires et verse un pourcentage prédéfini pour les cotisations sociales et, dans certains cas, pour l’impôt sur le revenu via le prélèvement libératoire. Aucune déduction de charges réelles n’est possible : les frais professionnels restent à la charge de l’entrepreneur.
Avantages principaux de la micro‑entreprise
La micro‑entreprise facilite clairement l’entrée dans l’entrepreneuriat. Les formalités sont réduites, les coûts de création sont limités et la gestion courante se résume souvent à quelques déclarations en ligne.
- Création rapide : inscription en ligne, peu de pièces justificatives, aucun capital social.
- Régime micro‑social : cotisations proportionnelles au chiffre d’affaires encaissé.
- Régime micro‑fiscal : abattement forfaitaire possible, option pour le prélèvement libératoire sous conditions.
- Comptabilité simplifiée : livre des recettes, conservation des justificatifs, pas de bilan comptable complet.
- Adapté aux petits chiffres d’affaires : prestations de services indépendantes, coaching, consulting, artisanat léger.
Ce statut convient bien aux personnes qui souhaitent se lancer en parallèle d’un emploi salarié, à ceux qui testent une idée sans visibilité élevée, ou encore aux activités avec frais de structure relativement modérés.
Limites et risques fréquents de la micro‑entreprise
Le succès de la micro‑entreprise conduit parfois à des choix hâtifs. De nombreux créateurs se rendent compte trop tard que ce cadre les freine dès que l’activité prend de l’ampleur ou nécessite des investissements importants.
- Plafonds de chiffre d’affaires : au‑delà d’un certain seuil, perte du régime micro et bascule vers un régime réel.
- Aucune déduction de charges réelles : loyers professionnels, véhicules, matériel informatique, sous‑traitance restent non déductibles, ce qui pénalise les activités à forte structure de coûts.
- Protection sociale limitée : retraite, prévoyance et indemnités journalières restent modestes si le chiffre d’affaires fluctue.
- Difficulté à accueillir des associés : la micro‑entreprise reste, par nature, une structure individuelle.
Entreprise individuelle classique (EI) : simplicité avec de vraies charges réelles
L’entreprise individuelle classique s’adresse aux indépendants qui souhaitent rester en nom propre tout en relevant d’un régime réel, avec déduction des charges effectives. Elle intéresse notamment les artisans, les professions libérales et les indépendants avec des dépenses significatives liées à l’activité.
Depuis la réforme de l’EI, le patrimoine professionnel est séparé du patrimoine personnel. La résidence principale se trouve protégée, ce qui renforce la sécurité patrimoniale de l’entrepreneur par rapport à l’ancienne conception de l’entreprise individuelle.
Forces de l’entreprise individuelle
L’EI combine souplesse et cadre fiscal plus précis que la micro‑entreprise. Le chiffre d’affaires ne se trouve pas plafonné par le régime. Le résultat réel, après déduction des charges, sert de base au calcul de l’impôt sur le revenu.
- Pas de capital social : aucun apport minimum exigé, mise en route rapide.
- Déduction des charges réelles : loyers, amortissements, assurances, frais kilométriques, sous‑traitance sont intégrés.
- Gestion administrative raisonnable : obligations comptables renforcées, mais plus légères que certaines structures sociétaires.
- Patrimoine professionnel distinct : meilleure protection des biens personnels que par le passé.
Le régime permet également, dans certains cas, une option à l’impôt sur les sociétés via le régime de l’EIRL disparu mais remplacé par des mécanismes spécifiques pour orienter vers la création d’une société. Le choix se discute au cas par cas avec un professionnel du chiffre.
Points de friction et évolutions possibles
L’EI reste une structure individuelle : pas d’actions, pas de parts sociales, pas d’associés. Lorsque l’activité se développe, la transformation en société devient un enjeu technique pour accueillir de nouveaux partenaires ou sécuriser des projets de transmission.
- Responsabilité toujours portée par la personne physique sur le patrimoine professionnel.
- Imposition au barème progressif de l’IR : si le bénéfice progresse fortement, la charge fiscale s’alourdit.
- Moins lisible pour certains investisseurs que des structures comme la SAS ou la SARL.
SARL et EURL : cadre sécurisé et connu, surtout pour les petites structures
Les sociétés de type SARL et EURL représentent environ 25 % des créations de sociétés en janvier 2026, les SAS et SASU concentrant le reste. La SARL et sa déclinaison à associé unique, l’EURL, restent néanmoins très utilisées, en particulier pour les activités familiales, artisanales et commerciales.
La responsabilité se trouve limitée aux apports, ce qui protège mieux le patrimoine personnel (hors cautions personnelles accordées aux banques). Le fonctionnement repose sur un cadre légal détaillé, avec des règles précises pour les assemblées, la répartition des parts et les droits des associés.
EURL : société unipersonnelle pour entreprendre seul
L’EURL constitue une forme de SARL avec un associé unique. Elle attire les entrepreneurs qui souhaitent se lancer seuls tout en bénéficiant d’un vrai statut de société. Le gérant associé unique relève du régime des travailleurs non salariés.
- Responsabilité limitée au montant du capital social.
- IS par défaut, avec possibilité d’opter pour l’IR sous conditions.
- Charges sociales souvent inférieures à celles d’une SASU pour un même niveau de rémunération, mais avec une protection sociale différente.
- Cadre juridique encadré : statuts plus standardisés que dans une SASU.
Ce statut convient à ceux qui recherchent un compromis entre optimisation des charges sociales et sécurité juridique. Il s’adresse souvent aux indépendants qui dépassent largement le cadre de la micro‑entreprise et qui disposent d’une visibilité suffisante sur leurs revenus.
SARL : société à plusieurs associés, solution éprouvée
La SARL est fréquemment choisie pour les projets à deux ou trois associés, les affaires familiales ou les sociétés de taille modérée. Les règles de fonctionnement sont plus rigides qu’en SAS, mais cette rigidité offre un cadre rassurant lorsque la relation entre associés doit rester très claire.
- Parts sociales non librement cessibles sans accord des associés (clause d’agrément par défaut).
- Gérant majoritaire : travailleur indépendant, régime social spécifique.
- Gérant minoritaire ou égalitaire : assimilé salarié, affiliation au régime général pour la protection sociale (hors chômage).
- Possibilité d’opter pour l’IR pendant une période limitée dans certains cas (jeunes sociétés).
« Dans les créations de sociétés observées, environ 65 % concernent des SAS ou SASU et 25 % des SARL ou EURL, ce qui confirme un mouvement vers davantage de flexibilité statutaire, sans faire disparaître les structures plus encadrées. »
SAS et SASU : flexibilité et attractivité pour les projets évolutifs
La SAS (et sa déclinaison unipersonnelle SASU) concentre désormais environ 65 % des créations de sociétés. Ce succès repose sur une grande souplesse statutaire, un régime social de dirigeant assimilé salarié et une forte compatibilité avec les opérations de levée de fonds.
Dans une SASU, le président, même s’il est l’associé unique, bénéficie du régime général de la sécurité sociale (hors assurance chômage). Le coût des cotisations demeure plus élevé qu’en régime travailleur indépendant, mais la protection sociale s’avère en général plus complète, notamment en matière de retraite et de prévoyance.
Atouts principaux de la SASU et de la SAS
La SASU attire les freelances hautement qualifiés, les consultants, les porteurs de projets numériques et les créateurs de startups souhaitant structurer leur activité dès le départ. La SAS, elle, séduit les projets collectifs ayant besoin d’une architecture juridique malléable.
- Grande liberté statutaire : possibilité d’organiser les pouvoirs, les droits de vote et les règles de sortie sur mesure.
- Responsabilité limitée au capital social.
- Régime social assimilé salarié pour le président : affiliation au régime général.
- Accès facilité aux investisseurs grâce aux actions, aux pactes d’associés et aux instruments financiers spécifiques.
- Option IR possible pendant une période limitée sous conditions pour les jeunes sociétés.
Ce statut s’adapte bien aux métiers intellectuels, aux activités numériques, aux projets à forte croissance ou aux structures qui envisagent dès le départ une ouverture du capital.
Contraintes à anticiper en SAS / SASU
La flexibilité de la SAS s’accompagne d’un besoin de rigueur juridique. Une rédaction approximative des statuts génère des blocages graves au moment des désaccords ou des cessions de titres.
- Rédaction des statuts plus technique : accompagnement par un professionnel souvent recommandé.
- Coût des charges sociales plus élevé pour une même rémunération nette, par rapport à un gérant TNS.
- Obligations juridiques récurrentes : assemblées, rapports, publicité légale.
Responsabilité, patrimoine et protection du dirigeant
La gestion du risque patrimonial constitue l’un des axes centraux du choix du statut. La distinction entre entreprise individuelle et société à responsabilité limitée influence fortement l’exposition personnelle en cas de difficultés financières, de litiges ou de dettes professionnelles.
Dans les structures individuelles (micro‑entreprise, EI), l’entrepreneur reste juridiquement la même personne que l’entreprise, même si le patrimoine professionnel se trouve identifié. Dans les sociétés (EURL, SARL, SASU, SAS), la personne morale supporte les dettes, dans la limite du capital et des engagements souscrits.
Protection du patrimoine personnel
Les différentes formes offrent des niveaux de protection variés, surtout vis‑à‑vis des créanciers professionnels.
- Micro‑entreprise / EI : patrimoine professionnel distinct, résidence principale protégée, mais l’entrepreneur reste au cœur du dispositif.
- EURL / SARL / SASU / SAS : responsabilité limitée au montant des apports, sauf en cas de faute de gestion ou de caution personnelle.
- Garanties bancaires : les gérants et présidents sont souvent sollicités pour se porter caution à titre personnel, ce qui réintroduit un risque patrimonial.
« La responsabilité limitée ne supprime pas totalement le risque personnel : les dirigeants qui se portent caution pour un prêt professionnel engagent leurs biens propres dans la limite de l’engagement signé. »
Fiscalité : IR, IS, micro‑fiscal et arbitrages stratégiques
La fiscalité occupe une place centrale dans le choix du statut juridique. Elle détermine non seulement le montant d’impôt à payer, mais aussi la façon dont vous arbitrez entre rémunération, dividendes, réinvestissement et protection sociale.
Les régimes se répartissent entre l’impôt sur le revenu (IR) et l’impôt sur les sociétés (IS), avec des modalités spécifiques pour la micro‑entreprise. Un même niveau de chiffre d’affaires produit des résultats très différents selon la structure des charges, la rémunération du dirigeant et l’option fiscale retenue.
Grands régimes fiscaux en pratique
Sans entrer dans la technique complète des barèmes, quatre grands cadres se distinguent.
- Micro‑fiscal (micro‑entreprise) : abattement forfaitaire sur le chiffre d’affaires, imposition du reliquat à l’IR, option possible pour un prélèvement libératoire.
- IR au réel (EI, EURL, SARL sous certaines conditions) : imposition du bénéfice réel, après déduction des charges, selon le barème de l’impôt sur le revenu.
- IS (EURL, SARL, SASU, SAS) : imposition des bénéfices au niveau de la société, puis imposition éventuelle des dividendes au niveau des associés.
- Options temporaires : certains statuts de sociétés autorisent une option pour l’IR pendant quelques années, utile en phase de démarrage.
L’arbitrage entre IR et IS se fait souvent autour de quelques questions clés : besoin de se rémunérer tout de suite, volonté de laisser des bénéfices en trésorerie, tranche marginale d’imposition personnelle, présence d’autres revenus dans le foyer fiscal.
Absence de statistique directe sur la performance liée au statut
Les données publiques ne livrent pas de corrélation chiffrée entre type de statut et performance fiscale globale ou trajectoire de croissance. Des milliers de combinaisons existent en fonction du secteur, du modèle économique et de la stratégie du dirigeant.
Cela signifie qu’aucun statut n’apporte mécaniquement une meilleure optimisation fiscale dans l’absolu. Les gains proviennent surtout de la cohérence entre régime fiscal, politique de rémunération et structure de charges réelles.
Régime social du dirigeant : TNS ou assimilé salarié ?
Le statut social du dirigeant influe sur le montant des cotisations, la qualité de la protection et la perception du salaire par les partenaires financiers. Entre travailleur non salarié (TNS) et assimilé salarié, les différences restent marquées.
Les micro‑entrepreneurs, les entrepreneurs individuels et les gérants majoritaires d’EURL ou de SARL relèvent du régime des travailleurs indépendants. Les présidents de SASU, les dirigeants de SAS et les gérants minoritaires ou égalitaires de SARL relèvent du régime général, en qualité d’assimilés salariés.
Comparaison TNS / assimilé salarié
Chaque régime présente des avantages et des contraintes qu’il convient de mettre en regard des revenus visés et de la situation personnelle du dirigeant.
- Travailleur non salarié (TNS) :
- Cotisations souvent plus faibles pour un même revenu net.
- Protection sociale plus limitée, surtout si les cotisations demeurent faibles.
- Possibilité de compléter avec des contrats Madelin pour améliorer retraite et prévoyance.
- Assimilé salarié :
- Cotisations plus élevées.
- Couverture sociale plus proche de celle d’un salarié, hors assurance chômage.
- Image plus lisible vis‑à‑vis de certains organismes de crédit.
Ce critère oriente souvent le choix entre EURL/SARL et SASU/SAS. De nombreux créateurs acceptent des cotisations plus élevées pour bénéficier d’une protection renforcée, d’autres préfèrent des cotisations plus modérées et complètent avec de la prévoyance et de la retraite supplémentaire.
S’associer ou rester seul : un facteur clé dans le choix du statut
La volonté de rester seul ou de s’associer avec d’autres personnes conditionne fortement le statut le plus adapté. Certaines formes se prêtent mieux aux structures unipersonnelles, d’autres aux sociétés à capital plus ouvert.
Un solo avec un chiffre d’affaires modéré trouvera souvent un cadre satisfaisant en micro‑entreprise, EI, EURL ou SASU. Un projet collectif, lui, aura besoin d’une répartition claire des pouvoirs, des apports et des droits financiers, plutôt via une SARL ou une SAS.
Statuts adaptés aux projets solo
Les créateurs qui agissent seuls disposent de plusieurs options, du plus simple au plus structuré.
- Micro‑entreprise : test d’activité, complément de revenu, démarrage progressif.
- EI classique : indépendants avec charges réelles significatives.
- EURL : activité rentable nécessitant optimisation sociale et fiscale, tout en restant seul.
- SASU : projet individuel avec perspective de croissance ou ouverture de capital future.
Le choix entre EURL et SASU revient souvent à arbitrer entre niveau de cotisations, protection sociale souhaitée et souplesse de transformation en société pluripersonnelle (SARL ou SAS).
Statuts adaptés aux projets à plusieurs associés
Dès qu’il y a plusieurs associés, la question de la gouvernance, de la sortie des associés et de la répartition des pouvoirs prend une dimension stratégique. Les deux modalités les plus courantes restent la SARL et la SAS.
- SARL : structure encadrée, adaptée aux petites et moyennes entreprises, cadre légal dense.
- SAS : structure plus contractuelle, modulable, bien adaptée aux opérations de levée de fonds et aux pactes d’associés complexes.
Évolution des créations en 2026 : ce que montrent les chiffres
Les données de janvier 2026 et des douze derniers mois mettent en lumière plusieurs tendances significatives dans le comportement des créateurs d’entreprise en France.
La part des micro‑entrepreneurs reste élevée mais légèrement en baisse sur les trois derniers mois (63,9 % contre 65,1 % sur douze mois), tandis que les sociétés montent légèrement (26,9 % contre 25,9 %). Les entreprises individuelles classiques tournent autour de 9 %. Cette évolution suggère une progression graduelle des créations sous forme sociétaire.
Interprétation des évolutions récentes
Le glissement annuel montre :
- une hausse de 7 % des créations de sociétés,
- une progression de 6,7 % des micro‑entrepreneurs,
- une baisse de 2,6 % des entreprises individuelles classiques.
Ce mouvement reflète un intérêt renforcé pour des structures plus protectrices (responsabilité limitée) ou plus adaptées aux projets nécessitant des investissements et des associés. Les entrepreneurs semblent intégrer davantage les enjeux de protection du patrimoine et de structuration juridique.
« En janvier 2026, sur 103 687 créations réelles, 67 374 concernent des micro‑entrepreneurs, 27 109 des sociétés et 9 204 des entreprises individuelles classiques, ce qui confirme l’ancrage de la micro‑entreprise tout en montrant une montée régulière des formes sociétaires. »
Méthode concrète pour choisir son statut juridique
Face à la diversité des options, une démarche structurée permet de converger vers un choix cohérent. Plutôt que de s’arrêter à la simplicité administrative ou au coût immédiat, une analyse par étapes offre une vision plus solide.
Étape 1 : clarifier le projet
Commencez par décrire simplement l’activité : nature des prestations ou des produits, clientèle visée, niveau de chiffre d’affaires espéré à un, trois et cinq ans, besoin de salariés, nécessité d’investissements matériels ou immatériels. Cette mise à plat oriente déjà vers des régimes avec ou sans déduction de charges.
Étape 2 : définir vos priorités personnelles
Listez vos objectifs en tant que personne : niveau de revenu mensuel souhaité, tolérance au risque patrimonial, besoin de protection sociale, niveau de complexité administrative acceptable, volonté ou non d’avoir des associés. Chaque priorité écarte certains statuts et en renforce d’autres.
Étape 3 : pré‑sélectionner 2 ou 3 statuts pertinents
À partir de ces éléments, identifiez les combinaisons les plus adaptées : par exemple micro‑entreprise vs EI vs SASU, ou EI vs EURL vs SASU. L’objectif n’est pas de tout comparer, mais de confronter quelques scénarios bien ciblés.
Étape 4 : chiffrer des scénarios réalistes
Simulez ensuite, sur chaque statut pré‑sélectionné :
- le montant de charges sociales pour un revenu donné,
- l’impôt estimé (IR ou IS + IR sur les dividendes),
- la trésorerie restante pour l’entreprise,
- la protection sociale obtenue.
Ce travail demande parfois l’appui d’un expert‑comptable, mais il révèle tout de suite les écarts réels entre les options. Un statut se distingue rarement par la théorie seule ; ce sont les chiffres qui tranchent.
Étape 5 : penser à l’évolution future
La dernière étape consiste à regarder au‑delà des douze premiers mois : volonté d’embaucher, probabilité d’accueillir un associé, potentiel de levée de fonds, projet de cession à moyen terme. Un statut légèrement plus structuré au départ évite parfois un changement complexe au moment où l’activité s’accélère.