
Les heures supplémentaires transforment rapidement un bulletin de paie. Une majoration oubliée, un accord mal appliqué, et la rémunération réelle s’éloigne du montant prévu par le Code du travail. Entre taux légaux, conventions collectives et cas particuliers, la mécanique se complique vite.
En comprenant précisément comment se calcule la majoration, sur quelle base et avec quels plafonds, chaque salarié comme chaque employeur sécurise sa pratique. Les règles légales offrent un cadre structuré, mais des subtilités changent fortement le résultat final.
| Élément clé | Ce qu’il faut retenir | Exemple concret |
|---|---|---|
| Seuil déclencheur | Les heures sup commencent après 35 h hebdomadaires (sauf accords spécifiques). | 37 h travaillées = 2 h supplémentaires. |
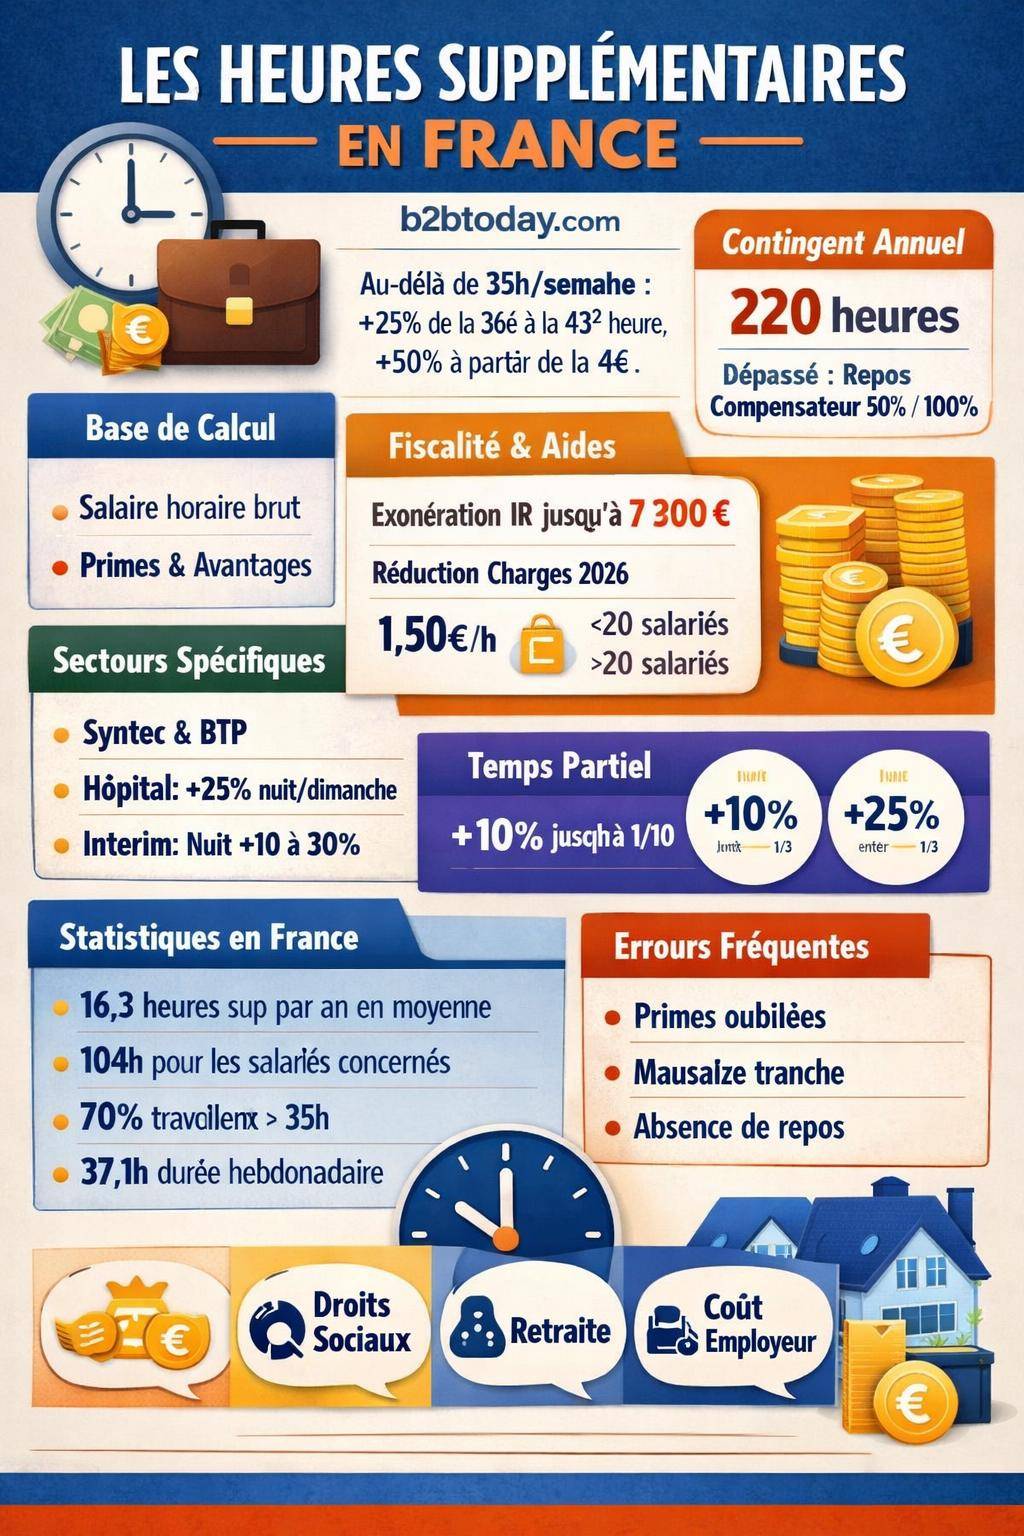
| Taux de majoration | +25% de la 36e à la 43e heure, puis +50% au-delà, sauf accord plus favorable. | 1 h sup à 20 € = 25 € avec majoration de 25%. |
| Base de calcul | On applique la majoration uniquement sur le taux horaire brut. | Taux horaire 15 € → majoration 25% = 18,75 € l’heure. |
| Récupération possible | Les heures sup peuvent être payées ou compensées par du repos. | 2 h sup = 2 h + majoration en repos. |
| Limites légales | Maximum : 220 heures supplémentaires par an (modulable par accord). | Un accord d’entreprise peut fixer 180 h. |
Calculateur de Majoration des Heures Supplementaires
Heures supplémentaires : définition légale et cadre général de la majoration
Les heures supplémentaires correspondent aux heures effectuées au-delà de la durée légale de 35 heures hebdomadaires pour un salarié à temps plein. Dès qu’une semaine dépasse ce seuil, chaque heure au-dessus entre dans le champ des heures supplémentaires, avec un régime de majoration obligatoire ou, dans certains cas, de repos compensateur.
Le Code du travail encadre strictement ces heures, mais laisse une marge d’ajustement via les conventions collectives, les accords d’entreprise ou d’établissement. Le résultat : une grille générale connue, et une multitude de variantes selon le secteur, le statut et l’organisation du temps de travail.
Les heures supplémentaires se calculent toujours en deux temps : d’abord identifier le volume d’heures supplémentaires, puis appliquer la majoration selon les règles en vigueur dans l’entreprise. La difficulté réelle vient de la diversité des taux et de la base de calcul, souvent mal comprises ou incomplètement appliquées.
« Toute heure accomplie au-delà de la durée légale hebdomadaire ouvre droit à une majoration de salaire ou, le cas échéant, à un repos compensateur équivalent. »
Taux légaux de majoration des heures supplémentaires : la règle de base
En l’absence de dispositions conventionnelles contraires, la loi fixe des taux minimaux de majoration pour les salariés à temps plein :
- De la 36e à la 43e heure incluse : majoration de 25 %
- À partir de la 44e heure : majoration de 50 %
Ces taux s’appliquent sur le taux horaire de base, calculé à partir du salaire brut mensuel et de la durée de travail contractuelle (en général 35 heures pour un temps plein classique). Ils constituent le socle de référence.
Accords d’entreprise, d’établissement ou de branche : adaptation des taux
La loi autorise des ajustements par :
- accord d’entreprise
- accord d’établissement
- accord de branche
Ces accords peuvent modifier les taux de majoration, mais doivent respecter une contrainte stricte : un minimum légal de 10 % de majoration. Une convention ne peut donc pas descendre en dessous de ce seuil, même par accord collectif majoritaire.
Dans la pratique, certaines conventions prévoient des taux identiques à la loi (25 % puis 50 %), d’autres proposent des grilles plus fines, voire des taux spécifiques pour des plages horaires particulières (travail de nuit, équipes alternantes, travail dominical régulier, etc.).
- la convention collective applicable (Syntec, BTP, métallurgie, etc.)
- l’existence d’un accord d’entreprise ou d’établissement plus favorable ou simplement différent
- le règlement intérieur ou les usages si l’entreprise applique un régime plus avantageux par habitude
Comment calculer la majoration des heures supplémentaires pas à pas
Le calcul rigoureux d’une heure supplémentaire suit une méthode en plusieurs étapes. Chaque étape influence directement le montant à verser ou à revendiquer en cas de litige.
1. Déterminer le nombre d’heures supplémentaires hebdomadaires
Le point de départ reste toujours le décompte hebdomadaire. Pour un salarié à 35 heures :
- durée réellement travaillée dans la semaine = somme des heures de chaque jour
- heures supplémentaires = heures au-delà de 35 heures
Pour un salarié avec un contrat spécifique (par exemple à 39 heures structurelles), le mécanisme change. Les 4 heures au-delà de 35 heures sont considérées comme des heures supplémentaires « structurelles », intégrées au contrat, avec un régime de majoration ou de repos compensateur défini par l’accord applicable. Le sujet est détaillé dans l’article dédié au calcul du salaire en 39 heures.
2. Calculer le taux horaire de base à partir du salaire brut
La majoration se calcule toujours sur un taux horaire de base, lui-même issu du salaire brut mensuel. La formule classique, pour un temps plein à 35 heures, utilise :
- le salaire brut mensuel
- la durée légale mensuelle de travail (151,67 heures pour 35 h hebdomadaires)
Formule : taux horaire brut = salaire brut mensuel / 151,67. Pour d’autres durées contractuelles, la base horaire évolue. Le détail des passerelles brut / net / horaire est traité dans le guide sur le calcul du salaire brut en net.
3. Intégrer les éléments de rémunération dans la base de calcul
La majoration ne porte pas uniquement sur le salaire de base. De nombreux éléments entrent dans la base de calcul :
- le salaire fixe
- les avantages en nature (logement, véhicule, repas…)
- certaines primes, lorsqu’elles sont habituelles ou liées aux conditions de travail :
- prime de danger ou de pénibilité
- prime d’insalubrité
- prime de froid
- prime de dimanche ou jours fériés
- prime d’assiduité
- prime de détachement ou de déplacement
Ces éléments influencent le taux horaire brut. Leur omission réduit mécaniquement la majoration, donc la rémunération due au titre des heures supplémentaires.
4. Appliquer le bon taux de majoration
Une fois le taux horaire déterminé, la majoration se calcule pour chaque tranche :
- heures de la 36e à la 43e : taux horaire × 1,25 (ou taux conventionnel)
- à partir de la 44e heure : taux horaire × 1,50 (ou taux conventionnel)
Les accords collectifs peuvent prévoir d’autres tranches (par exemple 20 %, 30 %, 40 % selon la plage horaire), voire un repos compensateur intégral au lieu de la majoration monétaire pour une partie des heures accomplies.
5. Gérer le repos compensateur en substitution ou en contrepartie
Le repos compensateur intervient sous deux formes :
- repos compensateur de remplacement : remplace totalement ou partiellement le paiement majoré de certaines heures, selon accord collectif
- repos compensateur obligatoire (contrepartie obligatoire en repos) : dû au-delà d’un certain volume annuel d’heures supplémentaires, selon l’effectif de l’entreprise
Pour ce second mécanisme, le contingent annuel sert de référence. Au-delà de ce seuil, le salarié bénéficie d’un repos compensateur calculé en pourcentage des heures dépassant le contingent.
Contingent annuel, repos compensateur et limites à la majoration
Le contingent annuel d’heures supplémentaires fixe un plafond pour les heures accomplies au-delà de 35 heures sans autorisation administrative spécifique. À défaut d’accord, il est généralement fixé à 220 heures par an et par salarié.
Lorsque le salarié dépasse ce contingent, il ne perd pas le droit à la majoration, mais bénéficie en plus d’une contrepartie obligatoire en repos :
- entreprises de 20 salariés et moins : 50 % des heures au-delà du contingent en temps de repos
- entreprises de plus de 20 salariés : 100 % des heures au-delà du contingent en temps de repos
Exemple : un salarié dans une entreprise de 30 personnes effectue 10 heures au-dessus du contingent annuel. Il a droit à 10 heures supplémentaires majorées, plus 10 heures de repos compensateur.
Heures complémentaires pour les temps partiels : un régime distinct
Pour les salariés à temps partiel, les heures effectuées au-delà de la durée contractuelle portent le nom d’heures complémentaires. Elles ne s’analysent pas en heures supplémentaires, mais suivent un régime de majoration spécifique, avec des plafonds propres.
Règles de majoration des heures complémentaires
La majoration des heures complémentaires s’organise en deux paliers :
- jusqu’à 1/10 de la durée contractuelle : majoration de 10 %
- entre 1/10 et 1/3 de la durée contractuelle : majoration de 25 %
La durée contractuelle ne peut pas être dépassée au-delà d’un tiers, sauf cas très encadrés. Au-delà, le contrat risque de se requalifier en temps plein devant le juge.
Le calcul du taux horaire suit la même logique que pour un temps plein, mais avec une base différente (durée mensuelle correspondant au temps partiel contractuel). La base de calcul de la majoration intègre également le salaire de base, les avantages en nature et les primes habituelles.
Limites spécifiques du temps partiel
Un salarié à temps partiel ne peut pas effectuer autant d’heures complémentaires qu’un salarié à temps plein accomplit d’heures supplémentaires. Le cadre légal vise à conserver la cohérence du contrat à temps partiel. Au-delà d’un certain seuil, l’entreprise prend un risque de requalification de contrat avec rappel de salaire, régularisation de cotisations et droits annexes (congés, ancienneté, etc.).
Secteurs spécifiques : Syntec, BTP, hôpital, intérim et travail de nuit
Certains secteurs disposent de règles particulières pour la majoration des heures supplémentaires et la gestion des horaires atypiques. Ces règles s’ajoutent, sans les supprimer, aux principes du Code du travail.
Syntec : cadres et ETAM soumis à des dispositions particulières
La convention Syntec, très présente dans l’informatique, le conseil et l’ingénierie, prévoit un régime spécifique pour :
- les ETAM (employés, techniciens, agents de maîtrise)
- les cadres, y compris ceux soumis aux forfaits heures ou forfaits jours
Selon les catégories, les heures au-delà d’un certain seuil se traduisent :
- en heures supplémentaires classiques, avec majoration
- en jours de repos supplémentaires pour les salariés au forfait jours
Le calcul de la majoration varie donc fortement selon la classification et le type de forfait. Une lecture approfondie de la convention et de l’accord d’entreprise se révèle indispensable pour chiffrer correctement les droits.
BTP : majorations standards mais organisation du travail spécifique
Dans le bâtiment et les travaux publics, les taux de majoration légaux restent généralement en vigueur (25 % puis 50 %). En revanche, la réalité du terrain introduit souvent :
- des journées longues avec des amplitudes horaires importantes
- des déplacements, des primes de panier, de trajet ou de grand déplacement
- des chantiers avec horaires variables selon les conditions météo ou de sécurité
La base de calcul des heures supplémentaires doit donc tenir compte de l’ensemble des éléments de rémunération, y compris les primes habituelles, lorsqu’elles ont le caractère de complément de salaire.
Secteur hospitalier : aides-soignants, travail de nuit, dimanche et jours fériés
Dans l’hospitalier, et plus largement dans les établissements de santé et médico-sociaux, les contraintes de continuité de service amènent à organiser :
- le travail de nuit
- le travail dominical
- le travail les jours fériés
Pour les aides-soignants, les heures de nuit, de dimanche et de jours fériés reçoivent souvent une majoration spécifique de 25 % (selon les textes applicables). Cette majoration s’ajoute parfois à la majoration d’heures supplémentaires lorsque la durée hebdomadaire dépasse 35 heures.
- majoration pour heure supplémentaire
- majoration pour travail de nuit ou de dimanche
- indemnité spécifique liée au service (astreinte, garde, etc.)
Travail de nuit en intérim : majoration additionnelle et cumul
Pour les intérimaires, la règle de base reste claire : droits identiques aux salariés permanents de l’entreprise utilisatrice concernant les heures supplémentaires. Les taux de 25 % puis 50 % s’appliquent, sauf dispositions conventionnelles spécifiques.
En cas de travail de nuit, des majorations additionnelles interviennent. Elles se situent souvent entre 10 % et 30 %, selon la convention et les accords d’entreprise. Ces majorations pour travail de nuit se cumulent avec la majoration d’heures supplémentaires lorsque la durée dépasse 35 heures.
Fiscalité, exonérations et réductions de charges sur les heures supplémentaires
Les heures supplémentaires ne se limitent pas à une question de taux horaire. Elles interagissent aussi avec la fiscalité et les cotisations sociales, pour le salarié comme pour l’employeur.
Exonération d’impôt sur le revenu et plafond
Les dernières années ont vu l’instauration d’un régime d’exonération partielle d’impôt sur le revenu pour les heures supplémentaires. Pour 2025, le plafond annoncé se situe à 7 500 € de rémunérations versées au titre des heures supplémentaires.
Au-delà de ce plafond, les heures supplémentaires redeviennent imposables dans les conditions de droit commun. Pour 2026, une suppression envisagée de ce plafond modifie profondément la donne, avec un basculement vers un régime différent. Les textes définitifs doivent être suivis de près pour adapter les calculs de net après impôt.
Réductions de cotisations patronales à partir de 2026
Pour l’employeur, les heures supplémentaires bénéficient de réductions de cotisations patronales, avec un barème lié à l’effectif :
| Effectif de l’entreprise | Réduction de cotisations patronales par heure supplémentaire (à partir de 2026) |
|---|---|
| Moins de 20 salariés | 1,50 € / heure |
| De 20 à 249 salariés | 0,50 € / heure |
| 250 salariés et plus | 0,50 € / heure |
Ces réductions ne modifient pas la majoration versée au salarié, mais réduisent le coût global de l’heure supplémentaire pour l’employeur. Elles influencent donc la politique interne en matière de recours aux heures supplémentaires versus embauches supplémentaires.
Base de calcul et nouvelles règles 2025 : congés payés et heures supplémentaires
Les modifications législatives introduites à partir de 2025 renforcent les exigences de précision dans le calcul des heures supplémentaires. Une évolution majeure concerne l’intégration des congés payés dans certains calculs liés aux heures supplémentaires.
Cette évolution modifie la façon d’apprécier certaines durées et les droits associés, en limitant les stratégies consistant à neutraliser artificiellement des heures en jouant sur les périodes de congés. Les logiciels de paie et les services RH ajustent progressivement leurs paramétrages à ces nouvelles contraintes.
Difficultés courantes, erreurs de paie et enjeux financiers sur le long terme
Les règles de majoration paraissent simples sur le papier. Pourtant, la réalité montre une forte fréquence d’erreurs sur les bulletins de salaire, souvent au détriment du salarié, et parfois aussi au détriment de l’employeur lors des redressements.
Sources de complexité dans le calcul des heures supplémentaires
Plusieurs facteurs rendent le calcul de la majoration délicat :
- variations entre conventions collectives : chaque branche introduit des spécificités
- heures structurelles (ex : 39 h hebdomadaires) avec régime particulier de repos compensateur ou de majoration intégrée
- règles de travail de nuit, le dimanche, les jours fériés avec des taux additionnels
- multiplication des exceptions : forfaits jours, temps partiel modulé, modulation annuelle, cycles de travail, astreintes, etc.
À ces éléments s’ajoute l’obligation d’un décompte précis et individuel des heures effectuées, semaine après semaine. Un suivi imprécis, sur des feuilles d’heures incomplètes ou des plannings non mis à jour, introduit des erreurs dès la base de calcul.
Erreurs fréquentes sur les bulletins de paie
Les erreurs les plus courantes concernent :
- l’oubli de certaines heures supplémentaires ponctuelles
- la non-application de la bonne tranche de majoration (25 % / 50 %)
- la non-intégration de certaines primes dans la base de calcul
- une confusion entre heures complémentaires (temps partiel) et heures supplémentaires (temps plein)
- l’absence de repos compensateur alors que le contingent annuel est dépassé
Sur une période de 3 ans, les rappels de salaires représentent souvent plusieurs centaines d’euros pour un salarié exposé régulièrement aux heures supplémentaires. Certains cas dépassent facilement 1 000 € sur cette période. Sur une carrière entière, les montants cumulés atteignent des ordres de grandeur largement supérieurs, de l’ordre de 13 000 € ou plus selon l’intensité des heures accomplies.
« Une erreur récurrente de 20 € par mois pendant 40 ans représente 9 600 €. Ajoutée aux intérêts, aux revalorisations et aux effets sur la retraite, la négligence sur la majoration des heures supplémentaires finit par produire un coût élevé. »
Impact sur la retraite et les droits sociaux
Les heures supplémentaires majorées entrent dans la base de calcul :
- des cotisations retraite (régime de base et complémentaire)
- de certaines indemnités (rupture conventionnelle, licenciement, etc.)
- du maintien de salaire en cas d’arrêt maladie ou d’accident, selon les usages et conventions
Une rémunération d’heures supplémentaires sous-évaluée touche donc non seulement le salaire immédiat, mais aussi plusieurs droits différés. D’où l’intérêt, pour chaque salarié, de vérifier régulièrement la cohérence entre les heures réellement effectuées et celles figurant sur le bulletin de paie.
Organisation du travail, statistiques et usage réel des heures supplémentaires
Les chiffres récents donnent un aperçu concret de la place des heures supplémentaires dans le monde du travail :
- moyenne d’heures supplémentaires annuelles en CDI : environ 16,3 heures
- variation annuelle : légère baisse (-1,2 %)
- heures supplémentaires annuelles pour les salariés concernés : autour de 104 heures
- environ 70 % des salariés travaillent plus de 35 heures hebdomadaires
- durée moyenne hebdomadaire : environ 37,1 heures
Ces données montrent que les heures supplémentaires ne concernent pas seulement quelques profils isolés, mais une part significative de la population salariée. La question de leur majoration touche donc directement la rémunération de nombreux travailleurs, quel que soit le secteur.
Pour l’employeur, ces heures représentent un levier de flexibilité, mais aussi un coût à maîtriser. L’arbitrage entre recours à des heures supplémentaires, embauche de CDD ou d’intérimaires, ou réorganisation du temps de travail collectif prend une dimension stratégique.
- le volume mensuel d’heures supplémentaires
- le mode de compensation (majoration, repos compensateur, mixte)
- la cohérence des bulletins de paie avec les plannings et feuilles de présence
Tableau récapitulatif des principaux taux de majoration
Pour synthétiser les multiples régimes évoqués, le tableau suivant présente les taux usuels de majoration selon la situation :
| Situation | Plage d’heures | Taux de majoration | Remarques |
|---|---|---|---|
| Salarié à temps plein (règle légale) | 36e à 43e heure | +25 % | Taux pouvant être adapté par accord, minimum 10 % |
| Salarié à temps plein (règle légale) | À partir de la 44e heure | +50 % | Idem, dans la limite du minimum de 10 % |
| Heures complémentaires (temps partiel) | Jusqu’à 1/10 de la durée contractuelle | +10 % | Plafond légal lié à la durée contractuelle |
| Heures complémentaires (temps partiel) | Entre 1/10 et 1/3 de la durée contractuelle | +25 % | Au-delà, risque de requalification en temps plein |
| Aides-soignants, travail de nuit / dimanche / jours fériés | Heures concernées | +25 % | Majoration spécifique, pouvant s’ajouter aux heures supplémentaires |
| Travail de nuit en intérim | Heures de nuit | +10 à +30 % | Majoration additionnelle, cumulable avec heures supplémentaires |
| Intérimaires (heures supplémentaires) | 36e à 43e | +25 % | Mêmes droits que les salariés permanents |
| Intérimaires (heures supplémentaires) | À partir de la 44e | +50 % | Application du droit commun ou des accords de branche |
Heures supplémentaires et structure globale de la rémunération
Les heures supplémentaires modifient non seulement le salaire brut, mais aussi la perception du temps de travail et la stratégie de négociation salariale. Face à un volume récurrent d’heures supplémentaires, plusieurs approches existent :
- maintenir un système basé sur la majoration, avec suivi précis
- négocier une augmentation de salaire fixe et une réduction des heures supplémentaires
- mettre en place un système de forfait en heures ou en jours pour les cadres, avec contreparties adaptées
Dans chaque cas, la transparence du calcul reste la clé. Comprendre la façon dont la majoration s’applique, sur quelle base et avec quelles limites, donne au salarié comme à l’employeur des repères solides pour dialoguer, anticiper et ajuster l’organisation du travail.
Pour aller plus loin dans l’analyse de l’impact des heures supplémentaires sur le salaire net et le coût réel pour l’entreprise, un rapprochement systématique entre les données du bulletin de paie, les règles de majoration et les articles dédiés au calcul de majoration des heures supplémentaires et au passage du brut au net reste très utile.