Un virement bancaire qui n’arrive pas génère vite du stress, surtout quand un loyer, une échéance de crédit ou un paiement professionnel dépend de cet argent. Entre les virements instantanés, SEPA classiques, transferts internationaux et contrôles de sécurité, les délais varient fortement.
En 2026, le cadre réglementaire et les outils de paiement ont évolué, avec des impacts directs sur le temps de traitement réel de chaque opération. Les écarts entre banques traditionnelles et banques en ligne se réduisent… tout en cachant encore quelques subtilités.
| Élément influençant le délai | Impact sur le temps de transfert | Pourquoi cela ralentit (ou accélère) |
|---|---|---|
| Jour et heure d’émission | +0 à +24h | Les virements émis le soir, week-end ou jours fériés sont traités le jour ouvré suivant. |
| Type de virement | Instantané : immédiat SEPA classique : 24-48h |
Le réseau SEPA standard impose des cycles de traitement, contrairement au virement instantané. |
| Banque émettrice et banque receveuse | +0 à +24h | Certaines banques exécutent plusieurs cycles par jour, d’autres un seul. |
| Contrôles anti‑fraude | +12 à +72h | Montants élevés ou comptes récents peuvent déclencher une vérification manuelle. |
| Virement international | 2 à 5 jours | Les transferts hors SEPA passent par des banques intermédiaires. |
| Erreurs dans les informations | Retard variable | IBAN incorrect ou bénéficiaire non validé entraîne un rejet ou une vérification. |
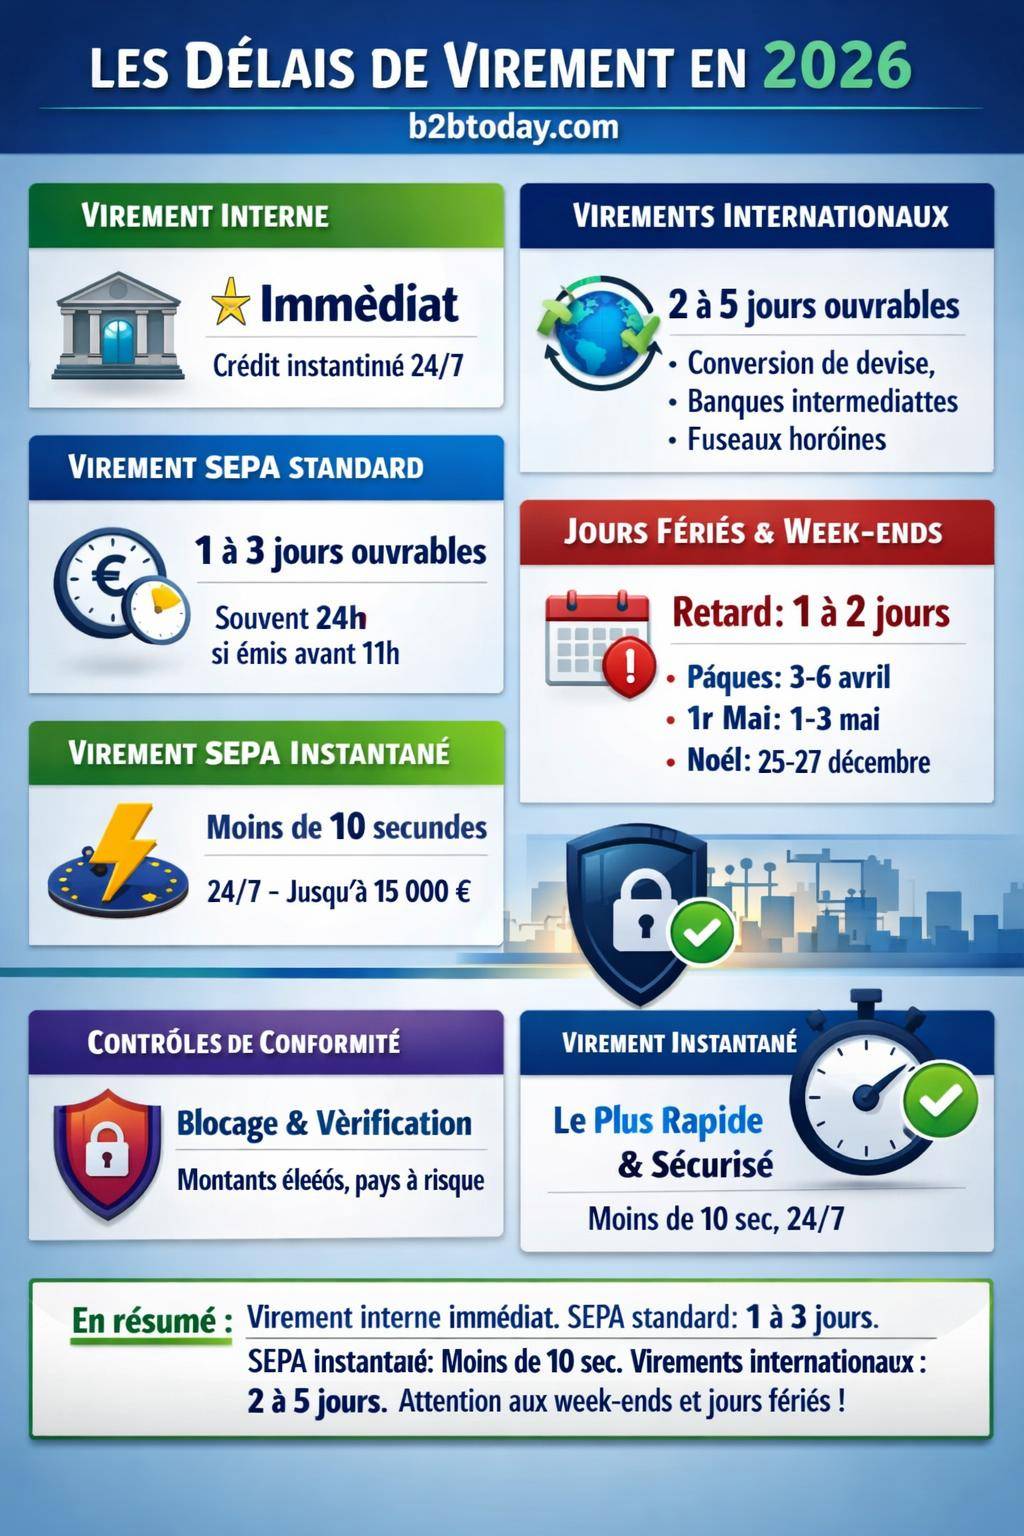
Délai d’un virement bancaire en 2026 : vue d’ensemble des temps de traitement
Un virement bancaire suit un circuit précis : ordre d’émission, validation par la banque, transmission au système interbancaire, réception puis mise à disposition sur le compte bénéficiaire. Chaque étape influence le délai final. En 2026, la réglementation européenne, les virements instantanés et la généralisation de la norme SEPA simplifient le paysage, mais des nuances demeurent.
Pour comprendre combien de temps attendre avant de s’inquiéter, il faut distinguer plusieurs paramètres : type de virement (interne, SEPA, international, instantané), type de banque (traditionnelle ou en ligne), heure d’émission, jours ouvrés, jours fériés et contrôles de conformité, notamment liés à la lutte contre le blanchiment.
| Type de virement | Délai indicatif 2026 | Remarques |
|---|---|---|
| Virement interne (même banque) | Immédiat | Crédit visible instantanément dans la plupart des cas |
| Virement SEPA standard | 1 à 3 jours ouvrables | Souvent 1 jour si émis avant l’heure limite |
| Virement SEPA instantané | Moins de 10 secondes | 24h/24, 7j/7, plafond courant 15 000 € |
| Virement international hors SEPA | 2 à 5 jours ouvrables | Dépend du pays, de la devise et du réseau bancaire |
Combien de temps pour un virement bancaire interne ?
Un virement interne correspond à un transfert entre deux comptes logés dans la même banque, parfois au sein du même titulaire (compte courant vers livret) ou vers un tiers disposant d’un RIB de la même institution. Dans ce cas, aucun passage par les systèmes interbancaires n’est nécessaire.
En 2026, les virements internes sont traités en temps réel par la quasi-totalité des banques, qu’elles soient physiques ou en ligne. Le débit et le crédit s’opèrent en général immédiatement, y compris en soirée ou le week-end, grâce aux systèmes informatiques centralisés.
Certains établissements conservent toutefois une logique de « comptabilisation » différée sur l’historique, mais le solde disponible s’ajuste en direct. Pour un paiement urgent entre deux comptes de la même banque, le virement interne reste donc l’option la plus rapide.
Cas particuliers des virements internes différés
Quelques banques proposent des virements internes planifiés, datés à une échéance précise (règlement de loyer à une date fixe, alimentations programmées de compte épargne). Dans ce cas, l’ordre peut être saisi en avance, mais le débit n’intervient qu’à la date convenue.
Si le compte émetteur présente un solde insuffisant au moment prévu, la banque peut refuser le virement ou le mettre en attente. Le délai ne dépend plus du circuit de paiement, mais de la situation de trésorerie du client et de la politique de tolérance de l’établissement.
Délai d’un virement SEPA standard : de 24 à 72 heures ouvrées
Le virement SEPA standard reste le cadre le plus courant pour les transferts en zone euro. Il concerne les virements en euros entre banques situées dans l’espace SEPA (Union européenne, pays associés, certains territoires spécifiques). Ce format repose sur des règles harmonisées au niveau européen.
En 2026, un virement SEPA standard émis avant l’heure limite de votre banque est généralement crédité sur le compte bénéficiaire sous 1 jour ouvrable. Le délai réglementaire annoncé demeure de 1 à 3 jours ouvrables, ce qui couvre les cas de traitement plus lents ou les échanges entre systèmes bancaires moins réactifs.
Horaires d’émission et heure limite de traitement
L’heure à laquelle l’ordre est donné influence directement le délai de réception. Les banques appliquent une heure de « cut-off », souvent située entre 15h et 18h. Au-delà de cette limite, l’ordre est réputé reçu le jour ouvré suivant.
- Avant 11h : traitement le jour même dans la majorité des établissements, avec arrivée possible sur le compte du bénéficiaire dès le lendemain ouvré.
- Entre 11h et 15h : traitement le jour même encore envisageable, mais certaines banques basculent déjà au traitement du lendemain.
- Après 15h–16h : traitement reporté au jour ouvré suivant, l’opération entrant dans le flux du lendemain.
Un virement saisi un vendredi après 16h est donc fréquemment considéré comme reçu le lundi par la banque, avant même de partir vers la banque du bénéficiaire. Le crédit effectif se produit alors le mardi ou le mercredi.
Banques traditionnelles vs banques en ligne : des délais qui convergent
Les banques traditionnelles affichaient historiquement des délais de 1 à 2 jours ouvrés pour les virements SEPA. En 2026, ces délais restent fréquents, même si la plupart des flux transitent en pratique sur 24 heures lorsque l’ordre est donné tôt dans la journée.
Les banques en ligne, elles, ont longtemps mis en avant un crédit le jour même ou à J+1. Cette réactivité repose sur des systèmes informatiques plus récents et une automatisation avancée des contrôles. Les écarts tendent toutefois à se réduire avec la modernisation des infrastructures des grands réseaux.
Pour un même type de virement SEPA, deux clients de banques différentes peuvent observer des délais distincts, sans que l’un des établissements soit en faute. Le temps de traitement dépend aussi de la façon dont la banque du bénéficiaire intègre et crédite les fonds reçus.
Virement SEPA instantané en 2026 : moins de 10 secondes, 24h/24
Le virement SEPA instantané, ou « instant payment », modifie en profondeur la manière d’utiliser les comptes bancaires. L’argent transite en temps réel entre la banque de l’émetteur et celle du bénéficiaire, sans contrainte d’horaires ni de jours ouvrés. La transaction se valide en quelques secondes.
Depuis 2018, les banques européennes ont la possibilité de proposer ce service. À partir de 2025, la réception des virements instantanés devient obligatoire pour tous les prestataires de services de paiement de la zone SEPA, ce qui généralise de fait leur usage en 2026.
Fonctionnement et caractéristiques d’un virement instantané
Un virement SEPA instantané repose sur une infrastructure spécifique permettant la transmission de l’ordre en moins de 10 secondes. L’opération est validée, les fonds sont débités chez l’émetteur et crédités chez le bénéficiaire en temps réel, y compris lorsque les systèmes de compensation classiques sont fermés.
- Délai : moins de 10 secondes dans la grande majorité des cas.
- Disponibilité : 24h/24, 7j/7, y compris week-ends et jours fériés.
- Plafond : généralement 15 000 € par opération en 2026, même si certaines banques fixent des limites inférieures par mesure de sécurité.
- Couverture : possible vers tous les établissements tenus de recevoir les virements instantanés depuis 2025.
L’un des enjeux majeurs concerne l’uniformisation tarifaire. Depuis mars 2024, la réglementation européenne impose un alignement des frais entre virements classiques et virements instantanés. À partir du 9 janvier 2025, les virements instantanés en ligne deviennent gratuits dans l’Union européenne, même si une facturation spécifique en agence physique reste envisageable.
« Depuis l’alignement réglementaire, je passe systématiquement par le virement instantané pour régler mon loyer. Mon propriétaire voit l’argent en moins de dix secondes, même le week-end, et je gère mieux mon budget en fonction de mes encaissements. »
Impact des week-ends, jours fériés et périodes de blocage 2026
Les virements SEPA standards et les transferts internationaux hors zone SEPA ne sont traités que les jours ouvrés. Les week-ends et jours fériés nationaux interrompent les flux, ce qui rallonge mécaniquement les délais. Entre la saisie de l’ordre et la réception effective, un allongement de 1 à 2 jours reste courant.
En 2026, certaines périodes combinent week-ends et jours fériés consécutifs, générant des « tunnels » de non-traitement. Ces séquences concernent notamment les fêtes de Pâques, la fête du Travail et Noël, où 3 à 4 jours d’interruption peuvent s’enchaîner.
| Période 2026 | Jours concernés | Conséquence sur les virements |
|---|---|---|
| Pâques | 3–6 avril | 4 jours de blocage des virements standards, reprise le 7 |
| Fête du Travail | 1–3 mai | 3 jours sans traitement interbancaire classique |
| Noël | 25–27 décembre | 3 jours de coupure, incident fréquent sur les paiements de fin d’année |
Les jours fériés traités comme non ouvrés par les systèmes de paiement repoussent au jour suivant la prise en compte des ordres. En 2026, ces jours incluent par exemple : 1er janvier, 3 avril, 6 avril, 1er mai et 25 décembre. Un virement lancé la veille de ces dates se retrouve très souvent décalé.
Les virements instantanés, eux, fonctionnent en continu, même pendant ces périodes de blocage. Ils contournent les contraintes calendaires des systèmes de compensation classiques et réduisent le risque de retard pour un paiement sensible (frais de notaire, acompte d’impôt, règlement de facture urgente).
Virements internationaux : délais étendus et contrôles renforcés
Les virements internationaux hors zone SEPA suivent un circuit plus complexe. Plusieurs banques correspondantes interviennent, la devise doit parfois être convertie, et les règles de conformité varient d’un pays à l’autre. Tout cela rallonge les délais.
En 2026, un transfert international présente généralement un délai de 2 à 5 jours ouvrables. La réglementation prévoit souvent un délai maximal de 4 jours ouvrables dans les circuits standardisés, mais les pratiques de marché montrent que certaines opérations atteignent, ou dépassent, ce seuil en fonction du fuseau horaire, du pays de destination et du niveau de contrôle exigé.
Facteurs qui influencent un virement international
- Devise utilisée : un virement en euros vers une zone dollar ou livre sterling implique une conversion, dont le traitement dépend des salles de marché et des horaires de cotation.
- Nombre de banques intermédiaires : plus la chaîne de correspondants est longue, plus le risque de ralentissement augmente.
- Pays de destination : certains pays imposent des contrôles stricts, voire un contrôle des changes, ce qui génère un filtrage supplémentaire.
- Jour d’émission : un ordre donné un vendredi se trouve immédiatement affecté par le week-end et les éventuels jours fériés locaux.
Lorsque le virement circule hors zone SEPA, les frais se cumulent parfois avec le délai. Les options OUR, SHA ou BEN (répartition des coûts entre émetteur et bénéficiaire) influencent également la manière dont les différents intervenants traitent la transaction.
« Pour mes acquisitions immobilières à l’étranger, j’émets systématiquement mes virements internationaux en début de semaine. Entre les banques correspondantes et les contrôles, compter 4 jours ouvrables devient un réflexe pour sécuriser la signature chez le notaire local. »
Contrôles de conformité et lutte contre le blanchiment : retards possibles
La réglementation impose aux banques et aux prestataires de paiement un suivi rigoureux des flux financiers. Les dispositifs de lutte contre le blanchiment d’argent (LCB-FT) et le financement du terrorisme entraînent une surveillance renforcée des virements jugés atypiques, volumineux ou à destination de zones sensibles.
En pratique, un algorithme met certains virements « en revue ». La banque peut alors déclencher des vérifications manuelles : demande de justificatifs, examen de l’origine des fonds, contrôle d’identité renforcé. Ce processus suspend le traitement automatique et génère des délais supplémentaires de quelques jours ouvrables.
Signaux déclencheurs de vérification
- Montant très élevé par rapport aux opérations habituelles du client.
- Pays ciblés figurant sur une liste de vigilance ou de sanctions.
- Flux incohérents au regard de l’activité professionnelle déclarée.
- Multiplication de virements vers plusieurs bénéficiaires récents ou inconnus.
Ces contrôles protègent à la fois le système financier et le client, mais ils allongent le délai de crédit sur le compte destinataire. En cas de blocage, le service conformité demande souvent des pièces (facture, compromis de vente, contrat, justificatif de patrimoine) avant de libérer les fonds.
Évolution réglementaire et impact global sur les délais de virement
La chronologie réglementaire joue un rôle déterminant dans la réduction des délais de virement au sein de la zone SEPA. Depuis 2018, les virements instantanés sont techniquement disponibles. Les textes récents ont ensuite rendu leur réception obligatoire et aligné leur tarification sur celle des virements classiques.
Cette évolution entraîne une transformation progressive : les délais de 24 à 72 heures observés sur les virements standards se trouvent concurrencés par une exécution quasi immédiate, accessible au plus grand nombre. Les clients s’habituent à un solde mis à jour en temps réel et à la disparition des contraintes de jours ouvrés pour de nombreuses opérations.
Du virement différé au virement temps réel
Avec la généralisation des virements instantanés, plusieurs conséquences apparaissent sur la gestion quotidienne de trésorerie :
- Réduction des besoins de « marge de sécurité » : l’émetteur ajuste ses paiements au plus près de ses encaissements, ce qui modifie la dynamique des découverts et des agios.
- Suivi du solde en temps réel : les opérations sortantes et entrantes s’affichent quasi immédiatement, ce qui renforce la clarté sur la position bancaire réelle.
- Moins de contraintes calendaires : les week-ends et jours fériés pèsent moins sur les virements urgents, même si certains acteurs (notaires, administrations, fournisseurs) conservent leurs propres horaires de traitement.
Pour autant, les virements SEPA standards ne disparaissent pas. Ils restent utilisés pour les flux récurrents, les salaires, les paiements d’entreprise programmés ou les transferts internationaux convertis en euros via des correspondants européens.
Comprendre le statut de son virement : suivi, justificatifs et délais raisonnables
Lorsque l’argent n’apparaît pas sur le compte du bénéficiaire, la question clé consiste à savoir où se situe le virement dans la chaîne. Le délai de 1 à 3 jours ouvrés pour un virement SEPA standard reste une référence. En deçà, un simple temps de traitement suffit souvent à expliquer l’absence de crédit apparent.
Au-delà de ce délai, il convient d’analyser plusieurs éléments : type de virement utilisé (instantané, standard ou international), jour et heure d’émission, jours fériés intercalés, éventuels contrôles de conformité et qualité des coordonnées bancaires saisies.
Bonnes pratiques pour limiter les retards
- Vérifier systématiquement l’IBAN et le BIC avant la validation.
- Anticiper de 48 à 72 heures pour les paiements comportant une échéance fixe (fiscale, notariale, contractuelle).
- Émettre les virements en début de semaine et avant l’heure limite quotidienne.
- Utiliser le virement instantané pour les opérations sensibles à la date de valeur.
- Conserver les justificatifs pertinents pour les montants élevés ou les transferts internationaux.
En cas de doute sur un virement sortant, l’historique de compte mentionne généralement la date d’exécution. Pour un virement entrant attendu, seul l’émetteur peut demander à sa banque un suivi détaillé, voire un « tracer » interbancaire dans les cas complexes, notamment hors SEPA.